富士山は誰のもの?山頂が私有地である理由と県境未確定の真相
日本最高峰であり、国の象徴として世界文化遺産にも登録されている富士山。誰もが「国の財産(国有地)」と思いがちですが、実は山頂を含む8合目より上のエリアは国のものではなく、一神社の私有地として登記されています。さらに驚くべきことに、山頂付近には静岡県と山梨県の境界線すら引かれていません。
なぜ日本を代表する山が私有地になったのか。そこには徳川家康の寄進に始まり、明治政府による接収、そして最高裁判所まで争われた40年近い法廷闘争という激動の歴史が刻まれています。本稿では、登記簿や税法上の扱い、境界未定地の真相まで、綿密な取材データに基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:富士山の8合目以上(標高約3,360m以上)は国有地ではなく、富士山本宮浅間大社の私有地である。
- 要点2:徳川家康が1604年に寄進した歴史があり、明治期の国有化を経て1974年の最高裁判決および2004年の登記完了によって正式に返還された。
- 要点3:山頂付近は現在も静岡県と山梨県の「境界未定地」であり、固定資産税は地方税法により非課税扱いとなっている。
【真相解明】富士山の8合目以上は国有地ではなく「私有地」だった
「富士山の山頂は誰のものか」という問いに対する法的な結論は、極めて明確です。標高3,776メートルの最高峰・剣ヶ峰を含む富士山の8合目以上(標高約3,360メートル以上の約385万平方メートル)は、静岡県富士宮市に総本宮を構える「富士山本宮浅間大社(ふじさんほんぐうせんげんたいしゃ)」の境内地(私有地)です。
富士山全体が国の所有物であるという認識は、法的には誤りです。1合目から7合目付近までは国有林や県有地、民有地が入り混じっていますが、登山者が「いよいよ山頂を目指す」と気合を入れ直す8合目から上の空間は、宗教法人が正当な所有権を持つ神域となっています。
ただし、山頂エリアのすべてが浅間大社の土地というわけではありません。かつて富士山測候所が設置されていた「剣ヶ峰」の敷地など、ごく一部の区画については公共用地として国が所有する国有地として切り離されています。山頂に到達した登山者は、知らず知らずのうちに私有地(境内地)へ足を踏み入れているのが実態です。
徳川家康の寄進から最高裁判決まで|400年を超える所有権の歴史的経緯
富士山頂が浅間大社の私有地となった背景には、400年以上にわたる権力者の信仰と、近代国家の法制度がぶつかり合った壮絶なドラマが存在します。
発端は慶長9年(1604年)、江戸幕府を開いた徳川家康による寄進でした。関ヶ原の戦いに勝利した家康は、篤く信仰していた富士山本宮浅間大社に対し、本殿の造営とともに富士山8合目以上の支配権・所有権を認める寄進状(社領寄進)を発行しました。江戸時代を通じて、幕府公認の神領として浅間大社が山頂を管理・支配していた事実は歴史的資料からも証明されています。
ところが明治維新を迎え、事態は一変します。明治新政府は1871年(明治4年)に発令した「上地令(じょうちれい)」によって、全国の寺社領を強制的に国家へ没収しました。このとき富士山頂も国有地へ編入され、浅間大社は広大な神域を一瞬にして失うことになります。
戦後、日本国憲法のもとで政教分離が確立され、宗教法人法が施行されると、全国で「上地令によって奪われた寺社地の返還」を求める動きが加速しました。浅間大社も国に対して富士山頂の返還を求めましたが、国側は「富士山は国民統合の象徴であり、一宗教法人へ私有化させるべきではない」と返還を拒絶。1951年(昭和26年)に泥沼の裁判闘争へと発展しました。
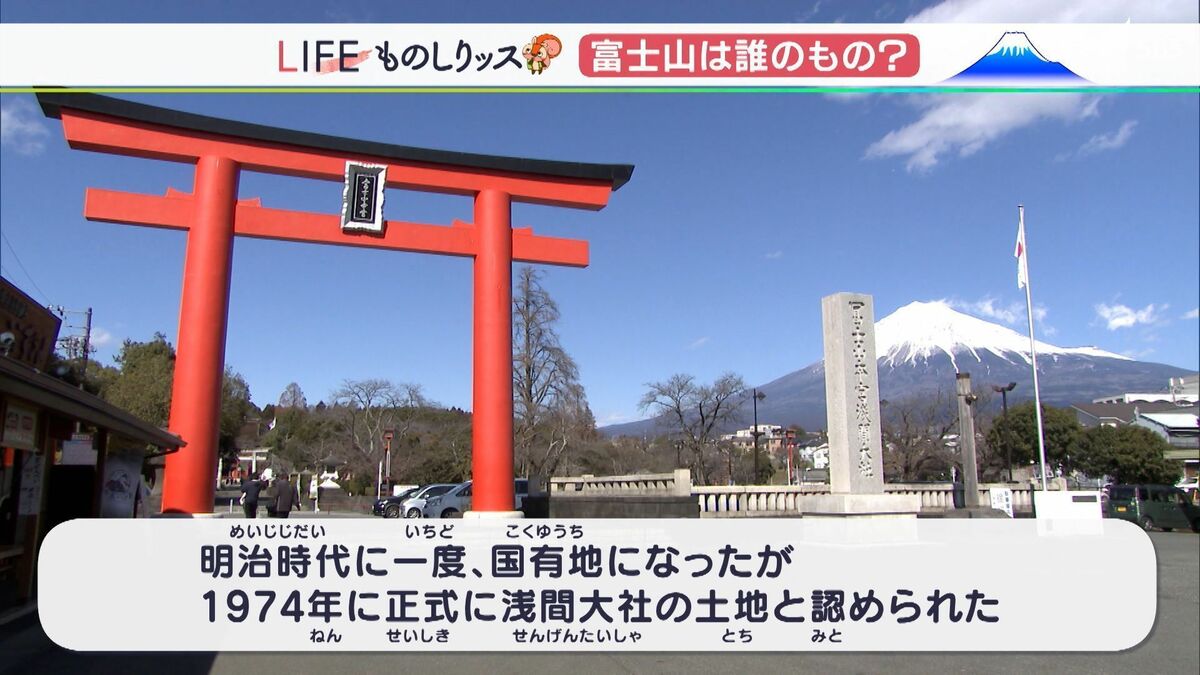
裁判は名古屋高裁を経て最高裁判所まで持ち越され、1974年(昭和49年)4月9日、最高裁は「8合目以上の土地は浅間大社の境内地であり、国はこれを無償譲渡すべきである」とする歴史的判決を下しました。国の敗訴が確定した瞬間でした。
しかし、判決が出てもすぐに土地が引き渡されたわけではありません。後述する「静岡県と山梨県の県境問題」により登記手続きが難航し、最終的に財務省東海財務局から浅間大社へ土地の譲渡登記が完了したのは、判決から30年後の2004年(平成16年)12月23日のことでした。実に明治の接収から133年ぶりの権利回復となったのです。
| 区分・エリア | 法的所有者・権利関係 | 歴史的背景・法的根拠 | 編集部の見解・管理状況 |
|---|---|---|---|
| 山頂(8合目以上) 標高3,360m以上 | 富士山本宮浅間大社 (私有地・境内地) | 1604年 徳川家康の寄進状 1974年 最高裁判決で確定 | 信仰の場として維持。一般登山者の通行は神社の好意と慣習で受忍されている。 |
| 剣ヶ峰の一部区画 | 国(財務省・気象庁所管) (国有地) | 旧富士山測候所用地として 浅間大社返還対象から除外 | 気象観測用レーダー跡地等、公共インフラ維持のため国が直接管理。 |
| 中腹〜山麓 (1〜7合目付近) | 国(林野庁国有林) 静岡県・山梨県・民間 | 近代以降の森林法・国有財産法 に基づく区分管理 | 林道、登山道、観光施設が林立。管理責任は自治体や管理組合に分散。 |
【境界未定地】静岡県と山梨県のどちらでもない?県境が存在しない深い理由
富士山をめぐるもう一つの大きな謎が、「山頂は静岡県なのか、それとも山梨県なのか」という管轄問題です。結論から言うと、山頂部分には県境が引かれておらず、公的な「境界未定地」となっています。
国土地理院が発行する2万5千分の1地形図を見ても、富士山の8合目付近で静岡県と山梨県の境界線が途切れており、山頂火口を取り囲むエリアには点線すら存在しません。
なぜ県境が引かれないのか。最大の要因は、両県の間で歴史的・感情的な領有権争いを避けるための「平和的凍結」です。明治維新以降、廃藩置県を経て両県の間で何度も境界確定の協議が持たれましたが、観光資源としてのブランド力や歴史的な富士講の拠点争いも絡み、合意には至りませんでした。
もし強引に境界線を引こうとすれば、山頂の火口や最高峰がどちらか一方の県に偏ることになり、激しい対立を生む恐れがあります。そのため、両県知事や自治体の間では「あえて県境を決めないことで調和を保つ」という大人の合意が形成されてきました。
なお、県境がないことで行政サービスに支障が出ないよう、実務上は以下のような巧みな取り決めがなされています。
- 住所と登記:浅間大社の奥宮が鎮座する山頂の住所は「静岡県富士宮市」として登記。
- 警察・救助の管轄:山梨県側ルート(吉田口)の救助要請は山梨県警、静岡県側ルート(富士宮・須走・御殿場口)は静岡県警が担当し、山頂火口周辺は共同パトロールを実施。
- 郵便番号:山頂の富士山頂郵便局(夏季限定開局)には「418-0011」(静岡県富士宮市管轄)の固有コードが割り当てられている。

固定資産税は誰が払う?登記簿や登山道にまつわるネットの誤解と真相
「広大な私有地であるなら、浅間大社は莫大な固定資産税を払っているのではないか」という疑問がネット上でしばしば囁かれます。しかし、山頂の境内地に対して固定資産税は課税されていません。
地方税法第348条第2項第3号の規定により、宗教法人が本来の宗教活動のために使用する「境内地」や「礼拝用建物」は非課税と定められています。富士山頂の土地は、浅間大社の御神体そのもの、あるいは神社の境内地として認定されているため、税金は発生しない仕組みです。
また、登山道の所有権と通行権についても誤解が目立ちます。8合目以上の登山道は浅間大社の所有地内を通過していますが、神社側は古くからの信仰と登拝の伝統を重んじ、一般登山者の通行を無償で受け入れています。私有地だからといって、神社が独自に高額な通行料を請求したり、一般人を締め出したりしているわけではありません。
山頂に立ち並ぶ山小屋については、浅間大社から敷地の借地許可を得て営業を行っており、土地所有者である神社と山小屋組合との間で適正な権利調整が行われています。
【実態検証】登山規制や入山料で揺れる現場と登山者のリアルな声
2020年代半ばを迎え、富士山を取り巻く環境はオーバーツーリズム(観光公害)とマナー崩壊により大きな転換点を迎えています。山梨県側が導入した吉田ルートのゲート規制(通行料徴収・通行人数制限)や静岡県側の夜間入山規制など、行政主導のルール作りが進む一方で、私有地である山頂を預かる現場からは複雑な声が上がっています。
大手SNSや登山コミュニティでは、入山規制と所有権の関係について活発な議論が交わされています。
「山頂が私有地だとは知らなかった。神社の境内にお邪魔しているという意識を持てば、ゴミのポイ捨てや弾丸登山のような危険行為は自ずと慎むべきだと感じる」(30代男性・登山愛好家)
「入山規制や通行料の導入は当然。ただし、集めた資金が自治体のインフラ維持だけでなく、山頂の清掃や神域を守る浅間大社側にも適正に還元される仕組みを明確にしてほしい」(40代女性・静岡県民)
現場を取材すると、山頂のトイレ維持やゴミ回収、遭難救助用のシェルター管理など、年間数百万人規模の訪問者を支えるコストは膨大です。「誰のものか」という権利の主張以上に、「私有地でありながら日本の共有財産でもある神山を、誰がどのように維持していくのか」という管理責任の分担が問われています。

【プロの結論】神聖な信仰の山と近代法制度が織りなす「共有の象徴」
法社会学および文化財保全の視点から富士山の所有権問題を紐解くと、極めて日本的な「法と信仰の二重構造」が浮き彫りになります。
欧米的な私的所有権の概念では、土地の所有者は排他的に外部を排除し、自らの利益のために自由に活用する権利を持ちます。しかし、富士山本宮浅間大社が持つ所有権は、そうした強硬な私権行使とは一線を画しています。徳川家康の寄進から最高裁判決に至るまで、神社側が一貫して主張してきたのは「私欲のための独占」ではなく、「古来の神聖な信仰空間を国家権力から守り、誰もが祈りを捧げられる場として維持すること」でした。
境界線をあえて決めない「境界未定地」という知恵も同様です。白黒をつける近代法の論理をあえて山頂から排除し、曖昧さを残すことで地域間の争いを防ぎ、全国民の象徴としての威厳を保ち続けています。
富士山を訪れるすべての登山者は、そこが単なるレジャー施設ではなく、歴史の荒波を乗り越えて守り継がれてきた「私有の神域」であることを心に刻む必要があります。
【富士山 は 誰 の もの】に関するよくある質問(FAQ)
Q1:富士山の頂上で家を建てたり、一般人が土地を買ったりすることはできますか?
A1:不可能です。富士山8合目以上はすべて富士山本宮浅間大社の宗教用地(境内地)であり、自然公園法(特別保護地区)や文化財保護法による厳格な法的規制がかけられているため、私的な売買や建物の新築・造成は一切認められません。
Q2:山頂で事故が起きた場合、静岡県警と山梨県警のどちらが捜査するのですか?
A2:登山道や遭難場所に応じて柔軟に分担されています。吉田ルート側での事故は山梨県警、富士宮・御殿場・須走ルート側は静岡県警が初動を担当し、境界未定地である火口周辺などは両県警が相互に連携・合同で現場検証を行います。
Q3:なぜ国は最高裁で負けるまで富士山頂を神社に返さなかったのですか?
A3:富士山が国家のシンボルであり、公衆の利用に供されるべき公共的資産であるという立場を国(大蔵省・現財務省)が強く主張したためです。しかし最高裁は、歴史的事実に基づく信教の自由と財産権の侵害を重く見て、神社の所有権を全面的に認める判決を下しました。
まとめ:歴史と信仰が生み出した「奇跡の私有地」
日本の最高峰・富士山は、形式的には「富士山本宮浅間大社が所有する私有地(一部を除く)」であり、行政的には「静岡・山梨の境界未定地」という特異なステータスを持っています。
この特異なあり方は、徳川家康の崇敬、明治政府の接収、戦後の法廷闘争、そして地域間の協調という400年以上の歴史的積み重ねによって形作られたものです。富士山が誰のものであるかという事実を知ることは、日本人が大切にしてきた自然崇拝の心と、近代法が共存する知恵を再確認することに他なりません。 (出典: 富士山 は 誰 の もの(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
