小規模企業共済は潰れる?破綻リスクと元本割れの真相を徹底検証
個人事業主や中小企業経営者、フリーランスにとって「退職金づくりの定番」として長年支持されてきた小規模企業共済。しかし、検索窓に「小規模企業共済 潰れる」という物騒な予測キーワードが並び、加入を躊躇したり積立金の安全性を不安視したりする事業者が後を絶ちません。国の制度だから100%安全なのか、それとも運営母体の経営危機によって大切なお金が吹き飛ぶ悪夢はあり得るのでしょうか。
結論から言えば、制度を運営する公的機関そのものが倒産して掛け金が消滅するリスクは極めて希薄です。にもかかわらず「潰れる」「大損した」という悲鳴が絶えない背景には、過去の運用難にまつわる生々しい経緯と、制度設計そのものに組み込まれた容赦のない元本割れペナルティが存在します。2026年現在の最新財務データを検証しながら、ネット上に渦巻く噂の正体と、損をしないための防衛策を浮き彫りにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:運営母体である中小機構が突如倒産・破綻して掛け金が全額消失する法的・財政的リスクは極めて低い。
- 要点2:「潰れる」と噂される主因は、過去の巨額運用損問題の記憶と、20年(240カ月)未満の任意解約で80%まで削られる冷酷な元本割れ設計にある。
- 要点3:強力な節税メリットがある一方で、安易な掛金減額による隠れ元本割れや、インフレ下での実質価値目減りという構造的罠に警戒が必要。
噂の真偽を徹底検証|「小規模企業共済が潰れる」と言われる4つの理由
インターネット上の掲示板やSNSでは、定期的に「小規模企業共済はいずれ破綻する」「入ると後悔する」といった言説が飛び交います。火のないところに煙は立ちません。なぜこのような不穏な噂が定着してしまったのか、現場の取材から浮かび上がった4つの構造的要因を紐解きます。
第1の理由は、過去に発生した巨額の運用損失(運用難)にまつわる歴史的経緯です。小規模企業共済は、バブル崩壊後の超低金利期やリーマンショック期において、予定利率(当時は高めに設定されていた給付水準)に対して実際の運用利回りが下回る「逆ざや」に苦しんだ過去があります。過去の国会質疑や経済メディアの報道で「巨額の含み損」「運用赤字」が大々的に報じられた記憶が、今なお「中小機構の財政破綻説」として尾を引いているのです。
第2の理由は、加入者の自己都合による「任意解約」で元本割れを食らった事業者たちの怒りの声です。事業資金がショートし、やむを得ず共済を途中で解約した経営者が、納めた掛け金より大幅に減額された解約手当金を見て「国に金を騙し取られた」「制度が崩壊している」とSNSへ書き込むケースが目立ちます。制度の約款に明記されているペナルティであるにもかかわらず、それが口コミとして伝播する過程で「小規模企業共済が潰れた」という誇大情報へと変質していきました。
第3の理由は、公的年金制度の財政危機論との混同です。少子高齢化に伴う国民年金・厚生年金の給付水準低下や支給開始年齢引き上げの議論と、独立行政法人が運営する積立型の退職金共済が混同され、「どうせ将来もらえなくなる」という漠然とした不信感に飲み込まれています。
第4の理由は、関連制度である「倒産防止共済(経営セーフティ共済)」を巡る税制改正の余波です。2024年10月以降、倒産防止共済の解約後再加入に関する税制上の優遇措置が厳格化され、多くの税理士や財務コンサルタントが共済制度全体の出口戦略を見直す動きを見せました。この「共済の見直しラッシュ」が、一部の事業者に「共済制度そのものが危ういのではないか」という誤った危機感を与えた側面も見逃せません。
【2026年最新】中小機構の財政状況と破綻リスクを財務データから読み解く
小規模企業共済を運営しているのは、経済産業省所管の独立行政法人である中小企業基盤整備機構(中小機構)です。民間保険会社のように「破綻して更生特例法が適用され、年金受給額が3割カットされる」といった事態が本当に起こり得るのか、開示資料と法的根拠から冷徹に検証します。
公式発表資料および最新の決算開示によると、小規模企業共済資産の運用規模は約11兆円を突破しており、安定した巨大ファンドとして機能しています。現在のポートフォリオは、かつての過度なリスク投資への反省から、国内債券を中心とした手堅い自家運用・信託運用へと大きくシフトしました。金利復活局面を迎えた2026年現在においては、超低金利下で発行された過去の超長期国債の評価損が一部で懸念されるものの、満期保有を前提とした運用設計が採られているため、キャッシュフローが即座に破綻する構造にはなっていません。
法的なセーフティネットも強固です。独立行政法人通則法および小規模企業共済法に基づき、国が政策的に個人事業主や小規模事業者の生活安定を支えるために創設した制度であるため、仮に中小機構が一時的な流動性危機に陥ったとしても、国庫からの補助や資金手当てがなされる法体系が整っています。国家が中小企業支援政策そのものを全面的に放棄し、国家財政が完全に破滅しない限り、「中小機構が倒産して共済金がゼロになる」という破綻シナリオは現実的ではありません。
【実態検証】利用者の生の声と現場目線で見えたリアル
財務上の安全性が確認できたとしても、現場の利用者が満足しているとは限りません。税理士事務所への相談記録や事業者コミュニティ、知恵袋に寄せられた当事者たちの生々しい告白を追うと、数字の背後にある「現実の痛み」が見えてきます。
都内でWEB制作会社を経営していた40代男性は、当時の苦渋に満ちた胸中を次のように明かしています。
「税理士から『最強の節税策』と勧められ、独立2年目から上限の月7万円(年84万円)を積み立てていました。ところが5年目に大口クライアントの倒産に巻き込まれ、運転資金が枯渇。藁にもすがる思いで共済を任意解約したところ、納めた約420万円に対して戻ってきた解約手当金は約336万円。約84万円もの大金を一瞬で失いました。『潰れる』と言われる意味が身に染みて分かりました。潰れかけていたのは制度ではなく、私の資金計画だったのです」
一方で、制度の機能を深く理解して窮地を脱した経営者もいます。製造業を営む50代の自営業者は、公の勉強会でこう語りました。
「物価高騰と原材料費の上昇で手元資金が底をつきかけた際、解約ではなく『契約者貸付制度』を利用しました。積み立てた掛け金の範囲内で、手続きからわずか数日で即日融資を受けられ、年1%台という低金利で急場をしのげた。銀行の融資審査を待っていたら黒字倒産していたかもしれない。この制度の真価は、解約せずに貸付枠を担保として握り続けることにあると感じます」
利用者の評判が「極上の制度」と「最悪の搾取」に二極化する背景には、この共済が持つ「長期継続を前提とした厳格な拘束力」を理解していたかどうかの分水嶺があります。
小規模企業共済と倒産防止共済の違いを完全整理【比較データ】
小規模企業共済を語る上で混同されやすいのが、同じ中小機構が運営する「倒産防止共済(経営セーフティ共済)」です。両者は目的も税務処理も全く異なるため、リスクの性質を見誤ると手痛い打撃を受けます。決定的な相違点を以下の比較表にまとめました。
| 比較項目 | 小規模企業共済 | 倒産防止共済(経営セーフティ共済) | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 主な制度目的 | 事業主の退職金積み立て・廃業後の生活保障 | 取引先倒産時の連鎖倒産防止・資金繰り支援 | 目的が「個人の退職金」か「企業の防衛資金」かで出口が根本的に異なる。 |
| 毎月の掛金上限 | 1,000円 〜 70,000円(500円刻み) | 5,000円 〜 200,000円(積立上限800万円) | 短期的な節税枠としては倒産防止共済の方が圧倒的に大きい。 |
| 掛金の税法上の扱い | 小規模企業共済等掛金控除(個人の所得控除) | 法人は損金算入/個人事業主は必要経費算入 | 小規模企業共済は個人の所得税・住民税を直接圧縮できる点が最強の強み。 |
| 元本割れ解消ライン | 任意解約の場合:240カ月(20年)以上 | 任意解約の場合:40カ月(3年4カ月)以上 | 小規模企業共済の「20年縛り」は非常に重く、途中で解約すると大打撃。 |
| 受け取り時の税制優遇 | 退職所得控除または公的年金等控除が適用 | 全額が益金算入(事業所得の雑収入) | 倒産防止共済は出口で課税されるが、小規模企業共済は退職金扱いで手取りが多い。 |
元本割れリスクの構造解剖|20年未満ペナルティと掛金減額の罠
小規模企業共済の「破綻」を語る上で、中小機構の倒産確率よりも何倍も警戒すべきなのが、制度内に合法的に組み込まれた「元本割れの設計構造」です。知らずに加入すると、事実上の財産喪失に見舞われます。
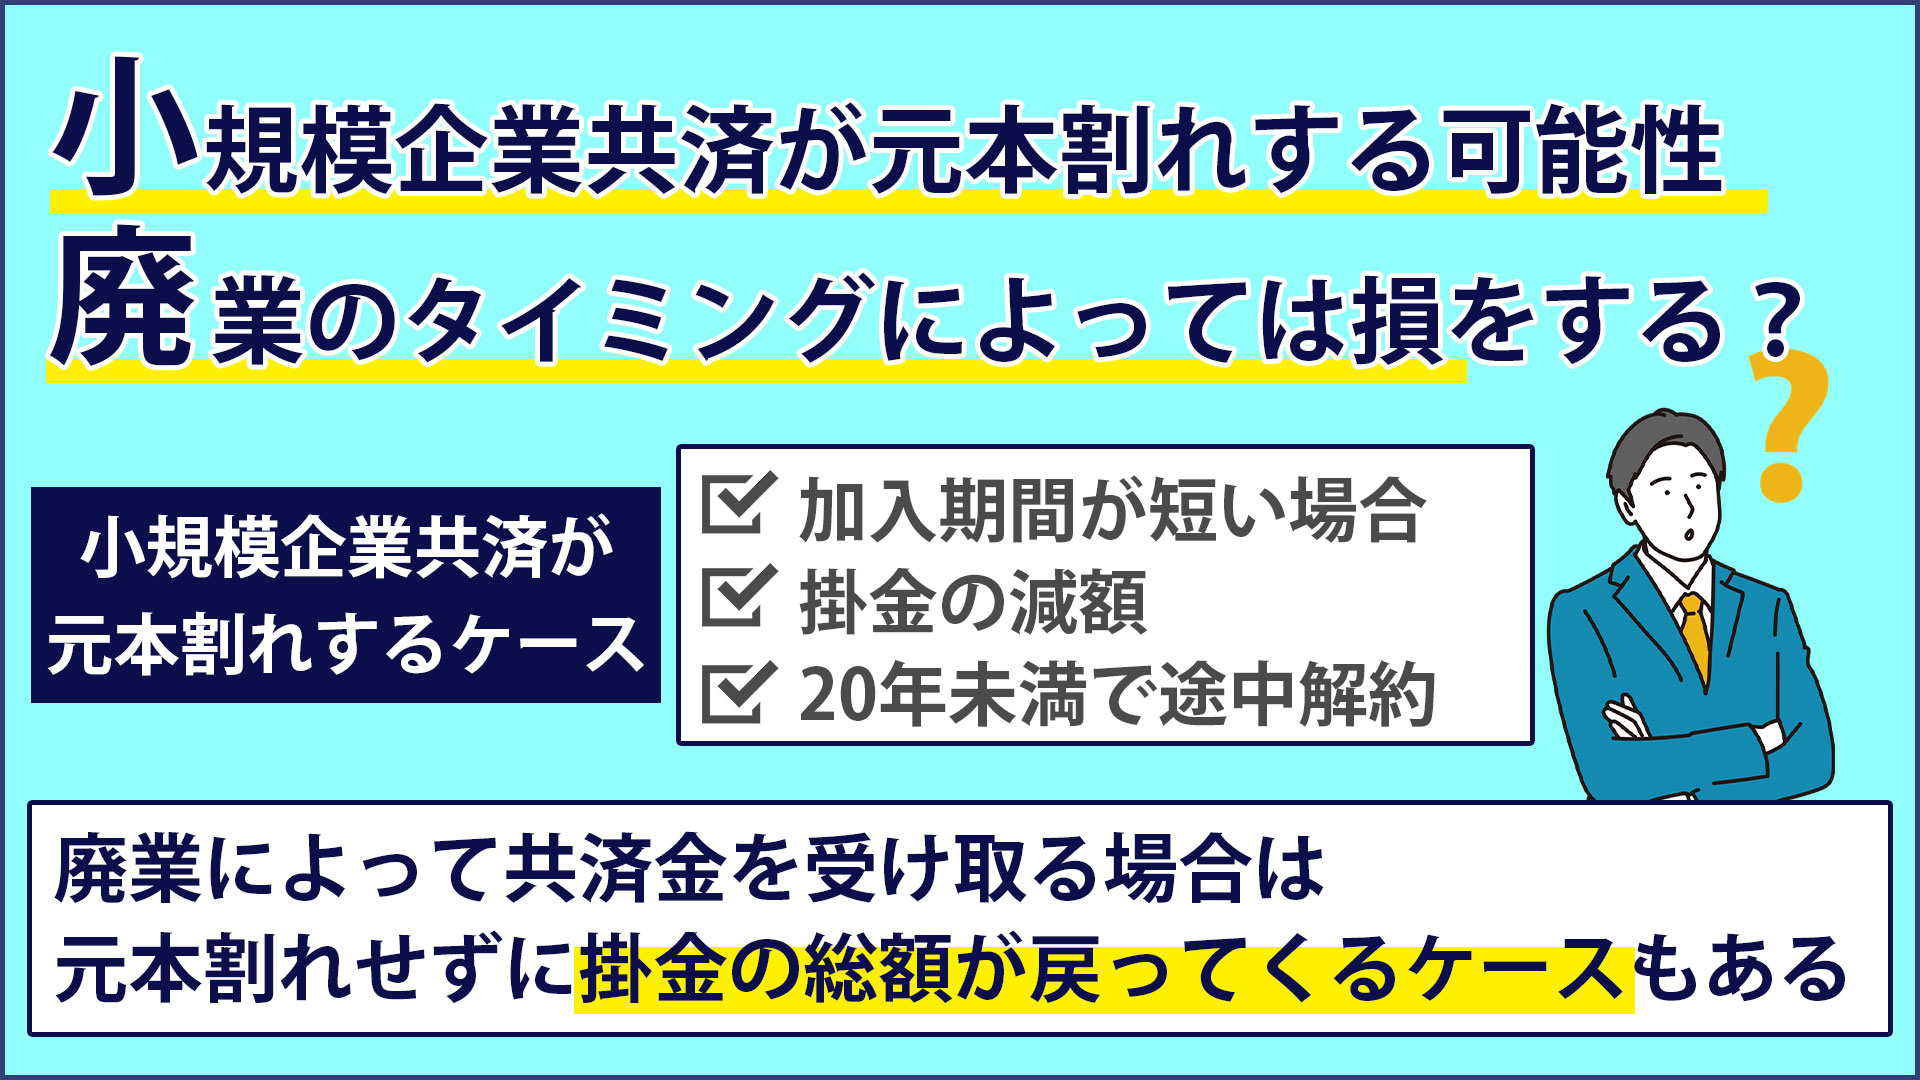
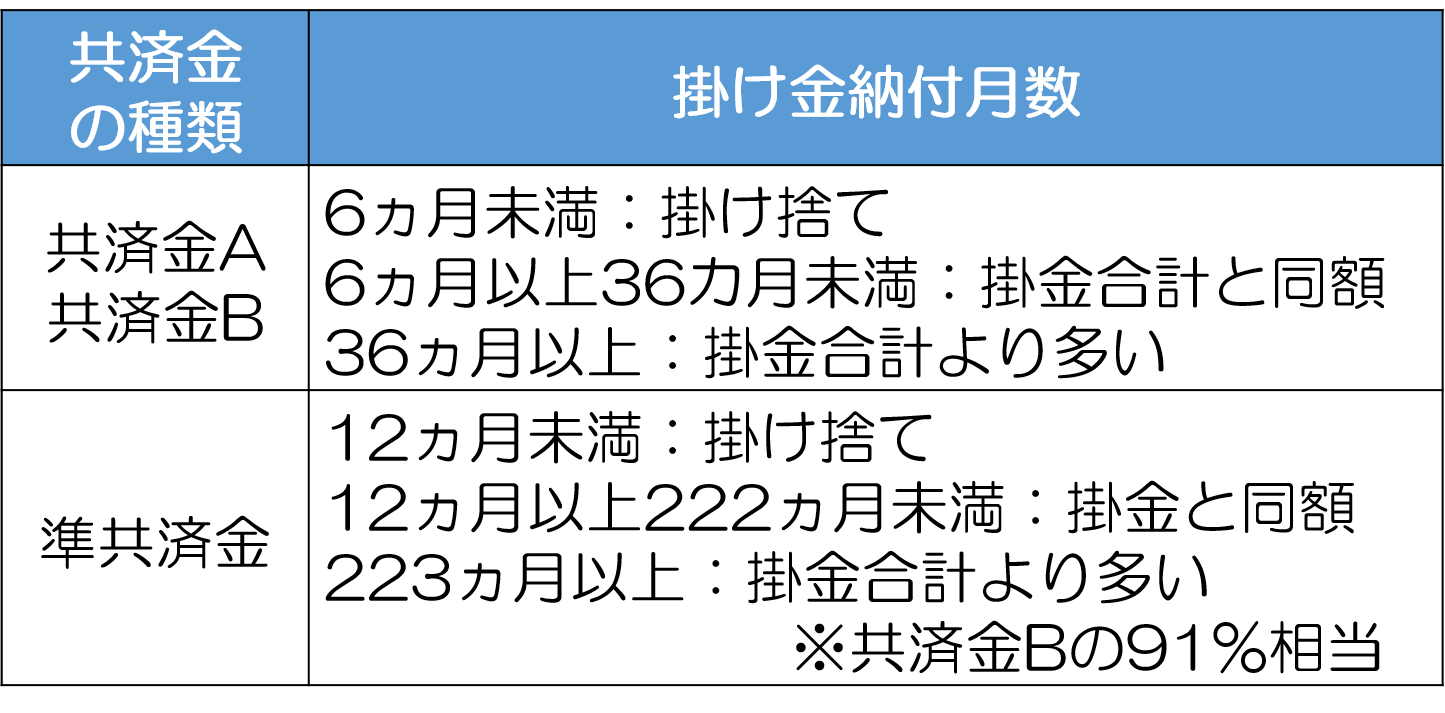
まず共済金の給付事由には、廃業や死亡に伴う「共済金(A・B)」や法人成り後の退任等に伴う「準共済金」、そして自己都合による「任意解約(解約手当金)」の明確な区別があります。正当な理由による廃業であれば、掛金納付月数が6カ月以上あれば元本割れせず、一定の付加金が上乗せされます。しかし、事業を継続したまま途中で資金が必要になって解約する「任意解約」の場合、納付月数が240カ月(満20年)を下回ると、受け取れる解約手当金は納付総額の80%〜95%程度に切り捨てられます。さらに、12カ月(1年)未満で解約した場合は掛け捨てとなり、1円も戻りません。
さらに恐ろしいのが、実務上多くの加入者が引っかかる「掛金減額リスク」の罠です。資金繰りが苦しくなり、毎月7万円の掛金を1万円に減額したとします。このとき、過去に払い込んだ「差額の6万円部分」は、その時点で積み立てがストップした状態(据置状態)になります。そして将来任意解約を迎えた際、その減額された6万円部分の納付月数は「減額した時点」でカウントが停止しているため、通算20年加入し続けていたとしても、減額部分は240カ月に達しておらず元本割れを起こしてしまうケースがあるのです。
これに加えて、任意解約で受け取る解約手当金は「退職所得」ではなく「一時所得」として課税されます。退職所得控除という強力な税制バリアが剥がれ落ちるため、元本割れで削られた上に所得税を徴収されるという二重の悲劇が発生します。これが「小規模企業共済で大損して潰された」と嘆く被害者の正体です。
一般に知られていない盲点とネットの誤解
制度自体の破綻リスクが低いとしても、経済的観点から見た「見えない損失」が存在します。現代のインフレ局面において直面する、共済の致命的な弱点を直視しなければなりません。
最大の盲点は、小規模企業共済の「固定予定利率(原則1.0%)によるインフレ負けリスク」です。デフレ下においては、所得控除による確実な節税効果に加えて年1.0%相当の利回りが約束される小規模企業共済は、まさに鉄壁の金融商品でした。しかし、年2〜3%水準の物価上昇が継続する経済環境下では、名目上の元本が維持されていても、20年後の貨幣の実質的購買力は大きく目減りします。
株式インデックスファンド等で運用するiDeCo(個人型確定拠出年金)や新NISAがインフレヘッジ能力を持つのに対し、小規模企業共済の資金は国債を中心とした運用に縛られているため、実質価値の毀損を防ぐ術がありません。「元本割れしない=資産が減らない」という思考停止こそが、インフレ時代における最大の誤解と言えます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学の知見に照らすと、小規模企業共済は「資金をあえてロックすることで浪費を防ぐ」というメンタルアカウンティング(心の会計)の観点から、自制心が揺らぎやすい個人事業主にとって優れた強制貯蓄インフラとして機能します。しかし、流動性を極端に奪う諸刃の剣であることも事実です。現場の財務指導経験から導き出した、明確な選別基準を提示します。
【小規模企業共済に今すぐ加入すべき人】
- 所得税・住民税の実効税率が高く、年間数十万円単位の所得控除メリットを即座に享受できる高所得事業者
- 向こう20年間、事業を廃業するか年齢要件を満たすまで掛金を払い続ける確固たる事業基盤がある人
- すでに生活防衛資金や事業の運転資金として半年〜1年分の現金を別口座に確保できている人
- 低金利の契約者貸付制度を「万一の際の緊急バックアップ枠」として戦略的に活用したい人
【加入を慎重に見送るべき・おすすめできない人】
- 開業して間もなく、月々のキャッシュフローが乱高下しているスタートアップや個人事業主
- 数年以内に法人設立(法人成り)や新規事業投資、住宅購入等でまとまった自己資金を吐き出す計画がある人
- インフレに打ち勝つ資産形成を最優先とし、株式等のリスク資産による複利運用を重視したい人
- 「いつでもペナルティなしで解約できる普通の積立預金」と勘違いしている人
【小規模企業共済は潰れる?】に関するよくある質問(FAQ)
Q1:もし中小機構が破綻した場合、掛け金は国の預金保険のように全額保護されますか?
A1:中小企業基盤整備機構は民間銀行ではないため、預金保険機構の「ペイオフ(1,000万円まで保護)」の対象ではありません。ただし、小規模企業共済法に基づき国が責任を持って設立した独立行政法人であるため、制度の運営難が生じた場合は国交・財政措置による給付水準の改定や支援が行われる建付けになっています。掛け金が一夜にして全額消滅する法的なリスクはまず想定されません。
Q2:業績が悪化してどうしても毎月の掛け金を支払えなくなったらどうなりますか?
A2:掛け金の支払いを一時的にストップする「掛金納付の停止(棚上げ)」や、最低金額である月額1,000円までの「掛金減額」の手続きが可能です。絶対に避けるべきなのは、慌てて「任意解約」をして20年未満の元本割れペナルティを踏むことです。ピンチの際はいったん掛金を最低限まで絞り、過去の納付分を寝かせておくのが実務上の定石です。
Q3:途中で掛け金を減額すると損をすると聞きましたが本当ですか?
A3:本当です。掛金を減額した場合、減額された金額分は「その時点で積立がストップした独立した掛金」として扱われます。将来、任意解約をした際に、減額部分の納付月数が240カ月に達していないと、その部分について解約手当金の元本割れが発生します。掛金の増額はいつでも柔軟に行えますが、減額には隠れたペナルティリスクがあるため、当初から無理のない金額で設定することが鉄則です。
Q4:小規模企業共済とiDeCo(個人型確定拠出年金)はどちらを優先すべきですか?
A4:両者は掛け金の全額所得控除という点では共通していますが、使い勝手が異なります。小規模企業共済は「掛金の範囲内で低利貸付が受けられる」「廃業時には年数にかかわらず元本割れせず退職所得控除が使える」という事業防衛の強みがあります。一方のiDeCoは「インフレに強い投資信託を選べるが原則60歳まで貸付も引き出しも一切不可」です。資金繰りの緊急避難路を確保したいなら小規模企業共済、老後資金のインフレヘッジを追求するならiDeCoが適しており、余裕があれば併用が理想的です。
まとめ:今後の動向と失敗しないための判断基準
「小規模企業共済が潰れる」という噂の正体は、制度自体の破綻ではなく、「20年未満の任意解約に対する厳罰的な元本割れ」と「掛金減額の複雑な罠」に足元をすくわれた事業者たちのリアルな後悔でした。中小機構自体の財務破綻を恐れて加入を見送る合理的な理由は見当たりません。
しかし、安全な公的制度だからといって、甘い見通しで加入して良いわけではありません。小規模企業共済は、実質税率が高い黒字事業者が、長期にわたって資金を凍結させる覚悟を持って初めて「最強の節税・退職金ツール」へと昇華します。手元流動性が乏しい段階での背伸びした加入は、将来の自分を兵糧攻めにする自殺行為に他なりません。
2026年以降の金利ある世界・インフレ局面を生き抜く経営者・個人事業主は、「全額控除の節税メリット」と「資金ロック・インフレリスク」を冷徹に天秤にかけ、自らの事業フェーズに合致しているかを見極める覚悟が求められています。 (出典: 小 規模 企業 共済 潰れる(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
