ソフトバンク株価の口コミ評判と真相!高配当の罠と買い時を徹底検証
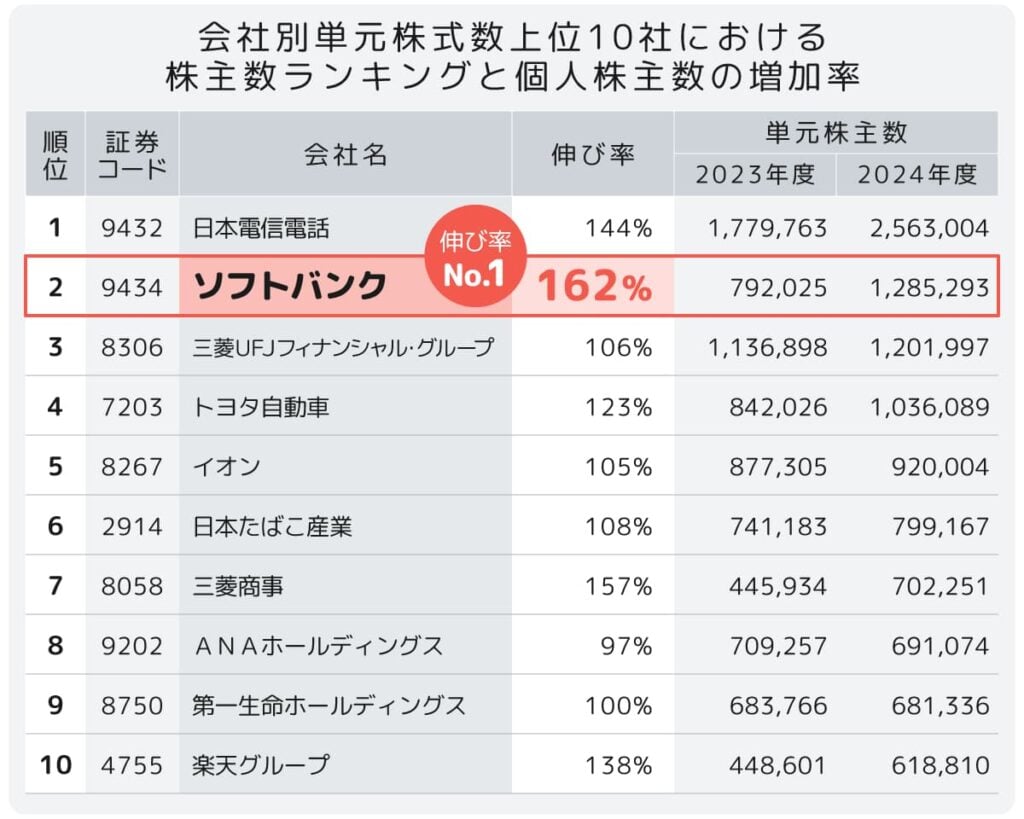
個人投資家の間で常に高い関心を集める通信大手・ソフトバンク(東証プライム:9434)。単元未満でも購入しやすい株価水準や魅力的なインカムゲインから、新NISAの成長投資枠・つみたて投資の対象としても絶大な支持を集めています。一方で、投資関連のコミュニティやSNS上では「配当維持は本当に可能なのか」「親会社との関係性や成長の頭打ちが不安」といった懐疑的な意見も少なくありません。
本稿では、市場のリアルな投資家心理や掲示板の書き込みを徹底精査し、財務諸表や事業構造のファンダメンタルズから浮かび上がる実態を解剖します。なぜ人気を集め、なぜ一部で警戒されるのか、その構造的背景と2026年現在の立ち位置を明快に整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ソフトバンク株は配当利回り4〜5%台の安定水準とPayPay優待で個人に根強い人気を誇る一方、高い配当性向に対する警戒感も根強い。
- 要点2:親会社ソフトバンクグループ(9984)との事業形態・リスクプロファイルの違いを正しく見極めることが投資判断の絶対条件。
- 要点3:株式分割による流動性向上とAIデータセンターなど次世代基盤の収益化が、今後の株価再評価の鍵を握る。
【2026年最新】ソフトバンク株価の口コミ評判は?高配当の裏に潜むリスクと真相
個人投資家が日々意見を交わす投資コミュニティにおいて、ソフトバンク高配当株評判は二極化の様相を呈しています。「銀行預金代わりに保有し続けられる盤石のディフェンシブ銘柄」と絶賛する層がいる一方で、「減配リスクや株価の上値の重さが気になる」と慎重姿勢を崩さない層も存在します。
ソフトバンク株ネットの反応を多角的に分析すると、好意的な意見の多くは「毎年の配当金が生活防衛や再投資に直結する」という実利面に基づいています。通信事業という景気変動に左右されにくい安定したキャッシュフローが、インカムゲイン重視派にとって強固な安心材料となっているのは明白です。
しかし、高配当の裏側には相応の理由があります。ソフトバンクは上場以来、親会社への大規模な資金還流や株主還元を重視する方針を掲げており、純利益の約85%を目安とする極めて高い配当性向を維持してきました。ネット上で「利益のほとんどを吐き出しているため、将来への再投資余力が削がれているのではないか」と懸念されるのは、この財務規律のギリギリを攻める還元姿勢に起因しています。
【徹底比較】通信ソフトバンク(9434)と親会社SBG(9984)の決定的な違い
投資初心者の口コミで頻繁に見られるのが、事業会社である「ソフトバンク(9434)」と、投資会社である「ソフトバンクグループ(9984、略称SBG)」の混同です。ソフトバンクグループ株価評判は世界中のテック企業やAI関連ベンチャーの株価動向、Armの成長性に連動するため極めてボラティリティが高く、ハイリスク・ハイリターンの性格を持ちます。
対する事業会社ソフトバンク(9434)は、国内通信事業、LINEヤフー、PayPay、エンタープライズ向けソリューションなどを束ねる実体収益企業であり、業績の振れ幅は限定的です。両者の性質の違いを客観的データで比較したものが下表です。
| 項目 | ソフトバンク(9434) | ソフトバンクグループ(9984) | 編集部の見解・評価 |
|---|---|---|---|
| 主たる事業内容 | 国内通信、IT・メディア、金融(PayPay等) | グローバル投資業(AI・半導体ファンド) | 実業の安定性か、投資先の爆発力かで全く異なる |
| 配当金利回り水準 | 約4.5%〜5.2%(高配当・高性向) | 約0.3%〜0.6%(低配当・キャピタル重視) | ソフトバンク配当金利回りはインカム派に圧倒的優位 |
| 株価ボラティリティ | 低〜中(ボックス圏で推移しやすい) | 極めて高い(市場全体の地合いに直結) | 資産防衛重視なら9434、成長益狙いなら9984 |
| 株主還元・優待 | PayPayポイント優待あり | 原則優待なし(自社株買い中心) | 個人投資家の実生活還元度は9434が圧勝 |
【実態検証】ソフトバンク株価掲示板やSNSで囁かれる「買ってはいけない理由」
ソフトバンク株価掲示板(Yahoo!ファイナンス掲示板やみんかぶ等)を巡回すると、定期的に「ソフトバンク株買ってはいけない理由」といった強烈な警告トピックが立ち上がります。現場の投資家たちが指摘するリアルな不安材料は、大きく分けて次の3点に集約されます。
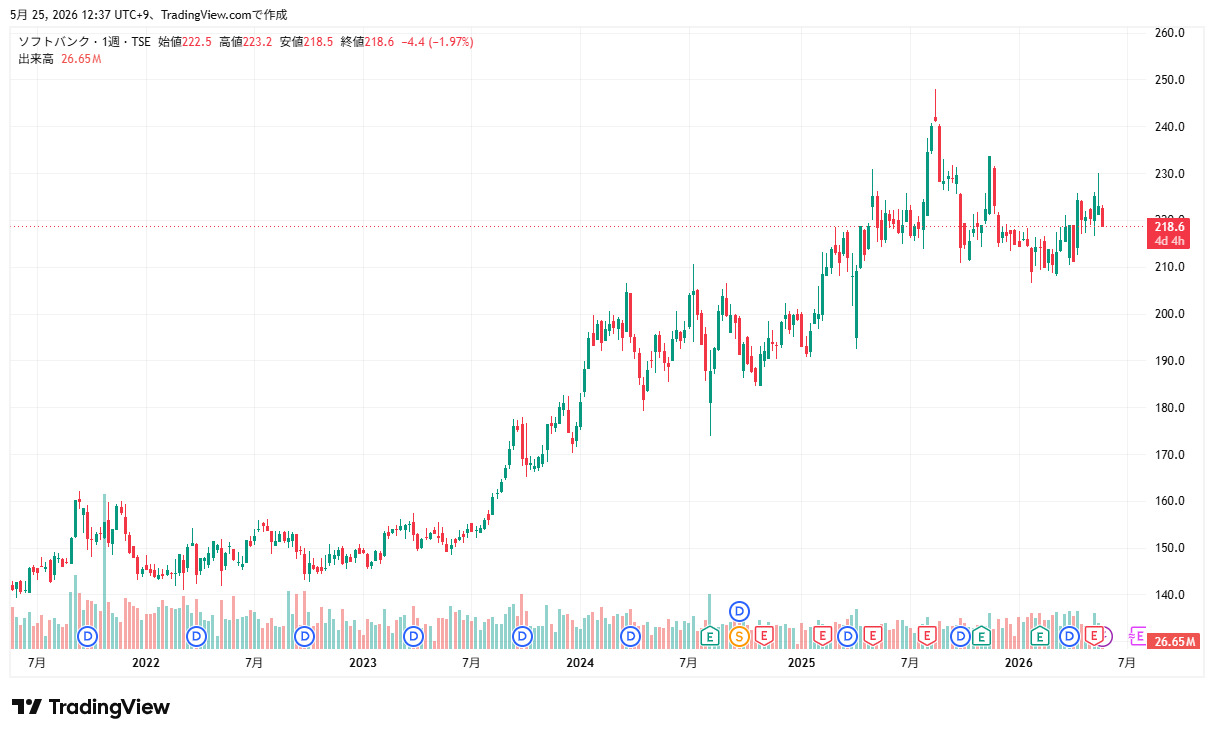
第一に、通信市場の成熟化と値下げ競争の後遺症です。国内通信契約数が飽和に近づくなか、格安SIMやサブブランド(ワイモバイル・LINEMO)へのシフトによってARPU(1ユーザーあたりの平均売上)を劇的に伸ばすことは容易ではありません。ソフトバンク株価推移チャートを見ても、一定のレンジ内で頑強に推移する反面、急激な上昇トレンドを描きにくい要因がここにあります。
第二に、連結有利子負債の規模です。同社は積極的な買収やインフラ構築をレバレッジを効かせて進めてきた歴史があり、金利ある世界への回帰局面において利払い負担の増加を懸念する声が上がっています。ただし、同社は通信事業から生み出される潤沢なフリーキャッシュフローで負債をコントロールしており、直ちに財務危機に陥るシナリオは極めて非現実的です。
第三に、親子上場のガバナンス問題です。親会社SBGへの配当送金マシンになっているのではないかという不信感が、一部の長期機関投資家を遠ざける要因として語られてきました。しかし、経営陣は独自の事業戦略と独立性を強調しており、単なる資金調達装置にとどまらない成長エンジンの育成に注力しています。
株式分割とPayPay優待の新戦略|個人投資家に支持される実利と還元姿勢
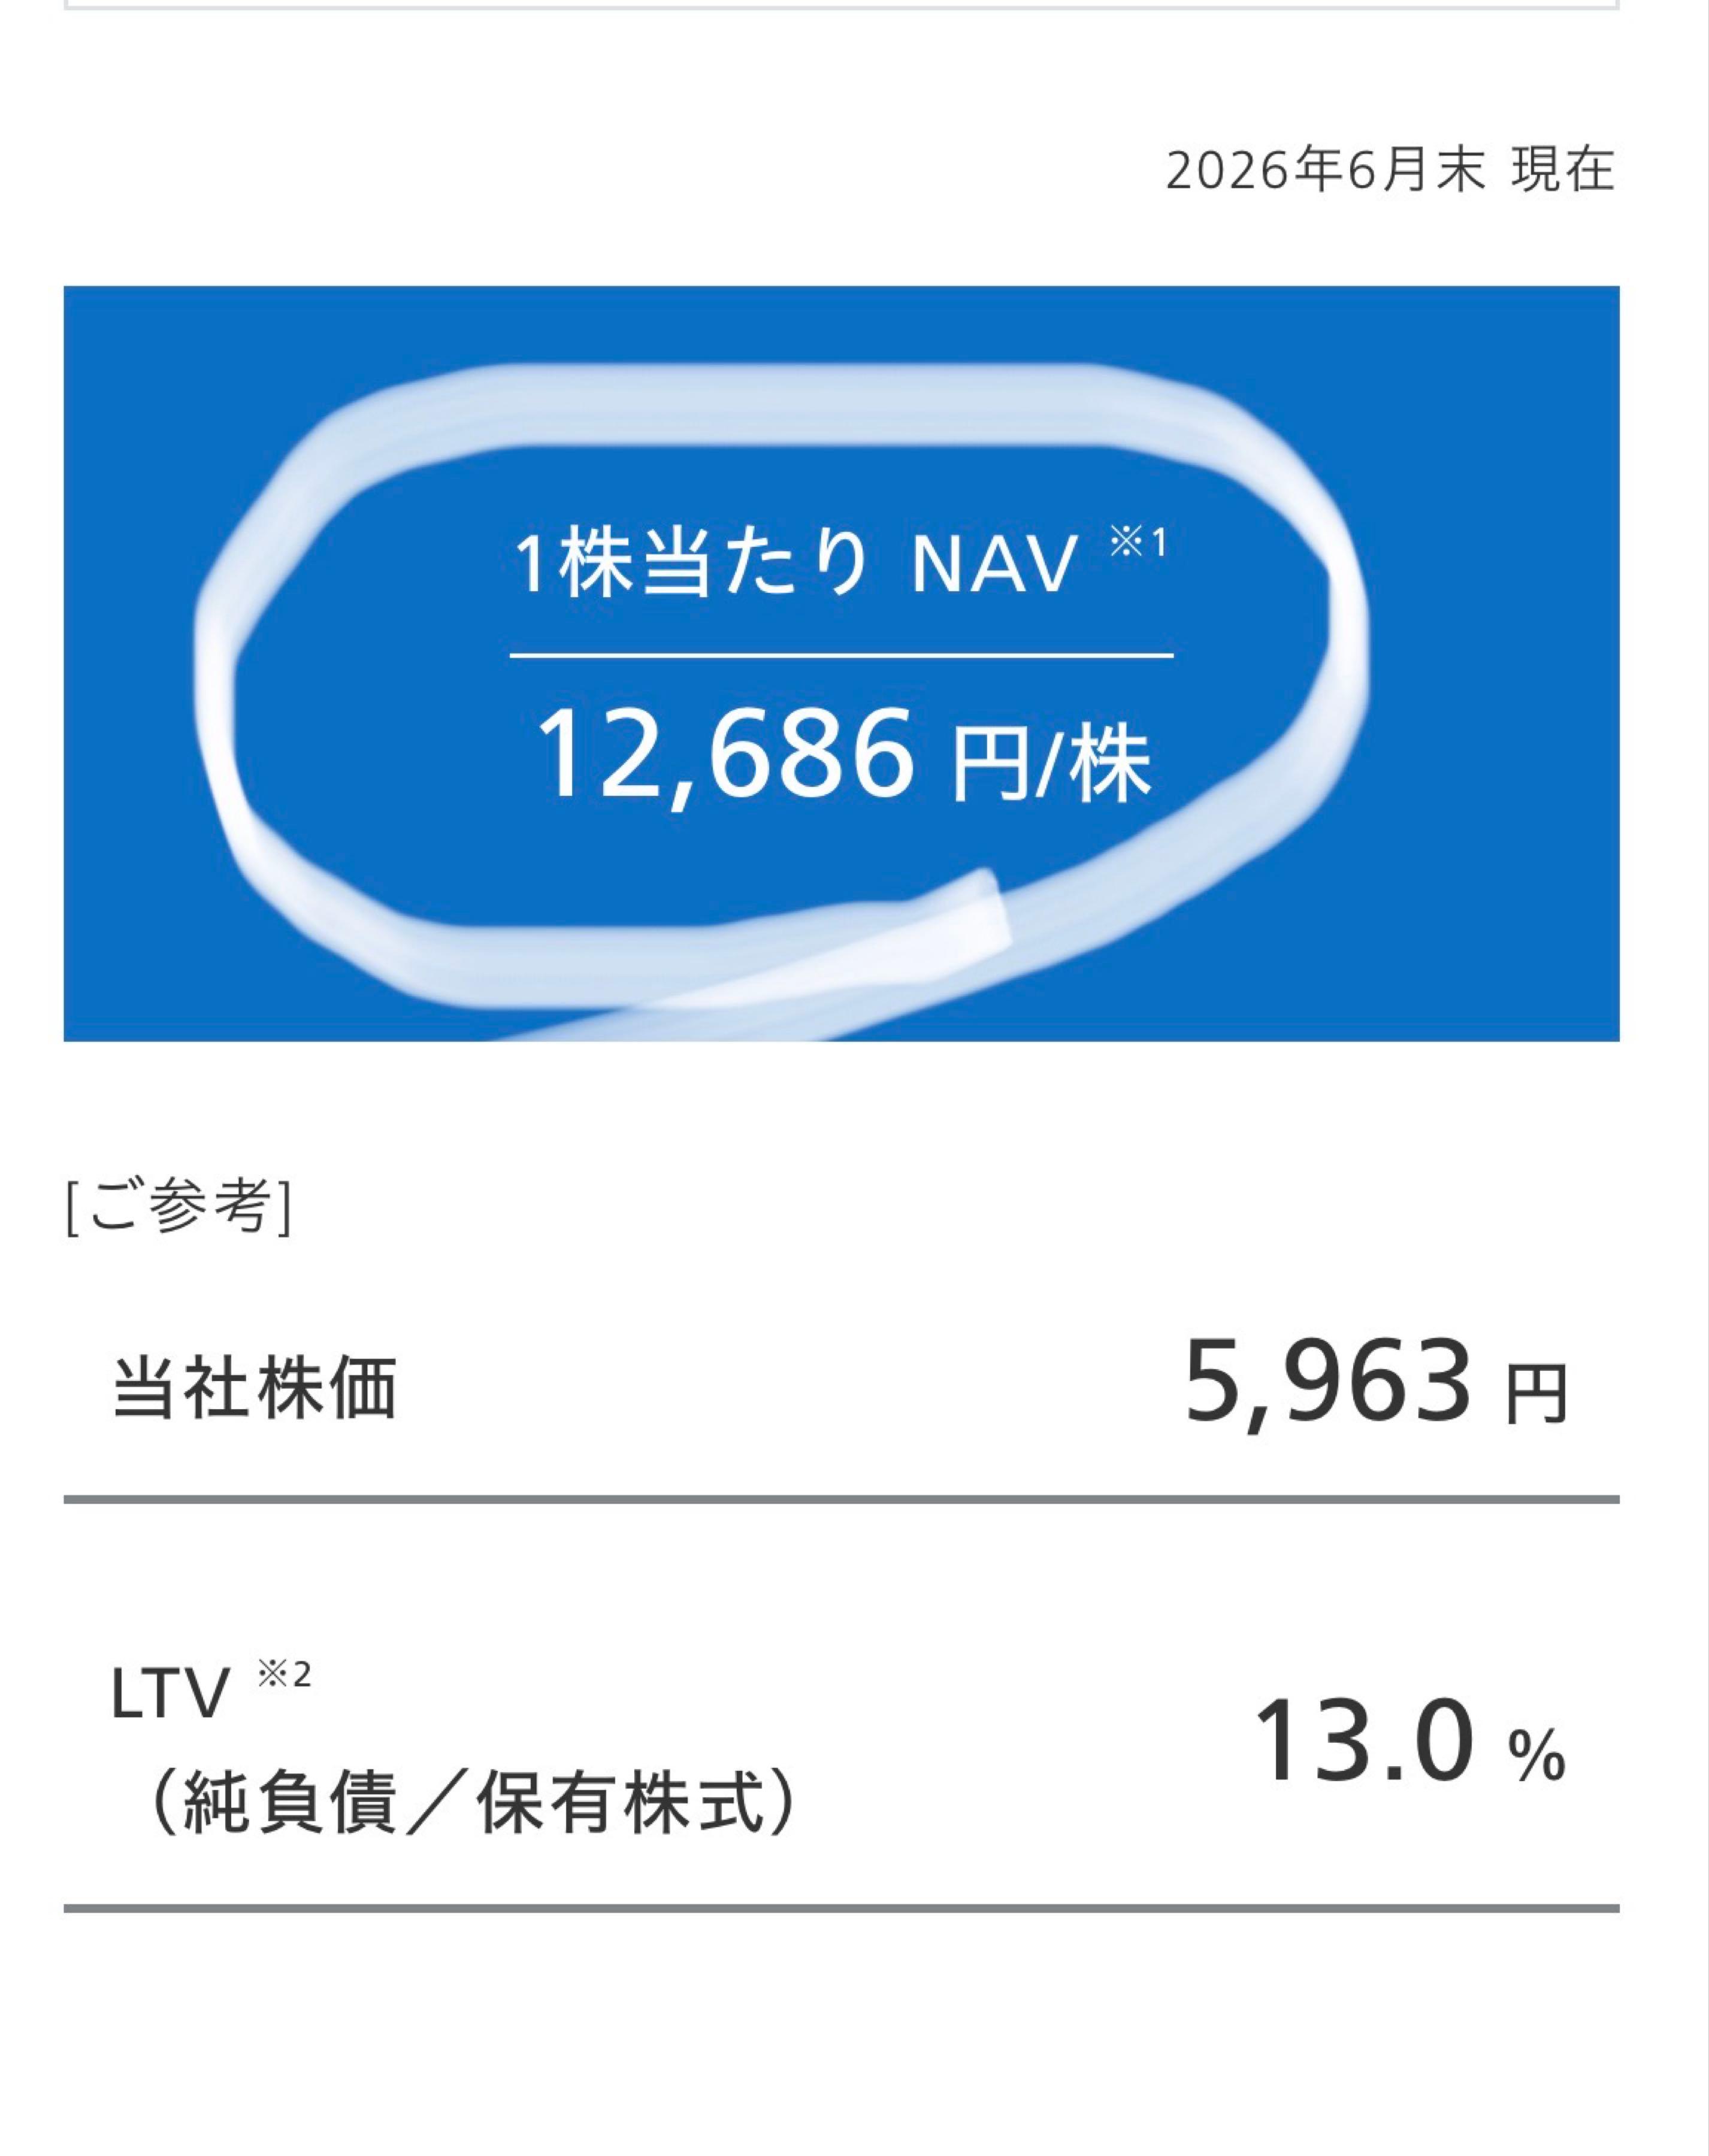
個人投資家の裾野を飛躍的に広げた決定打が、ソフトバンク株式分割最新情報に見られる柔軟な資本政策です。同社は投資単位あたりの金額を引き下げ、若年層や少額投資家でもNISA口座等を通じて気軽にエントリーできる環境を整えました。
これと連動して強烈な求心力を発揮しているのが、ソフトバンク株主優待PayPayの付与プログラムです。100株以上の保有期間条件を満たすことで付与されるPayPayポイントは、日本のキャッシュレス決済インフラとして定着したPayPay経済圏と完全に融合しており、配当金と合算した「実質総合利回り」を押し上げる効果をもたらしています。
「配当通知書とともに届く優待ポイントが、日常のランチ代や日用品購入にそのまま消えて助かる」という個人投資家の手記やSNS投稿が数多く見られるように、生活密着型のリターン設計が株主構成の安定化に大きく寄与しています。
今後の見通しと目標株価|AI・通信融合で成長性は維持できるか
今後の株価形成を占う上で、ソフトバンク株今後の見通しは単なる通信キャリアの枠組みを超えた「次世代社会インフラ企業」への脱皮が焦点となります。同社は全国の基地局拠点を活用した分散型AIデータセンターの構築や、生成AI基盤モデルの開発に巨額の先行投資を継続しています。
大手証券各社によるソフトバンク目標株価アナリスト予想を俯瞰すると、通信事業の底堅い収益基盤をベースに、エンタープライズ向けのDX支援事業や決済・金融セグメントの利益成長を織り込む形で、安定したコンセンサスが形成されています。
爆発的なキャピタルゲインを期待するのは筋違いであるものの、AIインフラの稼働による新たな法人向け収益が顕在化すれば、レンジ上限をブレイクアウトして段階的な株価水準の切り上げが実現する蓋然性は十分にあります。
【プロの結論】ソフトバンク株の買い時と向いている人・見送るべき人の条件
行動経済学や投資家心理の観点から見ると、投資における失敗の多くは「自らの投資目的と銘柄特性の不一致」によって生じます。ソフトバンク株をポートフォリオに組み込むべきか否かの判断基準は極めて明快です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼ 保有に向いている人の条件:
- 毎期のインカムゲイン(配当金)を生活費の補填や再投資の原資として重視する人
- PayPay経済圏を日常的に利用しており、優待と配当の総利回りを最大化したい人
- 日々の株価乱高下に一喜一憂せず、長期で腰を据えて複利運用を行いたい人
▼ 投資を見送る・慎重になるべき人の条件:
- 1〜2年で資産を2倍、3倍に急成長させたいキャピタルゲイン偏重の人
- 高配当性向や有利子負債の絶対額に対して強い心理的ストレスを感じる人
- 米国の大型テック株のような指数連動型の急激なグロースを期待している人
なお、ソフトバンク株買い時のタイミングとしては、市場全体のパニック売りや日銀の金融政策決定会合通過に伴う一時的なディフェンシブ売りで配当利回りが跳ね上がった局面が、中長期のエントリーポイントとして最も合理的と言えます。
【ソフトバンク 株価 口コミ】に関するよくある質問(FAQ)
Q1:ソフトバンク(9434)の配当金が減配されるリスクは本当にありませんか?
A1:通信事業のキャッシュ創出力が極めて高いため、即座に大幅減配となるリスクは低いと見られています。ただし配当性向が約85%と高水準で推移しているため、大型投資や法規制変更で利益が圧縮された場合、増配ペースの鈍化や配当据え置きが続く可能性は念頭に置く必要があります。
Q2:親会社のソフトバンクグループ(9984)が赤字になった場合、連動して株価が暴落しますか?
A2:市場の過剰反応によって一時的に連れ安となる場面はありますが、事業実体と収益源が異なるため、本源的な企業価値への影響は限定的です。業績実態を見極める投資家にとっては、そうした理不尽な下落局面こそが配当利回りの高まる好機となるケースが散見されます。
Q3:NISA口座での長期保有に適している銘柄と言えますか?
A3:非常に適しています。配当金に対して通常課される約20.315%の税金が非課税となるNISA制度において、4〜5%前後の配当利回りを誇るディフェンシブ銘柄は非課税メリットを最大限に享受できる代表格と言えます。
まとめ:今後の動向と失敗しないための判断基準
ソフトバンク(9434)の株価や口コミ評判を総括すると、同社は「短期的な値上がり益を追う投機銘柄」ではなく、「安定したキャッシュフローから高い配当と実用的な優待を享受し続けるインカム銘柄」としての地位を確立しています。
ネット上の極端な悲観論や過度な楽観論に惑わされることなく、強固な通信基盤とPayPay・AIインフラという次世代の布石、そして自身の資産形成の目的に合致しているかを見極めることこそが、後悔のない投資判断を下すための唯一の道筋です。 (出典: ソフトバンク 株価 口コミ(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
