パーセントの計算方法総まとめ!割引や増減率・電卓活用術まで徹底解説
買い物のレジ前で「30%オフ」の値引き額がパッと浮かばなかったり、職場のミーティングで前年比や利益率の算出を求められて手が止まってしまったりした経験は誰にでもあるはずです。数字や割合の概念はシンプルであるにもかかわらず、学校教育を離れると公式の組み立て方をど忘れしてしまいがちです。
パーセントの計算は、たったいくつかの原理原則と仕組みさえ頭に入れておけば、暗算でもスマートフォンの電卓でも迷うことはなくなります。基本となる割合の出し方公式から、現場で役立つ電卓・エクセルでの実践テクニック、さらには多くの人が陥りがちな「数字の錯覚」の真相まで、実務と生活に直結するノウハウを体系的に整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:「全体×割合=一部」「一部÷全体×100=パーセント」という基本構造さえ掴めば、あらゆる割引や構成比の計算は一瞬で解ける。
- 要点2:電卓の「%」ボタンの正しい挙動やエクセル関数、小数変換のコツを理解することで、買い物から決算分析・前年比比較まで作業時間を大幅に短縮できる。
- 要点3:「パーセントとパーセントポイントの混同」や「増減率の分母の取り違え」など、ビジネスで致命傷になりやすい認知の罠を論理的に回避できる。
【基礎から即実践】パーセントの計算方法と割合の出し方公式を完全整理
パーセント(%)とは、全体を「100」としたときに、対象の数量がどれくらいに相当するかを表す単位です。ラテン語の「per centum(100あたり)」が語源となっており、記号の「%」自体が「÷100」を意味する数学的サインだと捉えるのが理解の第一歩となります。
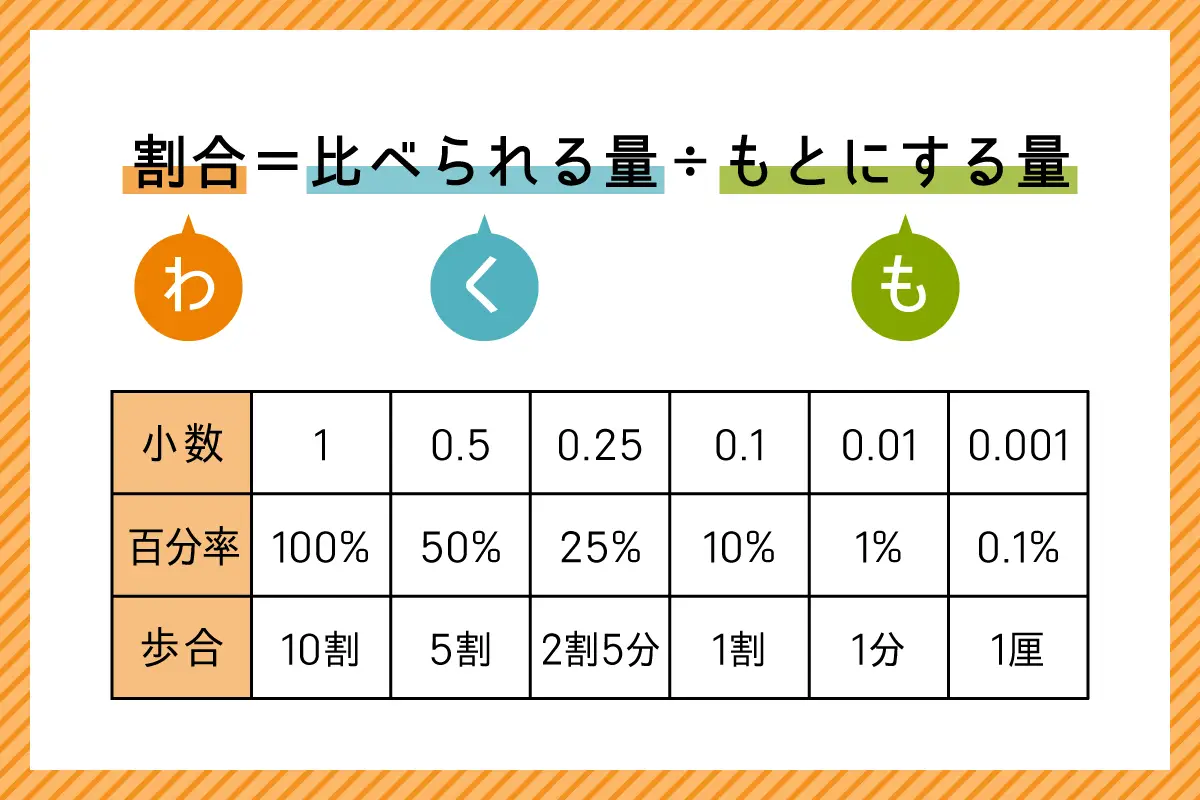
割合を求める基本的な計算式は、小学校算数で習う「く・も・わ(比べられる量・もとにする量・割合)」のフレームワークに基づいています。
- 割合を求める公式:比べられる量(一部) ÷ もとにする量(全体) = 割合
- パーセントに直す公式:割合 × 100 = パーセント(%)
- 一部の数値を求める公式:もとにする量(全体) × 割合(% ÷ 100) = 比べられる量(一部)
ここで極めて重要なのが、パーセント少数変換の感覚を身につけることです。計算を行う際、パーセント表記の数値をそのまま掛けてしまうと桁数が狂ってしまいます。「50% = 0.5」「25% = 0.25」「5% = 0.05」「0.5% = 0.005」といったように、小数点を左に2つ移動させる(100で割る)という動作を無意識に行えるようになると、計算のスピードは格段に跳ね上がります。
たとえば、社内のアンケートで「回答者400人のうち、84人が賛成した」という場面において、全体の何パーセント計算を行いたい場合は以下のようになります。
84(一部) ÷ 400(全体) = 0.21 → 0.21 × 100 = 21%
逆に「予算50万円のうち、広告費に15%を配分する」ときの金額を知りたい場合は、15%を小数(0.15)に変換して掛け算します。
500,000円 × 0.15 = 75,000円
この2つの往復パターンを身体感覚として落とし込むだけで、日常生活や日常業務の数値処理で立ち止まる場面は大幅に減少します。
【買い物&生活編】割引計算方法とパーセントオフ出し方の時短テクニック
店舗のセールやオンラインショッピングで最も頻出するのが、割引計算方法およびパーセントオフ出し方です。「定価7,800円の20%OFF」と書かれていた場合、多くの人は「7,800円の20%を計算し、その額を7,800円から引く」という2段階の手順を踏んでしまいがちです。
しかし、支払うべき金額を直接出すには「残りの割合(支払うパーセンテージ)」を直接掛けるのが最速のスマートな手法です。
- 20%OFFの場合:100% - 20% = 80% を支払うため、「定価 × 0.8」
- 30%OFFの場合:100% - 30% = 70% を支払うため、「定価 × 0.7」
- 45%OFFの場合:100% - 45% = 55% を支払うため、「定価 × 0.55」
前述の7,800円の20%OFFであれば、「7,800 × 0.8 = 6,240円」と一度の掛け算で瞬時に算出できます。
暗算で行いたい場合は、「10%の単位を作って掛け合わせる」ブレイクダウン法が威力を発揮します。7,800円の10%は「小数点を1つ左にズラした780円」です。30%引きであれば、780円を3倍して「2,340円引き」と暗算し、7,800円から引くという手順を踏めば、電卓を取り出さずとも概算を弾き出せます。
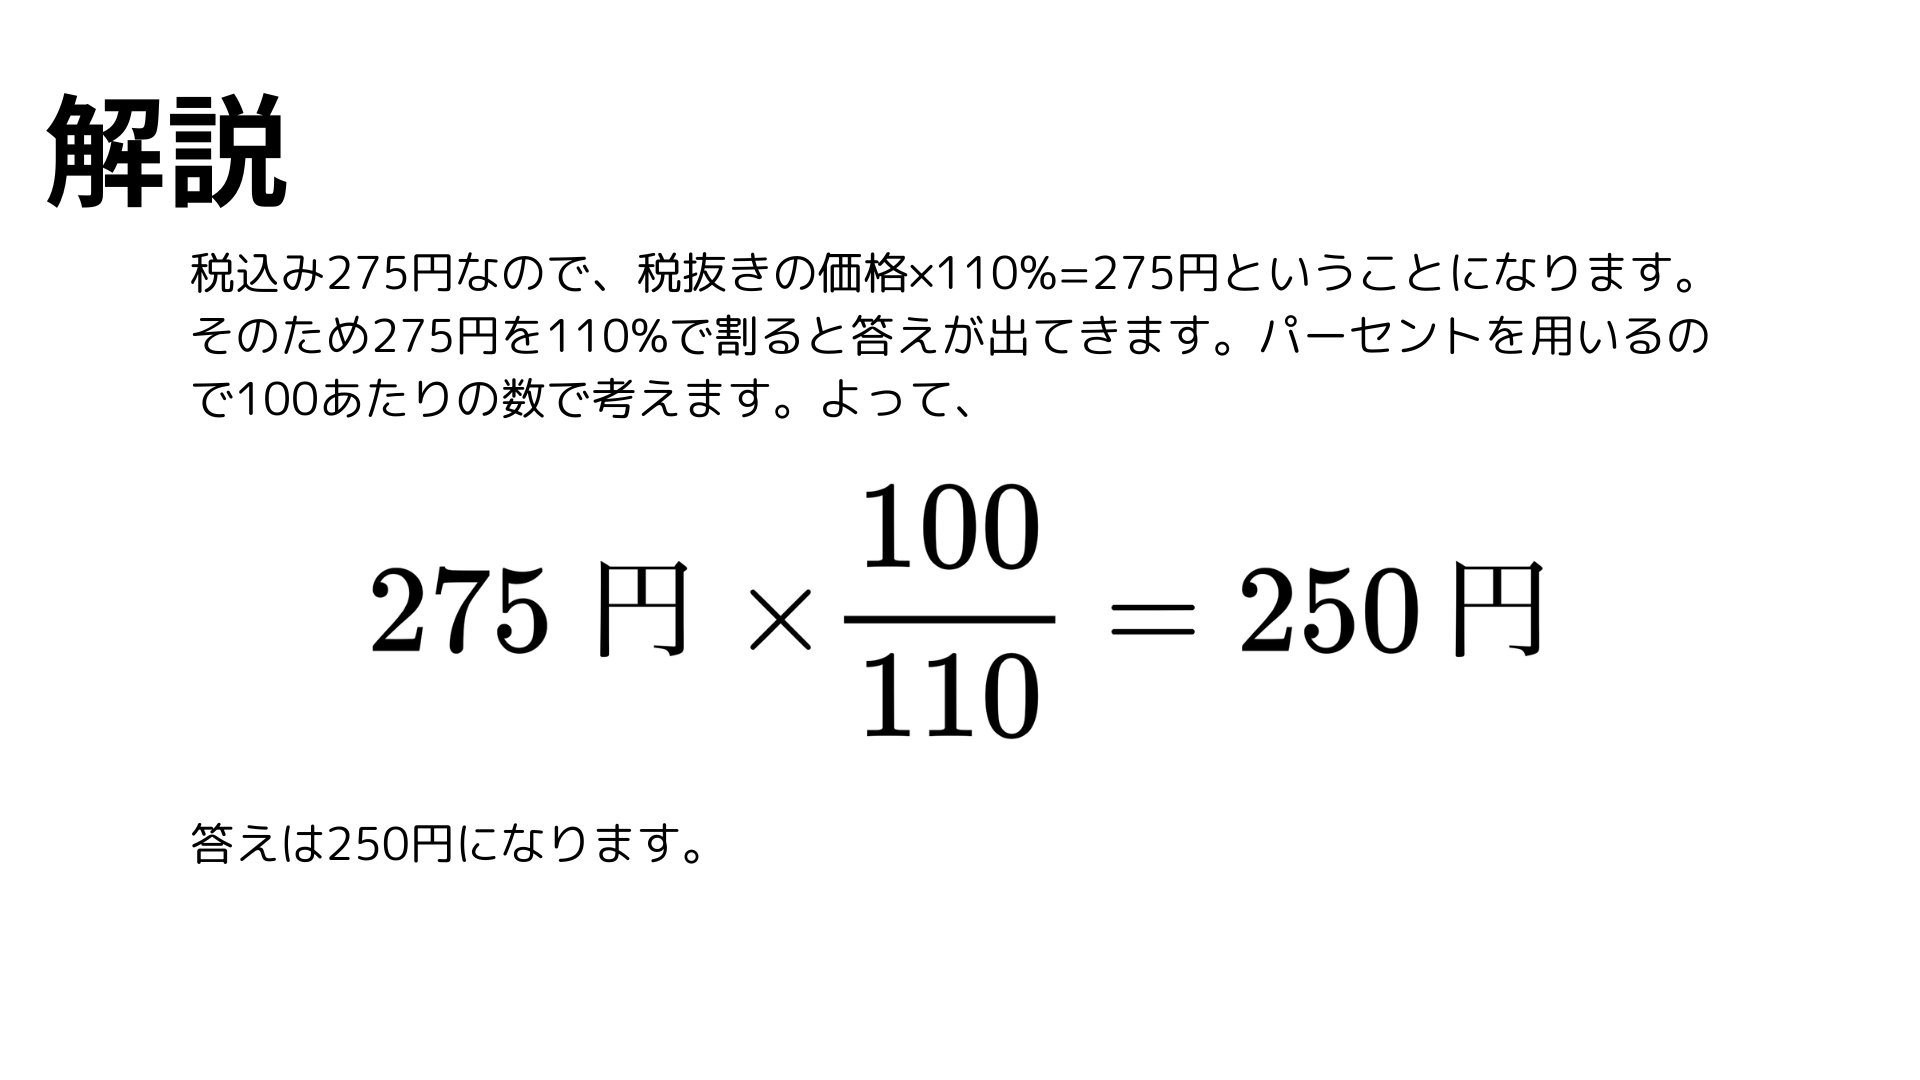
また、生活に密着した計算として外せないのが消費税計算パーセントです。標準税率10%と軽減税率8%が混在する日本の税制下では、以下の係数を掛ける処理が基本となります。
- 標準税率(10%)の税込価格:税抜価格 × 1.10
- 軽減税率(8%)の税込価格:税抜価格 × 1.08
- 税込価格から税抜価格を逆算する場合:税込価格 ÷ 1.10(または ÷ 1.08)
「税込11,000円の商品だから、消費税は11,000 × 0.1 = 1,100円引いて税抜9,900円だろう」と考えてしまうのは典型的なミスです。正しくは「11,000 ÷ 1.10 = 10,000円」となり、本体価格は10,000円、消費税額は1,000円となります。割り戻しの計算構造は家計簿や経費精算で必須の知識です。
【ビジネス&実務編】増減率計算方法・前年比・利益率計算式詳細まとめ
ビジネスの現場において、企画書や月次報告書を作成する際に避けて通れないのが「前年比」「増減率」「利益率」の算出です。これらは経営指標の根幹を成すため、計算式の定義を正確に把握しておく必要があります。
売上やPV(ページビュー)の成長度合いを測る増減率計算方法および前年比計算方法の基本構造は以下の通りです。
増減率(%) = (当期の実績 - 基準となる前期の実績) ÷ 基準となる前期の実績 × 100
たとえば、昨年の売上が800万円、今年の売上が1,000万円だった場合を計算してみます。
(1,000万 - 800万) ÷ 800万 × 100 = 200万 ÷ 800万 × 100 = +25%
ここで重要な注意点があります。比較のベースとなる「前年の数値(分母)」で割る必要があり、今年の数値で割ってしまうと誤った数値(20%)になってしまいます。また、前年比そのものを表す「前年比(売上比率)」は「1,000万 ÷ 800万 × 100 = 125%」となり、「前年比125%(=前年比25%増)」と同じ意味になります。
次に、営業活動や事業計画で必須となる利益率計算式詳細まとめを整理します。実務で最も多用される「売上高総利益率(粗利率)」と「売上原価率」は表裏一体の関係にあります。
- 売上総利益(粗利):売上高 - 売上原価
- 売上高総利益率(粗利率):売上総利益 ÷ 売上高 × 100
- 売上原価率:売上原価 ÷ 売上高 × 100 (※粗利率 + 原価率 = 100%)
日常の実務および商談で頻繁に使われる各種パーセント計算の公式と活用実例を以下の表にまとめました。
| 項目 | 詳細・数値データ(計算式) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 割引・セール価格 | 定価 × (1 - 割引率÷100) 例:12,000円の35%引 = 12,000 × 0.65 = 7,800円 | 10%〜50%OFF | 「値引き後の比率」を直接掛けるのが最もミスを防げる最短ルート。 |
| 全体比率(構成比) | 該当数値 ÷ 全体数値 × 100 例:全体1,500件中375件 = 375 ÷ 1,500 × 100 = 25% | 合計値が必ず100%になる | エクセルでは分母セルを絶対参照($固定)にするのが鉄則。 |
| 増減率(前年比伸長率) | (当期 - 前期) ÷ 前期 × 100 例:(120万 - 100万) ÷ 100万 × 100 = +20% | 業種平均:+3%〜10%成長 | 分母を当期数値にしてしまうミスが多発するため厳重注意が必要。 |
| 売上総利益率(粗利率) | (売上高 - 原価) ÷ 売上高 × 100 例:売上1,000円・原価700円 = 300 ÷ 1,000 × 100 = 30% | 小売:20〜30% 飲食:60〜70% IT:70〜90% | 原価に乗せる利益幅(マークアップ率)との混同に要注意。 |
| 消費税割り戻し(本体算出) | 税込金額 ÷ (1 + 税率) 例:税込55,000円 ÷ 1.10 = 50,000円(税抜) | 税率10%または8% | 「税込×0.1」を引く誤認処理が経理現場で後を絶たないため要注意。 |

【ツール活用】パーセント計算電卓の裏ワザ&エクセルパーセント計算式の実務テク
ツールを正しく使いこなすことで、計算の手間と人的エラーはゼロに近づけられます。一般的な事務用電卓やスマートフォンのパーセント計算電卓機能、そして業務の基盤であるスプレッドシートやエクセルでの計算テクニックを網羅します。
電卓パーセントボタン使い方の作法とメーカーによる挙動差
多くの人が使いこなせていないのが、市販電卓に備わっている「%」ボタンです。電卓パーセントボタン使い方は、実は電卓のメーカー(カシオ系 vs シャープ・キヤノン系)によってキーの入力順序に若干の仕様差が存在します。
- カシオ(CASIO)製電卓の場合:
- 割増(500円の10%増し):
500 × 10 % +(=550) - 割引(500円の10%引き):
500 × 10 % -(=450) - 比率(200は1000の何%か):
200 ÷ 1000 %(=20)
- 割増(500円の10%増し):
- シャープ(SHARP)・キヤノン(Canon)製電卓の場合:
- 割増(500円の10%増し):
500 + 10 %(=550) - 割引(500円の10%引き):
500 - 10 %(=450) - 比率(200は1000の何%か):
200 ÷ 1000 %(=20)
- 割増(500円の10%増し):
スマートフォンの標準電卓アプリ(iOS標準計算機など)では、500 - 20 % = と入力すると「400」と導き出される仕様が主流です。手元のツールの挙動を一度テストしておくと、現場での計算スピードが劇的に向上します。
エクセルパーセント計算式の実務設定ルール
ExcelやGoogleスプレッドシートでパーセントを処理する場合、数式内で「× 100」を記述しないのが基本原則です。
たとえば、セルA2に売上実績(800)、セルB2に売上目標(1,000)が入っており、達成率をセルC2に出したい場合:
数式:=A2/B2
この計算結果は「0.8」となります。この状態で、エクセルのツールバーにある「%(パーセントスタイル)」アイコンをクリックするか、ショートカットキー(Ctrl + Shift + %)を押すことで、表示形式が自動的に「80%」へと切り替わります。
もし数式に =(A2/B2)*100 と書いてしまうと、表示形式を%にした際に「8000%」という桁違いの表示になってしまいます。「エクセルでは割り算した小数のまま保持し、表示形式でパーセント化する」というルールを徹底してください。
【実態検証】数字の錯覚に悩む現場の声と認知バイアスの罠
知恵袋やSNSなどのコミュニティを調査すると、パーセント計算にまつわる混乱や、ビジネス現場での致命的なミスに関する体験談が数多く投稿されています。
「企画書で『前年比20%増の目標からさらに20%増やすから、基準年から40%増だ』とプレゼンして上司から激怒された」「20%オフのクーポンを使った後、タイムセールでさらに20%オフと言われて40%オフだと思い込んでいたら会計で違った」といったトラブルは日常茶飯事です。
人間は直感的に「パーセンテージを足し引き(加減算)できるもの」として捉えてしまう認知バイアス(心理的錯覚)を持っています。行動経済学でも「パーセンテージのフレーミング効果」として知られるこの現象は、数学的な事実と人間の直感が乖離することから生じます。
典型的な実例として「20%値上げした商品を、後から20%値下げしたら元に戻るか?」という問題があります。
- 元の価格:10,000円
- 20%値上げ後:10,000 × 1.20 = 12,000円
- そこから20%値下げ:12,000 × (1 - 0.20) = 12,000 × 0.80 = 9,600円
元の10,000円には戻らず、400円目減りします。これは「20%」を計算する際の基準となる母数(分母)が10,000円から12,000円へと変化しているためです。この基準値の移動を無視した直感的な判断は、仕入れや価格設定の現場において深刻な損失をもたらすリスクを孕んでいます。
一般に知られていない盲点|「パーセント」と「パーセントポイント」の致命的な混同
メディアの報道や企業の業績報告において、最も頻繁に誤用・誤解されているのが「パーセント(%)」と「パーセントポイント(%pt)」の違いです。
たとえば、ある政党の内閣支持率が「40%から50%へ上昇した」ケースを考えてみます。
このとき、上昇幅をどう表現すべきでしょうか。多くの人が「支持率が10%上昇した」と口にしてしまいますが、これは統計学およびジャーナリズム的に完全な誤りです。
- パーセントポイント(%pt):パーセントという単位そのものの差引き幅(絶対差)。
計算:50% - 40% = 10ポイントの上昇 - パーセント(%):元の数値(40%)を基準として、どれだけ伸びたかの変化率(相対差)。
計算:(50 - 40) ÷ 40 × 100 = 25%の上昇
「40%のものが10%上昇した」と言った場合、本来は「40 × 1.10 = 44%」になったことを意味します。支持率が40%から50%になった変化は「10ポイントの上昇」であり、比率としては「25%もの大幅な上昇」なのです。
利益率の改善報告でも同様です。「粗利率が20%から25%に改善した」場合、役員会で「5%改善しました」と報告すると過小報告になります。「5ポイント改善(伸び率としては25%の改善)」と正確に使い分けることが、プロフェッショナルとしての信頼性を担保します。
【プロの結論】計算ツールの使い分けと意思決定の判断基準
パーセントの計算においてミスを根絶し、数字に強いビジネスパーソンとして意思決定を行うための基準を明確化しました。
- 暗算で対処すべきケース:
日常の10%〜30%程度の割引確認や、概算での予算検討。小数点を移動させて10%の塊を作り、掛け算するブレイクダウン法のみで即断する。 - スマートフォンの電卓・アプリを使うべきケース:
店舗での複雑な割引(「2点目35%OFF」など)や、端数の出る外食・割り勘計算。基準値の掛け算(× 0.65など)を一発入力する。 - エクセル・専用シートで管理すべきケース:
利益率、前年比の増減率、全体構成比など、複数要素が絡む業務データ。数式は「割る前期」「割る全体」を徹底し、表示形式の%スタイルで出力して人的ミスを構造的に排除する。
【パーセント の 計算 方法】に関するよくある質問(FAQ)
Q1:パーセントオフの計算を暗算で素早く行う裏ワザはありますか?
A1:最も早いのは「10%の金額を出して掛ける」方法です。たとえば「6,400円の30%引き」なら、6,400円の10%である「640円」を3倍して「1,920円引き」と出します。または、支払う割合である「70%(0.7)」をイメージし、64×7を暗算して「4,480円」と出す方法も有効です。
Q2:電卓で「1000 + 10 %」と押しても正しい消費税込み金額が出ないのはなぜですか?
A2:電卓の内部仕様(CASIO系とSHARP系)によって「%」キーの動作が異なるためです。確実かつメーカーを問わずに税込金額を出したい場合は、%ボタンを使わずに素直に1000 × 1.1と入力するのが最も安全で確実な操作方法です。
Q3:前年比の増減率を計算したらマイナスになりました。計算式は合っていますか?
A3:合っています。たとえば前年が500万円で今年が400万円の場合、(400 - 500) ÷ 500 × 100 = -20%となります。マイナス表記は「前年比20%減少(前年比80%)」を正確に表しています。
Q4:エクセルで割合を計算したら「0.05」と出たので、100を掛けたら表示が「500%」になってしまいました。
A4:エクセルの「パーセント表示形式」は、セル内の数値を自動的に100倍して「%」記号を付与する仕組みです。そのため、数式内で「×100」を行う必要はありません。数式は=一部/全体のままにして、セルの書式設定でパーセントを選択してください。
まとめ:今後の動向と失敗しないための判断基準
パーセントの計算方法は、複雑な数式を暗記するものではなく、「全体を100としたときの割合」「小数点を左右に2つ動かす操作」という本質を捉えるだけで誰でも自在に扱えるようになります。
買い物の割引は「支払う比率(1-割引率)を掛ける」、ビジネスの増減率は「(当期-前期)÷前期」を徹底し、エクセルでは表示形式の特性を正しく理解する。これらを押さえておくだけで、日々の買い物での迷いや、職場での数値報告に対する不安は一掃されます。
数字の表面的な増減に惑わされず、その裏にある「基準値」と「計算構造」を見抜く確かな計算スキルを活用し、よりスマートでミスのない意思決定を実現してください。 (出典: パーセント の 計算 方法(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
