奨学金打ち切りの真実と回避策|成績基準や留年・復活手順を徹底解説
日本学生支援機構(JASSO)の統計によると、現在日本の大学生の約2人に1人が何らかの奨学金を利用して学業に励んでいます。学費の高騰や物価高が家計を直撃するなか、奨学金は多くの学生にとって進学を可能にする生命線です。しかし、一度採用されたからといって「卒業まで無条件で振り込まれ続ける」と思い込んでいると、取り返しのつかない事態に直面します。
大学の掲示板や自宅への書面通知で、ある日突然言い渡される「振込停止」や「廃止(受給資格の喪失)」。事前に制度の厳格なペナルティ基準や兆候を知らないまま過ごし、進級直前に資金ショートへ追い込まれて中退を余儀なくされる学生は毎年後を絶ちません。制度の仕組み、厳格化する学業成績基準、そして万が一の救済手続きの真実を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:奨学金の打ち切りには一時的に中断する「停止」と二度と受給資格が戻らない「廃止」があり、留年(修業年限超過)は原則として即「廃止」となる。
- 要点2:給付型・貸与型ともに毎年実施される「適格認定」で修得単位数やGPA下位25%に該当すると「警告」や打ち切り対象となり、スカラネットの入力漏れによる停止も多発している。
- 要点3:学業不振による廃止の場合でも過去の貸与分が即座に一括返還を求められることは原則ないが、貸与終了7か月後から分割返還が開始されるため早期の資金対策が不可欠である。
【2026年最新】奨学金が打ち切りになる決定的な理由と2つのペナルティ
奨学金が途絶える事態を指して一般に「打ち切り」と総称されますが、日本学生支援機構(JASSO)の規程上、ペナルティには明確に「支給停止」と「廃止」という2段階の処分が存在します。この2つの境界線を正確に認識しておくことが、最悪のシナリオを回避するための第一歩となります。
「停止」とは、学業不振や一時的な要件未達によって、奨学金の振込が一時的に中断される状態を指します。この期間中は振込額がゼロになりますが、受給資格そのものは保持されています。続く学期や年度末の審査で成績が向上する、あるいは改善が認められれば、振込を再開させる「復活」の余地が残されています。
一方、「廃止」は受給資格そのものを完全に剥奪される処分です。一度廃止が確定してしまうと、同じ学校種・課程においてJASSOの奨学金を再受給することは原則としてできません。これがいわゆる完全な「打ち切り」です。特に給付型奨学金を利用している場合、受給資格の廃止は「大学の授業料減免」の打ち切りにも直結するため、学費と生活費の双方が一度に消滅する壊滅的な打撃をもたらします。
| 処分区分 | 詳細・主な認定事由 | 受給権・振込への影響 | 編集部の見解・危機レベル |
|---|---|---|---|
| 警告 | 修得単位数が標準の8割以下、または成績下位1/4に該当 | 支給は継続(給付型は連続2回で廃止) | 注意喚起:次期に改善しなければ即座に支給停止・廃止に直結する |
| 停止 | 学業不振(単位不足・低GPA)、休学、継続手続の怠慢 | 支給が一時中断(改善認定で復活可能) | 黄色信号:半年〜1年間の挽回が必須。生活費の代替確保が急務 |
| 廃止(打ち切り) | 原級留置(留年)、修得単位極小、退学処分、連続警告 | 受給資格の完全喪失(二度と復活不可) | 赤信号(致命的):貸与終了7か月後から直ちに返還義務が発生する |
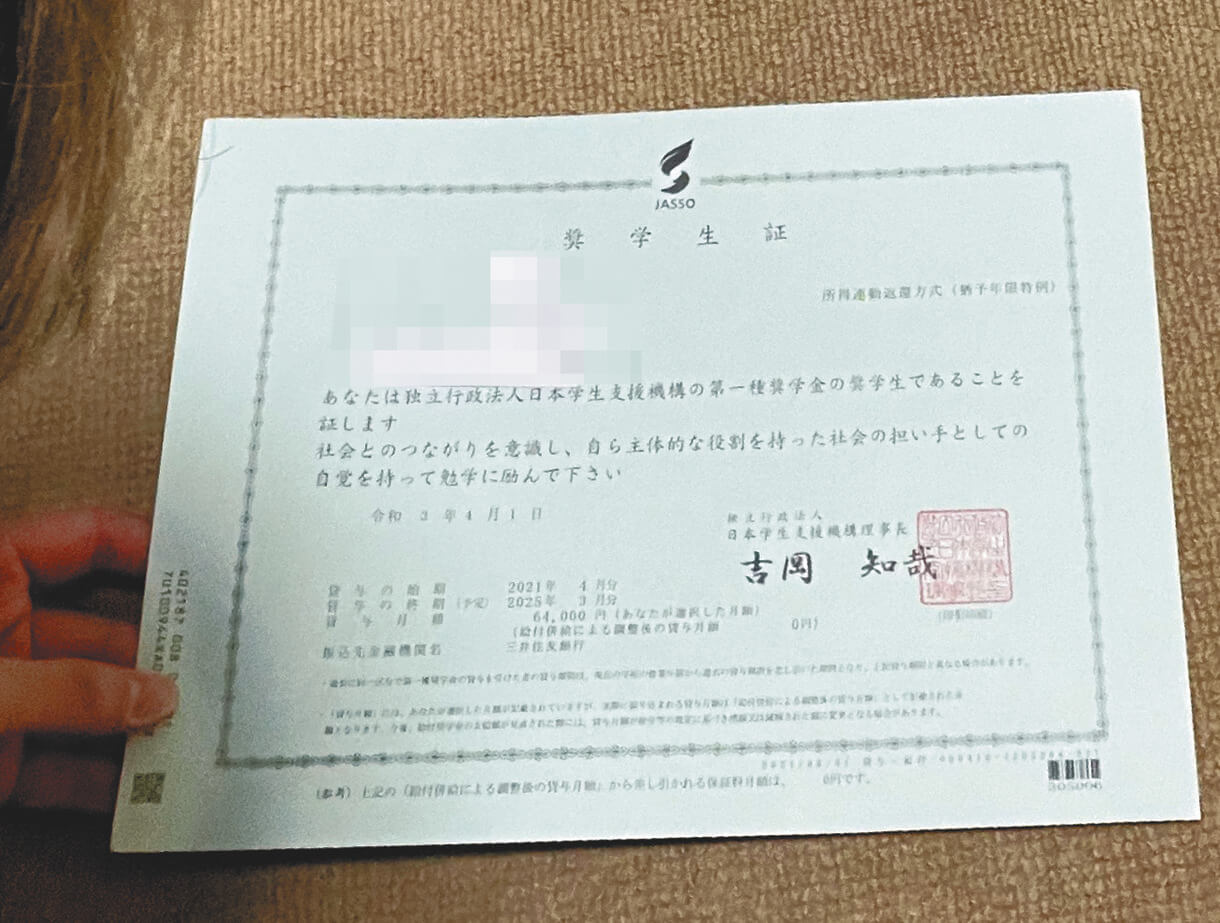
成績基準GPAと留年のペナルティ|給付型・貸与型のシビアな現実
学業を理由とする打ち切りは、具体的にどのような数値基準で下されるのでしょうか。毎年春先、大学側は前年度の成績を集計し、機構へ報告する「適格認定(学業等)」を実施します。この審査基準は、貸与型(第一種・第二種)と給付型(修学支援新制度)で異なり、近年は特に国費が投入されている給付型の基準が厳格化しています。
給付型奨学金における学業適格認定では、以下のいずれかに該当した場合、容赦なくペナルティが科されます。
第一に「修得単位数の不足」です。各年次の卒業要件単位数を単純に年数で割った「標準修得単位数」の6割以下しか単位を取得できていない場合、原則として一発で「廃止」処分が下されます。また、修得単位数が6割を超えていても8割以下に留まっている場合は「警告」の対象です。
第二に「GPA(平均評点)の基準」です。GPA等が在学する学年・学部内の「下位4分の1(下位25%)」に属しており、学修意欲が低いと判断された場合も「警告」を受けます。この警告は単なるお小言ではありません。2回連続で「警告」判定を受けると、自動的に「廃止」へ昇格するという極めて機械的なルールが敷かれています。
そして、最も回避が難しい決定的な打ち切り理由が「留年(原級留置)」です。JASSOの規定では、病気や留学などのやむを得ない特別の事由として大学が承認した場合を除き、単位不足による留年が確定した時点で「廃止」処分となり、奨学金は打ち切られます。救済のための「留年猶予」は原則として存在しません。
【実態検証】突然の振込停止に悲鳴|学生コミュニティに見るリアル
編集部がSNSや知恵袋、現役大学生への取材を通して浮き彫りになったのは、学業成績以外の「人為的ミス」による理不尽な振込停止の多さです。
「4月に口座を確認したら、あるはずの振込がゼロになっていた」「大学から『継続願未提出による貸与終了のお知らせ』という通知が届き、目の前が真っ暗になった」。こうした学生たちの証言は、毎年冬(12月〜翌年2月頃)に実施される「奨学金継続願」のインターネット提出忘れに起因しています。
大学側はポータルサイトや掲示板、学生メール宛てにスカラネット・パーソナルでの入力案内を配信します。しかし、多忙な講義やレポート提出、期末試験のスケジュールに追われる中で通知を見落とし、指定の締め切り期日を過ぎてしまう事例が後を絶ちません。機構側から見れば「継続を希望しなかった」と形式上判断されるため、成績が極めて優秀であっても3月または4月振込分から有無を言わさず支給停止となります。
さらに深刻なのが「家計基準の変動」による打ち切りです。特に給付型奨学金は、毎年夏にマイナンバーを通じて保護者の前年所得(住民税情報)が自動的に再審査されます。10月振込分から支援区分(第I区分〜第IV区分)が切り替わり、親の残業代増や世帯構成の変化によって「支援対象外」へ転落するケースが珍しくありません。「成績はオールAなのに、家計基準オーバーで給付も授業料減免もゼロになった」という想定外の経済的打撃は、学生個人の努力だけでは防ぎきれない構造的なリスクと言えます。
一般に知られていない盲点とネットの誤解|一括返済リスクと返済義務の真相
奨学金の打ち切りに関する情報には、過度な不安を煽るデマや誤認が多く含まれています。特にネット上で流布されている「打ち切られたら、これまで借りた分を全額一括で返さなければならないのか」という疑問について、法的な真実を整理します。
結論から言えば、学業不振や留年によって貸与奨学金が「廃止」になったからといって、過去の貸与残高を即座に一括返済するよう請求されることは原則としてありません。機構の返還規程に基づき、貸与が終了した月(打ち切り月)の「7か月後の27日」から、当初予定されていた月々の分割振替(リレー口座引き落とし)がスタートします。
ただし、例外となる「本当の一括返済リスク」が存在します。それは、虚偽の申請や不正な手段によって奨学金を受給していたことが発覚した場合です。家計所得の改ざん、意図的な不正受給、あるいは大学へ籍を置いたまま実質的に通学せず不正に受給し続けたケースでは、受給資格の取消とともに受給総額の即時一括返還、および年利10%相当の延滞金が課される法的ペナルティが明記されています。
もう一つの盲点は「親(保証人)への露呈」です。学生本人が「打ち切りになったことを親に隠して自分で何とかしよう」と試みても、機構からの返還確認書類や重要通知は人的保証制度における連帯保証人・保証人(父母等)の自宅住所へ直接郵送されます。隠蔽工作は事実上不可能であり、発覚が遅れるほど家庭内の信頼関係を決定的に破壊することになります。
万が一打ち切られたら?停止からの復活手続きと大学独自の救済措置
万が一「支給停止」や「廃止の危機」に直面した場合、何も打つ手がないわけではありません。制度の隙間を埋めるための復活手続きと救済ルートが整備されています。
まず、学業不振による「支給停止」処分を受けた場合です。これは二度と受給できない「廃止」とは異なります。次学期または次年度の成績判定において、修得単位数やGPAの基準を満たせば、大学を通じて「奨学金受給権の復活」を申請できます。この際、なぜ学業が不振に陥ったのか、今後はどのように改善するのかを論述する「事情書」や学習計画書の提出が課されるのが通例です。
次に、スカラネットの継続願入力漏れによって振込が停止された場合です。大学の担当窓口(学生課や奨学金窓口)によっては、締め切り直後の極めて早い段階であれば、追加の手続きや救済申請を受け付けてくれる余地が残されていることがあります。放置して年度を跨ぐと完全に廃止扱いとなるため、停止に気づいた瞬間に学生課へ直接駆け込む行動力が明暗を分けます。
そして、すでにJASSOの奨学金が完全に廃止(打ち切り)されてしまった場合の現実的な代替手段として、以下の救済措置を検討すべきです。
- 大学独自の緊急給付金・授業料分納・延納:国公立・私立を問わず、多くの大学が経済的困窮学生向けに独自の緊急奨学金や、学費支払期限を半年程度先送りできる延納制度を設けています。
- 社会福祉協議会の生活福祉資金貸付(教育支援資金):無利子で学費や就学支度費の貸付を受けられる公的セーフティネットです。世帯収入の要件がありますが、JASSOを失った後の最後の砦となります。
- 日本政策金融公庫の「国の教育ローン」:学生本人ではなく保護者が契約主体となりますが、学費の一時的な補填手段として最も利用実績があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
奨学金制度を安全に利用し切るためには、「自分が制度に適したリスク管理を行える状態にあるか」を客観的に見極める必要があります。
【奨学金受給を継続できる人(適性が高い)】
学業を最優先事項としてスケジュールを組み、シラバスに基づく単位計算を自ら行える人。大学ポータルサイトや連絡メールを最低でも週に2〜3回は確認するルーティンが確立されており、家計基準の変動リスクについて保護者と年に1度はオープンに話し合える環境がある学生です。
【途中で打ち切られるリスクが極めて高い人(要注意)】
「バイト代がないと生活できない」という理由で週30時間以上の夜勤シフトを入れ、1限の必修講義を落とし始めている学生です。目先の生活費を稼ぐために講義を欠席し、結果として成績悪化から奨学金(毎月数万〜十数万円)を打ち切られて自滅するパターンは、典型的な本末転倒と言えます。また、大学からの事務連絡や提出書類を「あとでやろう」と後回しにする癖がある学生は、手続不備による停止リスクが極めて高くなります。
社会学や心理学の視点から見れば、奨学金のトラブルは「親子の経済的境界線(バウンダリー)」が曖昧な家庭で頻発します。「学費は親が管理しているはず」「子どもが大学へ行っているのだから成績は大丈夫だろう」という双方の無関心や過度な依存が、通知書類の放置や手遅れの事態を招きます。奨学金は「学生本人の名義で行う重大な公的契約」であるという自立意識の共有が不可欠です。

【奨学 金 打ち切り】に関するよくある質問(FAQ)
Q1:奨学金の継続願を出し忘れて振込が止まりました。もう二度と復活できませんか?
A1:大学の対応窓口によって猶予措置が異なります。締め切り直後(数日から数週間以内)であれば、学生課に事情を説明することで特別措置として救済入力が認められる場合があります。しかし、春の適格認定処理が完全に終了し、機構側で「廃止」の手続きが完了してしまった後は、同年度内の復活は極めて困難になります。1日でも早く大学の奨学金担当窓口に直接相談してください。
Q2:1回留年が決まったら、給付型も貸与型も絶対に廃止されますか?
A2:原則として、単位不足による留年(修業年限超過)は給付型・貸与型を問わず即座に「廃止」となります。ただし、長期入院や事故、大規模災害など「学生本人の責に帰さない客観的かつやむを得ない事由」による留年であり、大学側がそれを証明・承認した特例ケースに限り、留年期間中の「停止(支給中断)」に留め、進級後に復活できる例外規程が設けられています。
Q3:打ち切りになった場合、親に連絡はいきますか?隠し通せますか?
A3:親に隠し通すことは実質的に不可能です。人的保証を選択している場合、振込停止や廃止、その後の返還手続きに関する重要書類は連帯保証人である保護者宛てに送付されます。また、給付型の場合は大学の授業料減免額の変更通知が保護者宛ての納付書として届くため、早期に発覚します。隠蔽は傷口を広げるだけですので、事態が判明した段階ですぐに保護者と共有し、対策を講じる必要があります。
まとめ:予兆を見逃さず最悪の事態を回避するために
奨学金の打ち切りは、ある日突然何の前触れもなく襲ってくる天災ではありません。その手前には、必ず「必修科目の落第」「成績下位への転落」「警告通知の発行」「継続願提出の督促」という明確な予兆が存在します。
「自分は大丈夫だろう」という根拠のない楽観論を捨て、学期ごとに修得単位数とGPAの推移を冷徹に確認すること。そして、生活のためのアルバイトと学業のバランスが崩れそうになったら、手遅れになる前に大学の学生相談窓口や教務課へ助けを求めることが、修学を全うするための防衛策となります。奨学金という名の大きな支援を賢く活かし、自らの将来を守り抜いてください。 (出典: 奨学 金 打ち切り(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
