保険料控除証明書の見本で迷わず書く!年末調整・確定申告の完全解説
毎年10月中旬を過ぎると、自宅の郵便受けに各保険会社や日本年金機構から相次いで届く「保険料控除証明書」。いざ年末調整や確定申告の時期を迎えると、「ハガキのどこを見ればいいのか分からない」「証明額と申告予定額のどちらを書くべきか」「新制度と旧制度の判定に迷う」といった戸惑いの声が後を絶ちません。会社へ提出する書類の締切が迫る中、複雑な専門用語に頭を抱える給与所得者は非常に多いのが実情です。
税制の枠組みを正しく理解し、証明書のレイアウトさえ把握できれば、記入作業は決して難しくありません。制度を正しく活用して控除を漏れなく申告することは、手取り額を確実に守るための防衛策です。各社から届く証明書の見本をベースに、迷いやすいチェック項目や記入の勘所、さらには紛失時のリカバリー手順までを順序立てて紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険料控除証明書のチェックは「適用制度(新・旧)」「保険料の区分」「申告額(参考額)」の3点に絞ることで迷いをゼロにできる。
- 要点2:契約日が2011年12月31日以前は「旧制度」、2012年1月1日以降は「新制度」となり、それぞれ控除枠と上限額の計算ロジックが異なる。
- 要点3:万が一紛失しても各社Web窓口やマイナポータル連携で即時再発行・電子提出が可能だが、勤務先の電子化受取体制の事前確認が必須。
【保険料控除証明書の見本と見方】どこを見る?各社レイアウトと確認すべき3大数値
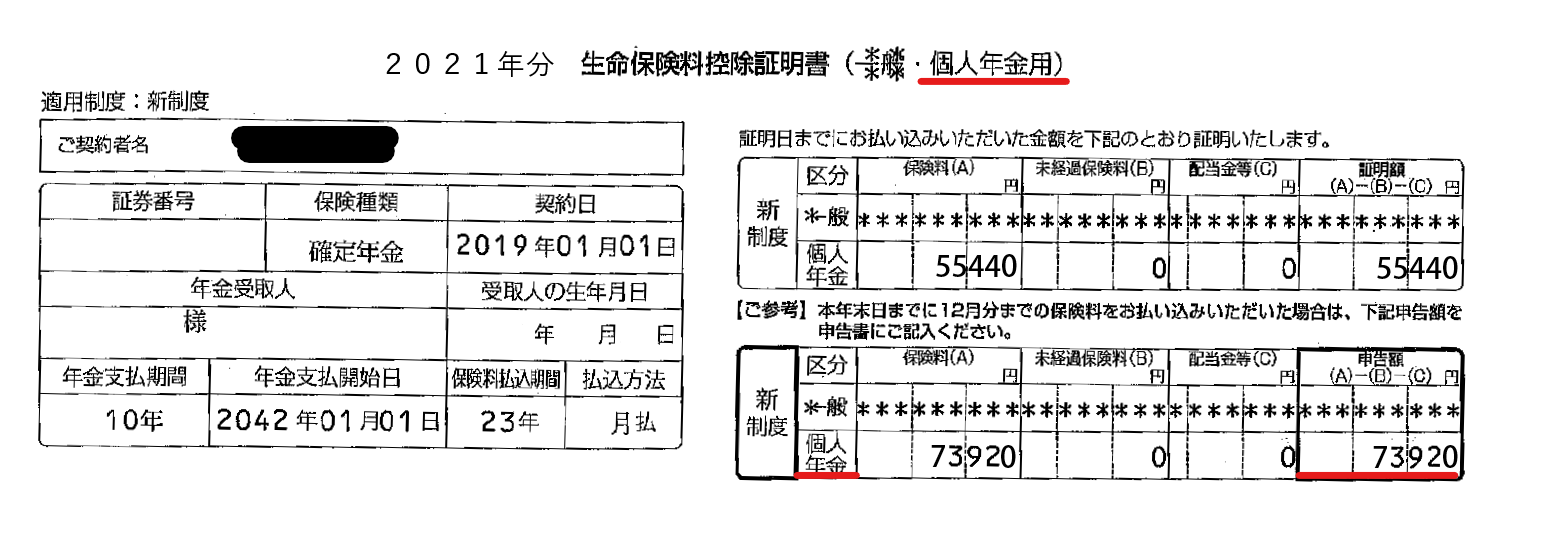
保険料控除申告書を手元に置き、いざハガキを開いた瞬間に手が止まる最大の要因は、保険会社ごとに書面のデザインや用語の配置が微妙に異なる点にあります。日本生命、明治安田生命、第一生命、住友生命といった主要生保各社から送付される書面は一見複雑ですが、国税庁の規定に沿って記載されているため、目を通すべき「急所」は完全に共通しています。
書面の中で確認すべき情報は、次の3大要素だけです。
- 適用制度の区分:「新制度」か「旧制度」か
- 保険の種類(控除区分):「一般生命保険料」「介護医療保険料」「個人年金保険料」のいずれに該当するか
- 申告に用いる金額:「証明額(発行日時点の支払済額)」か「申告額/参考額(本年末までの払込見込額)」か
たとえば日本生命の控除証明書では、ハガキ中央部に枠組みが設けられ、「適用制度」欄に新・旧の別、「保険料種類」欄に対象区分が明記されています。最も質問が多い「日本生命 控除証明書 どこを見る」という疑問に対する明快な回答は、「右側に記載された『申告予定額(12月払込前提)』の数字をそのまま申告書に転記する」という点に尽きます。
明治安田生命の控除証明書見本でも構成はほぼ同様で、証明日現在の払込実績額と、12月まで継続した場合の「申告額」が上下に並んで印字されています。第一生命や住友生命、メットライフ生命、SOMPOひまわり生命などの各社資料でも、呼称は「ご申告額」「年間保険料」など多少の違いはあるものの、年内に解約等の予定がなければ、本年12月末時点の見込額である「申告額」欄の金額を記入するのが税務上の正規ルートです。
なお、第一ネオ生命などのネット完結型やダイレクト系保険会社でもフォーマットの思想は同一であり、電子交付されたPDFやハガキの見出しを上記3要素に絞って追うだけで、誤記の9割以上を未然に防ぐことができます。

【新旧区分の判定と記入例】年末調整 保険料控除申告書の書き方ステップ
書類作成における第二のハードルが、「旧制度 新制度 区分 判定」のルールと、申告書への割り振りです。日本の税制では、2012年(平成24年)1月1日を境界線として生命保険料控除の体系が根本から刷新されました。この境界線を境に、控除枠の数や1枠あたりの上限金額が大きく異なります。
契約日が2011年12月31日以前であれば「旧制度」、2012年1月1日以降であれば「新制度」が機械的に適用されます。契約の更新や特約の途中付加を行った場合、そのタイミングで契約全体が新制度へ移行しているケースがあるため、自己判断せず必ず証明書の表記に従ってください。
保険料控除申告書 記入例を作成する際の手順は以下の3ステップです。
- 契約情報の転記:保険会社名、保険の種類(定期保険、終身保険、医療保険など)、保険期間、契約者名、受取人名を証明書からそのまま書き写す。
- 新・旧区分のチェック:証明書に「新」とあれば申告書の新制度欄、「旧」とあれば旧制度欄に金額を記入する。介護医療保険料控除は新制度にしか存在しないため、判定に迷う余地はありません。
- 計算式への当てはめ:支払額の小計を算出し、申告書裏面(または右側)に記載された計算式テーブルに当てはめて控除額を算出する。
損害保険分野における地震保険料控除証明書の見本についても同様の注意が必要です。現在の税制では原則として「地震保険料」のみが控除対象ですが、2006年12月31日までに締結された一定の長期損害保険契約については「旧長期損害保険料」として経過措置が認められています。ハガキに「地震」とあるか「旧長期」とあるかを確認し、申告書の該当ブロックに割り振る必要があります。
【制度比較と上限データ】新制度・旧制度と各種控除の控除額一覧
税制上の複雑さを解消するために、新制度と旧制度の枠組み、および各控除枠の所得税・住民税における上限額を一覧で整理します。支払った保険料全額がそのまま税金から差し引かれるわけではなく、一定の計算式を通じて算出された「控除額」が所得から差し引かれます。
| 制度区分・控除項目 | 適用契約日 | 所得税の最高控除額 | 住民税の最高控除額 |
|---|---|---|---|
| 新制度:一般生命保険料 | 2012年1月1日以降 | 最高40,000円 | 最高28,000円 |
| 新制度:介護医療保険料 | 2012年1月1日以降 | 最高40,000円 | 最高28,000円 |
| 新制度:個人年金保険料 | 2012年1月1日以降 | 最高40,000円 | 最高28,000円 |
| 【新制度 合計限度額】 | 3枠の合算適用 | 最高120,000円 | 最高70,000円 |
| 旧制度:一般生命保険料 | 2011年12月31日以前 | 最高50,000円 | 最高35,000円 |
| 旧制度:個人年金保険料 | 2011年12月31日以前 | 最高50,000円 | 最高35,000円 |
| 【旧制度 合計限度額】 | 2枠の合算適用 | 最高100,000円 | 最高70,000円 |
| 地震保険料控除 | 契約時期問わず | 最高50,000円(全額控除) | 最高25,000円(半額控除) |
新旧双方の契約を保有している場合、一般生命保険料および個人年金保険料の各枠において、「旧制度のみで申告」「新制度のみで申告」「新旧両方を合算して申告」の3パターンから有利な計算方法を選択できます。ただし、両方を合算する場合の各枠の所得税上限額は40,000円となり、全体の最高控除額も120,000円で頭打ちとなる点に留意してください。

【実態検証】「届かない・紛失した」現場のリアルと再発行の最短ルート
年末調整の書類配布が始まる11月、企業の総務・労務担当部署に殺到するのが「証明書ハガキが届かない」「捨ててしまったかもしれない」という相談です。SNSや知恵袋等のコミュニティ上でも、「保険料控除証明書 いつ届くのか」「紛失して会社に出せない」という投稿が毎年11月中旬に急増します。
各社の公式発送スケジュールを検証すると、年払いや月払いの契約者の大半には10月上旬から10月下旬にかけて順次発送が行われています。しかし、10月以降に新規加入した契約や、10月〜12月に年払い保険料が引き落とされる契約の場合、発送時期が11月中旬以降にずれ込むケースが珍しくありません。
もし手元に見当たらない場合、以下の手段で保険料控除証明書 再発行 手続きを速やかに進める必要があります。
- 契約者専用Webサイト(即時発行):日本生命、第一生命、明治安田生命など大手各社は、マイページ上でPDFまたは電子データを即時発行できる仕組みを整備しています。たとえば「第一生命 保険料控除証明書 再発行」を求める場合、契約者Webサービス「第一生命ほけんWeb」にログインすれば、郵送を待たずにダウンロードが可能です。
- コールセンター・自動音声案内:ハガキの現物がどうしても必要な場合、自動音声応答ダイヤルやチャットボットから再発行申請が可能です。ただし、手元に届くまで3〜5営業日を要するため、提出期限との兼ね合いを計算しなければなりません。
- 国民年金保険料 控除証明書 見本と確認:自営業から転職した人や、配偶者・子供の国民年金保険料を代わりに納付した場合は、日本年金機構から11月上旬に届く「社会保険料(国民年金保険料)控除証明書」を添付します。これは生命保険料控除とは別枠の「社会保険料控除」となり、支払った全額が無制限で控除されます。万が一の紛失時は「ねんきんネット」からの再交付申請、または最寄りの年金事務所の窓口で即日再交付を受けられます。
現場の実態として、社内の提出締切に原本が間に合わない場合は、「再発行申請中」として申告書を概算で記入して提出し、後日証明書が届き次第差し替える運用を認めている企業も多く存在します。諦めて申告を放棄する前に、まずは社内担当部署へ一声掛けることが賢明です。
一般に知られていない盲点とネットの誤解|マイナポータル連携と確定申告の罠
インターネット上の情報や職場の雑談レベルでは、控除手続きに関する重大な誤解が放置されている場面が散見されます。実務上、特に落とし穴となりやすい3つのポイントを検証します。
誤解1:マイナポータル連携をすれば会社への提出は一切不要になる?
政府が進める「保険料控除 電子データ マイナポータル連携」により、保険会社からXMLデータを直接取得し、国税庁の年末調整ソフトや申告書作成コーナーへ自動入力する環境が整いました。しかし、これは「勤務先の会社が電子提出に対応している場合」に限られます。会社側が紙の「給与所得者の保険料控除申告書」の提出を義務付けている場合、電子データを勝手に送信しても受理されません。会社指定のシステム(SmartHRや奉行クラウド、オフィスステーションなど)がXML取り込みに対応しているか事前の確認が不可欠です。
誤解2:妻名義の生命保険は、夫の年末調整では控除できない?
所得税法上の大原則として、生命保険料控除の対象は「契約者名義」ではなく「実際に保険料を負担している者」で判定されます。契約者が妻名義であっても、保険料が夫の口座から引き落とされており、かつ受取人が夫・妻・親族等の適正な範囲であれば、夫の申告書に記入して控除を受けることが法的に認められています。共働き世帯で妻の年収が103万円以下(住民税非課税ライン等)である場合、税率の高い夫側で控除を受けた方が世帯全体の手取り額を大きく増やすことが可能です。
誤解3:確定申告では証明書の提出が免除されたから保管も不要?
e-Taxを利用した「確定申告 保険料控除 添付書類」の取り扱いにおいて、マイナポータル連携や電子データ送信を行った場合、証明書の原本提出や提示は省略可能です。ただし、これは「提出義務の免除」であって「保管義務の免除」ではありません。税務署からの求めがあった場合、法定申告期限から5年間の提示・提出義務が課されています。電子申告完了後であっても、手元に届いたハガキやダウンロードしたデータファイルは確実にアーカイブしておく必要があります。
【プロの結論】税理士・FP視点で見る「控除の最大化」とおすすめの選択基準
生命保険料控除は、複数の保険に加入していればいるほど無制限に税金が戻ってくる仕組みではありません。新制度における所得税控除の年間上限枠は120,000円であり、各枠40,000円に達した時点で、それ以上いくら保険料を支払っても税法上の恩恵は頭打ちとなります。
限られた控除枠を最も効率的に活かすための判断基準は、世帯全体の課税所得バランスを俯瞰することにあります。
【おすすめできる人・今すぐ実践すべき条件】
- 世帯内で所得格差がある共働き世帯:所得税は累進課税を採用しているため、課税所得が高い配偶者(所得税率が高い側)へ保険料控除を集約させることで、還付される金額が数千円から数万円単位で跳ね上がります。
- 介護保険や医療保険に単体で加入している人:新制度の「介護医療保険料控除」は枠が独立しているため、一般生命保険料枠が上限に達していても、追加で最大40,000円の所得控除を無駄なく享受できます。
- 掛け捨て型保険で年間支払額が8万円前後の人:新制度の計算式上、年間支払額が80,000円を超えると上限の控除額40,000円に到達します。この水準に達している契約を優先的に申告書へ記載するのが最もスマートです。
【慎重になるべき人・無理に申告枠を埋める必要がない人】
- 住宅ローン控除で所得税がすでに全額還付されている人:住宅ローン控除の額が大きく、生命保険料控除を引く前の段階ですでに所得税額がゼロになっているケースです。ただし、住民税側で生命保険料控除が適用されることで住民税が減額される余地は残るため、申告自体を放棄するのではなく「住民税への波及効果」を意識して記入してください。
- 控除枠の上限を大幅に超えて多数の契約を並べて書こうとしている人:申告書に記入枠は各制度5行程度しかありません。上限額である80,000円(旧制度は100,000円)を満たす契約が1〜2本あれば枠は上限に達するため、細かな特約や小額契約を何行も苦労して書き連ねる作業は完全に徒労となります。
【保険料控除証明書 見本】に関するよくある質問(FAQ)
Q1:証明書に記載されている「証明額」と「申告額(参考額)」のどちらを書けばいいですか?
A1:年末調整では、本年12月末までに保険料の払い込みを継続する見込みであれば、右側や下部に記載されている「申告額(参考額/払込見込額)」を記入します。一方、10月や11月時点で既に解約している場合や、一時払いで追加の支払いが発生しない契約の場合は「証明額」を記入してください。
Q2:証明書ハガキを失くしてしまい、職場の書類締切に間に合いません。もう控除は諦めるしかありませんか?
A2:諦める必要は一切ありません。まず会社の総務担当者に連絡し、Web再発行データの印刷添付や追納が認められるか確認してください。万が一、会社の年末調整に間に合わなかった場合でも、年明け2月16日からの確定申告(還付申告)を行うことで、直接税務署から納めすぎた税金の還付を受けることができます。還付申告は該当年の翌年1月1日から5年間有効です。
Q3:1枚のハガキの中に「一般」「介護医療」など複数の枠が印刷されている場合はどう書けばいいですか?
A3:ひとつの保険商品に医療特約や生前給付特約が付加されている主契約の場合、1枚の証明書の中に「一般生命保険料分」と「介護医療保険料分」に分かれて金額が表示されます。この場合、申告書上でも別々の行に分けて、それぞれの金額を各区分の欄に転記してください。1本に合算して記載してしまうと計算エラーの原因になります。
Q4:配偶者控除のように、保険料控除にも年収制限などの所得制限はありますか?
A4:生命保険料控除および地震保険料控除には、申告者本人の合計所得金額による所得制限はありません。高額所得者であっても、決められた計算式に基づき控除を受けることが可能です。
まとめ:最新ルールの確認で控除漏れを完全に防ぐ
年末調整や確定申告における保険料控除申告は、手元にある控除証明書のどこに着目すべきかさえ押さえてしまえば、決して難しい作業ではありません。見本のレイアウトから「新・旧の制度区分」「対象となる保険枠」「12月末までの申告額」という3大要素を抽出し、申告書の所定欄に正しく落とし込むことが基本手順です。
近年ではマイナポータル連携をはじめとするデジタル化が進み、XMLデータの活用によって手書きや計算の手間そのものを大幅に削減できる環境が整いつつあります。制度の仕組みを冷静に把握し、提出期限内に確実に手続きを完了させて、正当な税制上の権利を漏れなく享受してください。 (出典: 保険 料 控除 証明 書 見本(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
