ゆうちょ銀行の振込手数料まとめ!窓口・ATM・アプリの最安比較
日々の生活費のやりくりや急な支払いにおいて、金融機関の振込手数料は決して見過ごせない固定コストです。全国津々浦々に窓口とATM網を持つ「ゆうちょ銀行」は、日本で最も身近なインフラとして圧倒的な利用者数を誇ります。しかし、近年の手数料体系の見直しにより、「気づかないうちに手数料が引かれていた」「窓口で手続きしたら想像以上に高額だった」と戸惑う声も少なくありません。
2026年現在、ゆうちょ銀行の送金・振込コストは、手続きを行う「チャネル(窓口・ATM・アプリ/Web)」や「送金先(ゆうちょ口座間・他行宛て)」によって明確に差別化されています。知っているだけで年間数千円単位の節約につながる一方で、無頓着に窓口や旧来のATM操作を続けていると余計な出費を強いられる構造が定着しました。本稿では、最新の手数料体系を網羅し、最もお得に送金するための実践的なノウハウを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ゆうちょ口座間の送金(電信振替)は「ゆうちょダイレクト」や「ゆうちょ通帳アプリ」を使えば月5回まで無料、窓口やATMを使うと1回目から有料となる。
- 要点2:他行宛て振込は窓口(660円〜880円)とアプリ/Web(150円〜200円)で最大4倍以上の価格差があり、デジタルチャネルの利用が不可欠。
- 要点3:硬貨の取り扱いや払込取扱票の利用には別途加算料金が発生するため、少額送金や小銭の扱いは事前のルール把握が防衛策となる。
【2026年最新】ゆうちょ銀行の振込手数料一覧|窓口・ATM・ダイレクト徹底比較
ゆうちょ銀行における送金手数料は、大きく分けて「ゆうちょ銀行口座あて(電信振替)」と「他行あて振込」の2つに分類されます。さらに、窓口・ATM・オンライン(ゆうちょダイレクト・ゆうちょ通帳アプリ)のどの手段を選ぶかによって料金が劇的に変化します。
公式発表資料および最新の料金規定に基づき、送金1回あたりにかかる基本手数料を以下の比較表にまとめました。
| 取引区分・送金先 | 窓口扱い振込手数料 | ゆうちょATM振込手数料 | ゆうちょダイレクト・通帳アプリ |
|---|---|---|---|
| ゆうちょ口座間(電信振替) | 146円 / 回 | 100円 / 回 | 月5回まで無料 (6回目以降:100円 / 回) |
| 他行宛て振込(5万円未満) | 660円 / 回 | 220円 / 回 | 150円 / 回 |
| 他行宛て振込(5万円以上) | 880円 / 回 | 440円 / 回 | 200円 / 回 |
| 払込取扱票(通常払込・窓口) | 203円〜(5万円未満) 417円〜(5万円以上) | 152円〜(5万円未満) 366円〜(5万円以上) | 取扱なし(ダイレクト専用決済等を利用) |
データを見れば一目瞭然ですが、すべての取引において「窓口 > ATM > ゆうちょダイレクト・ゆうちょ通帳アプリ」という価格序列が徹底されています。特に他行宛て振込を窓口で行う場合、5万円以上で880円という手数料が発生します。これをスマートフォン上のアプリから送金するだけで200円に抑えられるため、1回あたり680円もの差額が生じます。

ゆうちょ口座間送金の無料回数と条件|通帳アプリ・ダイレクトを使い倒す鉄則
ゆうちょ銀行同士の資金移動である「電信振替」において、最も恩恵を受けられるのがデジタルサービスの無料枠です。
かつてはATMでも口座間送金が一定回数無料だった時代がありましたが、一連のゆうちょ銀行手数料改定を経て、現在は「ゆうちょ口座間送金無料回数はゆうちょダイレクトおよびゆうちょ通帳アプリ限定で月5回まで」というルールに一本化されています。
この無料枠を上手に活用するためのチェックポイントは以下の通りです。
- カウント期間:毎月1日〜末日までの取引実績で計算され、翌月1日にリセットされます。
- 対象チャネル:Webブラウザ版「ゆうちょダイレクト」およびスマートフォン専用「ゆうちょ通帳アプリ」からの操作が合算対象となります。
- ATM操作の除外:ゆうちょ銀行のATMにキャッシュカードを入れて同一名義間や家族間へ送金した場合、1回目から100円の電信振替手数料が発生します。
家族への仕送りや家賃の支払い、個人間オークションの決済など、相手がゆうちょ銀行口座を持っている場合は、必ずスマホアプリかPCブラウザから手続きを行うのが鉄則です。月5回の無料枠を使い切った後でも、1回あたり100円と窓口(146円)より安価に設定されています。
他行宛て振込手数料を極限まで抑える裏ワザ|無料化ルートと他行比較
メガバンクやネット銀行宛てに送金するゆうちょ銀行他行宛振込は、デジタルチャネルを利用しても150円〜200円のコストがかかります。「他行宛ても完全に無料化したい」と考える場合、いくつかの実用的な迂回ルートやサービス連携が選択肢に挙がります。
1. 「ことら送金」対応アプリの併用
1回あたり10万円以下の個人宛送金であれば、少額決済インフラ「ことら送金」に対応した外部送金サービスや提携金融機関アプリを中継することで、手数料ゼロで他行口座へ資金を移動させることが可能です。
2. 手数料無料枠を持つネット銀行を「ハブ」にする
住信SBIネット銀行、楽天銀行、ソニー銀行などのネット専業銀行には、他行宛て振込手数料が毎月数回無料になるステージプログラムが用意されています。これらの銀行が提供する「自動入金サービス(無料)」を使い、毎月決まった日にゆうちょ銀行からネット銀行へ資金を自動移動させ、そこから他行へ無料振込を行うルートを構築すれば、ゆうちょ発の振込手数料を実質ゼロに圧縮できます。
3. 他行宛て振込手数料比較から見るゆうちょの立ち位置
大手都市銀行(三菱UFJ銀行、三井住友銀行、みずほ銀行)のオンラインバンキング他行宛て手数料は概ね150円〜330円程度で推移しています。ゆうちょダイレクト送金手数料(150円〜200円)は、メガバンクと同等またはやや割安な水準に位置しており、窓口を使わない限りは十分に競争力のある料金設定といえます。
【注意】他行からゆうちょ銀行へ振込を行う際の「変換ルール」
他金融機関からゆうちょ銀行宛てに振り込む場合、通帳に記載されている「記号(5桁)・番号(8桁)」をそのまま入力することはできません。振込専用の「店名(3桁の漢数字・カナ)」「店番(3桁の数字)」「預金種目」「口座番号(7桁)」へと事前に変換する必要があります。ゆうちょ銀行公式サイトの「振込用の店名・預金種目・口座番号のご案内」ページを利用するか、通帳の見開き下部に記載された振込専用番号を確認して正確に入力しましょう。
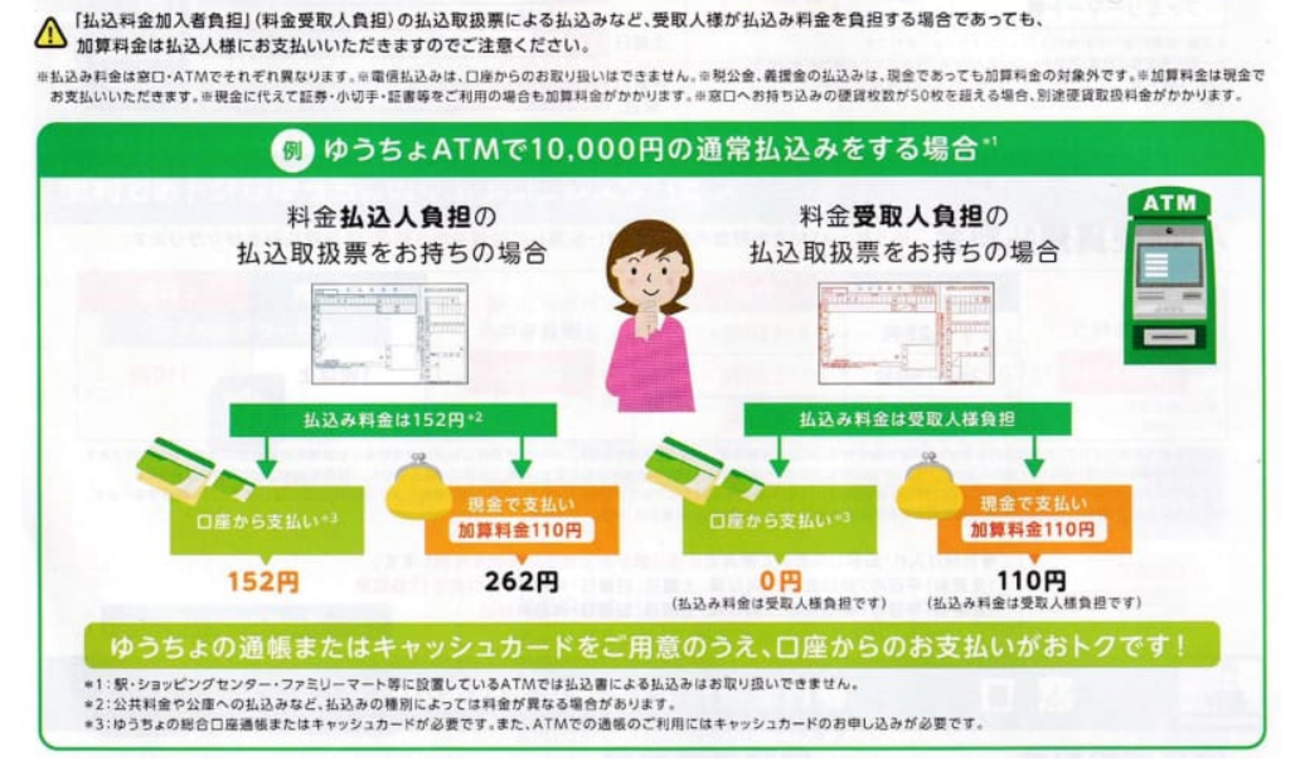
払込取扱票・硬貨取扱料金の落とし穴|手数料改定で見直されたコスト
通販の通信販売や各種団体の会費納入、公共料金の支払いで頻繁に用いられる青色や赤色の「払込取扱票」。ここにも見落としがちなコスト構造が存在します。
払込取扱票手数料と「加算料金」の仕組み
払込取扱票を用いた通常払込では、受取人が手数料を負担する「赤色(料金受取人払)」と、払込人が負担する「青色(料金加入者払)」があります。青色の用紙で支払う場合、窓口では203円〜、ATMでは152円〜の通常払込料金がかかります。さらに注意すべきは、「現金」で支払う場合に発生する加算料金です。口座残高から引き落とすキャッシュレス払込であれば加算されませんが、現金支払いや小銭を伴う場合は割高になるため、ゆうちょ口座のキャッシュカードを用いたATM払込が推奨されます。
硬貨取扱料金(小銭手数料)のルール
窓口やATMで硬貨を伴う入出金・振込を行う場合、持ち込む硬貨の枚数に応じた硬貨取扱料金が加算されます。
- ATMでの硬貨取り扱い:ATMでの硬貨を伴う預入・払込には、硬貨1枚から手数料が発生する運用となっています(1〜25枚:110円、26〜50枚:220円、51〜100枚:330円など)。小銭をATMに投入して振り込もうとすると、手数料だけで数百円が上乗せされるリスクがあります。
- 窓口での硬貨取り扱い:窓口では50枚までの硬貨持ち込みは無料ですが、51枚以上になると手数料が発生します。
法人・個人事業主向けの「ゆうちょBizダイレクト」
個人向けのゆうちょダイレクトとは異なり、事業者向けの「ゆうちょBizダイレクト」では、総合振込や給与振込、複数人での承認フローなど高度な機能が提供されます。ただし、月額基本料金や専用の振込手数料体系が適用されるため、小規模なフリーランスや個人事業主が単発の送金を行うだけであれば、個人向けゆうちょダイレクトや通帳アプリで運用した方が維持費を大幅に抑えられます。
【実態検証】窓口派とアプリ派で年間数千円の差?利用者のリアルな声
SNSや知恵袋、コミュニティフォーラムを調査すると、ゆうちょ銀行の手数料改定以降、ユーザーの間で行動の二極化が進んでいる実態が浮かび上がります。
「子どもの習い事の月謝を窓口で毎月払っていたら、年間で約2,000円も余計に手数料を払っていたことに気づいた」「通帳記帳のためにATMに並んでいたが、ゆうちょ通帳アプリを入れたら送金も残高確認も一瞬で終わり、並ぶ時間が完全にゼロになった」というデジタル移行組の好意的な報告が多数を占めます。
一方で、「高齢の親がATMの画面操作を嫌がり、毎回窓口で他行振込をして880円取られている」「フリマアプリの売上金を小銭で入金しようとしたら手数料で目減りした」といった、旧来のアナログな取引スタイルを維持している層の負担感も浮き彫りになっています。
金融リテラシーの差がそのままダイレクトに家計への支出差として現れる時代において、物理的な窓口への依存を減らし、スマホ完結のフローへ移行することが最も確実な防衛策となっています。

一般に知られていない盲点とネットの誤解
インターネット上の情報には、過去の制度と現在のルールが混ざり合った誤認が散見されます。特に注意すべき3つの盲点を整理します。
- 「ATMなら何度でもゆうちょ宛て送金が無料」という誤解:
前述の通り、ATMでの電信振替無料化は過去の制度です。現在はATM操作だと1回目から100円の手数料がかかります。「アプリやWebを使うこと」が無料の絶対条件です。 - 「他行宛て振込は土日祝日にやると割増料金になる」という誤解:
ゆうちょダイレクトや提携ATMからの他行振込手数料は、曜日や時間帯によって手数料自体が跳ね上がることは基本的にありません(※全銀システムの稼働状況や提携先コンビニATMの利用手数料は別枠)。ただし、着金タイミングが翌営業日扱いになるケースはあるため、スケジュール管理上の注意は必要です。 - 「ゆうちょ通帳アプリとゆうちょダイレクトは別枠で月5回ずつ無料になる」という誤解:
通帳アプリとダイレクトの無料送金回数枠は同一口座で合算して月5回です。アプリで3回、ダイレクトで3回送金した場合、合計6回となり、最後の1回には100円の手数料が発生します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融機関のサービス特性を踏まえ、ゆうちょ銀行の振込・送金を積極的に使うべき人と、他のネット銀行等を主軸に据えるべき人の境界線を提示します。
ゆうちょ銀行の送金サービスをフル活用すべき人:
- 家族間や取引先にゆうちょ銀行口座保有者が多く、月5回以内の送金で収まる人
- 全国の郵便局ネットワークを活用しつつ、日常の決済は「ゆうちょ通帳アプリ」でスマートに完結できる人
- 給与振込口座として指定されており、生活口座からの移動をミニマムな手間で済ませたい人
他行(ネット銀行等)の利用を優先・併用すべき人:
- 毎月他行宛てに5回以上の振込(家賃、仕送り、各種支払い)があり、振込手数料を完全無料にしたい人
- スマホ操作を行わず、すべての手続きを窓口や紙の伝票で行いたい人(窓口手数料の負担が過大になるため)
- 大量の硬貨(小銭貯金や売上金)を定期的に入金・送金する必要がある人
【ゆうちょ銀行の振込手数料】に関するよくある質問(FAQ)
Q1:ゆうちょダイレクトの月5回無料枠は、いつリセットされますか?
A1:毎月1日の午前0時にリセットされます。当月中に使わなかった未使用分の無料回数を翌月に繰り越すことはできません。
Q2:ゆうちょ銀行のATMで現金を使って他行へ振り込むことはできますか?
A2:可能です。ただし、ゆうちょ銀行のキャッシュカードを使わずに「現金」で他行宛て振込を行う場合、窓口と同額の高額な手数料(5万円未満で660円、5万円以上で880円)が適用されるため、口座からのカード振込を強くおすすめします。
Q3:他行からゆうちょ銀行に振り込んでもらう際、相手に伝えるべき情報は?
A3:通帳表紙に書かれている記号・番号ではなく、振込用の「店名(3桁)」「預金種目(普通預金など)」「口座番号(7桁)」「口座名義(カナ)」の4点を伝えてください。ゆうちょ銀行公式サイトで記号・番号から即座に変換照会が可能です。
Q4:ゆうちょ通帳アプリを使えば、通帳記帳に行かなくても送金履歴を確認できますか?
A4:確認できます。ゆうちょ通帳アプリでは現在残高だけでなく、過去の入出金明細や送金履歴がスマートフォン上でいつでも閲覧可能なため、紙の通帳記帳のためにATMへ行く必要がなくなります。
まとめ:送金ルートを見直して無駄な手数料支出をゼロに
ゆうちょ銀行の振込手数料は、手続きを行う環境を「窓口・ATM」から「スマートフォンアプリ・ゆうちょダイレクト」へと切り替えるだけで、劇的なコスト削減が可能です。口座間送金であれば月5回まで無料、他行宛てであっても最安値クラスの料金で送金を行えます。
一方で、現金や硬貨を用いた手続き、窓口での対面手続きには相応のサービスコストが設定されています。仕組みを正しく理解し、無料送金枠やデジタル完結のルートを上手に組み合わせることで、無駄な手数料支出を徹底的に防ぎましょう。 (出典: ゆうちょ 銀行 振込 手数料(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
