PayPay残高を銀行に戻す方法!手数料無料の出金手順と戻せない原因
街中の買い物からオンライン決済まで幅広く浸透したPayPayですが、「チャージしすぎて余った資金を口座に戻したい」「間違えて多額をチャージしてしまった」という相談が後を絶ちません。PayPay残高は一定の条件を満たせば自身の銀行口座へ出金して現金化が可能ですが、すべての残高が払い戻せるわけではない点に注意が必要です。
2026年現在の最新仕様に基づき、残高を銀行口座へ戻すための必須条件、手数料を完全無料にするルート、そして「なぜか出金ボタンが押せない」といったトラブルの根本的な原因を徹底解説します。手元の資金を1円も無駄にせず、安全かつ確実に現金として手元に戻す手順を確認していきましょう。
📌 【この記事の重要ポイントまとめ】
- 要点1:出金可能な残高は本人確認(eKYC)完了後にチャージした「PayPayマネー」のみであり、「マネーライト」や「ポイント」は出金できない。
- 要点2:受取口座を「PayPay銀行」に指定すれば出金手数料は完全無料かつ即時反映。他行宛ては一律100円(税込)の手数料が発生する。
- 要点3:一度完了したチャージの取り消しはシステム上不可。出金できない残高は日常の決済や送金機能で計画的に消化するのが最善策。
【2026年最新出金ルール】PayPay残高を銀行口座に戻す基本条件と仕組み
PayPay残高を銀行口座に戻す(払い戻す)行為は、資金決済法に基づく厳格なルールのもとで運用されています。大前提として、事前にアプリ上で本人確認(eKYC)を完了させていることが絶対条件です。
本人確認を行わずに銀行口座やセブン銀行ATMなどからチャージした残高は「PayPayマネーライト」として扱われ、後から本人確認を完了させても「PayPayマネー」へ種別が変わることはありません。つまり、「本人確認を終えた状態で、出金可能なチャージ手段を用いて残高を増やした分」だけが銀行口座へ戻せる資金となります。
また、出金先の銀行口座名義は、PayPayに登録しているユーザー本人の名義と完全に一致している必要があります。家族名義や第三者の口座へ直接出金することは規約上禁止されており、名義相違によるエラーやアカウント制限の対象となるため注意してください。
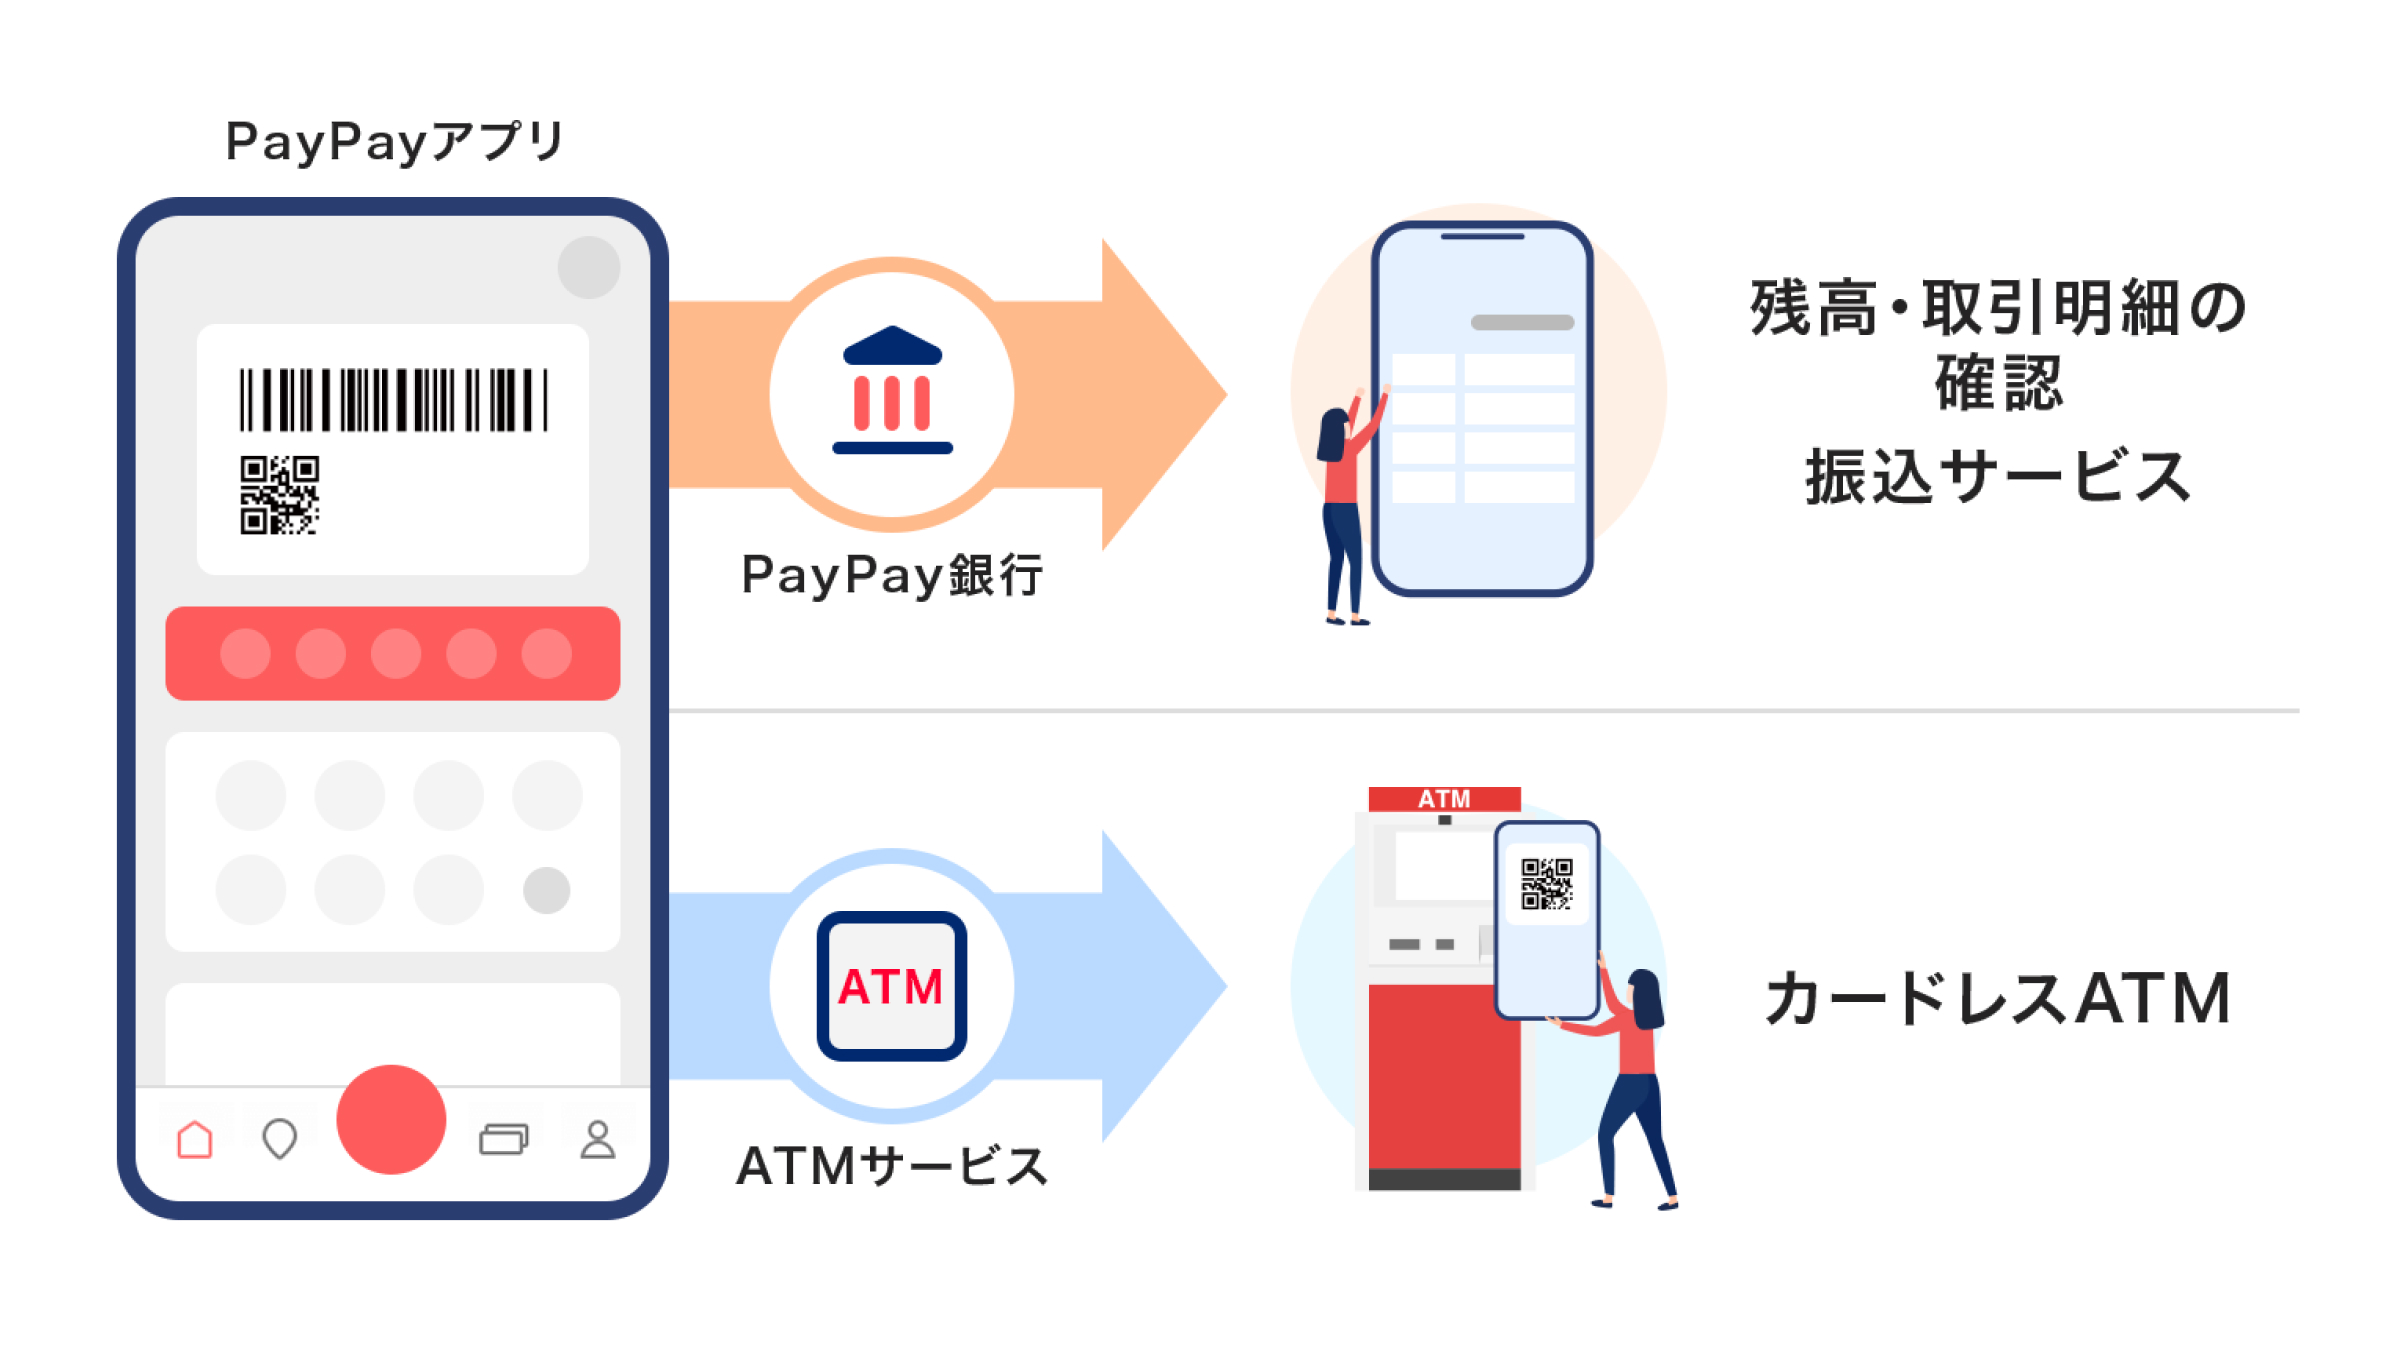
【比較検証】PayPayマネーとマネーライトの違い|なぜ戻せない残高があるのか?
「残高はあるのに出金可能額が0円と表示される」というトラブルの9割以上は、保有している残高の内訳が原因です。PayPayの残高は主に4種類に分類されており、それぞれ出金・送金の可否が厳密に定められています。
| 残高の種類 | 主なチャージ元・獲得経路 | 銀行口座への出金 | 編集部の見解・留意点 |
|---|---|---|---|
| PayPayマネー | 本人確認後の銀行口座、ATM現金チャージ、売上金など | 可能(唯一の対象) | 現金化目的で利用できる正規の残高。日常の管理もこの残高を意識すべき。 |
| PayPayマネーライト | 本人確認前のチャージ、PayPayカード、クレジット(旧あと払い) | 出金不可 | クレジットカード枠の現金化防止のため、法律・規約上厳しく制限されている。 |
| PayPayポイント | 決済特典、キャンペーン還元、外部ポイント交換 | 出金不可 | ポイント運用や普段の街頭決済での優先消費設定を活用するのが合理的。 |
| PayPayボーナスライト(※旧仕様) | 過去の期間限定キャンペーン等 | 出金不可 | 有効期限切れに注意し、最優先で使い切る必要がある。 |
このように、銀行口座へ払い戻しができるのは「PayPayマネー」のみです。PayPayカードや後払い枠からチャージした資金はすべて「マネーライト」となるため、どのような手段を用いても銀行へ直接出金することはできません。
【最短1分】PayPay残高出金手順と即時反映の具体的ステップ
出金可能な「PayPayマネー」を保有している場合、アプリ内の操作だけでスムーズに銀行口座へ払い戻し申請が行えます。実際の手順は以下の通りです。
【出金の基本操作手順】
- PayPayアプリを起動し、下部メニュー右端の「ウォレット」をタップ
- 現在の残高表示の下にある「出金」アイコンを選択
- 登録済みの出金先口座を選択(未登録の場合は「受取口座を追加する」から登録)
- 出金したい金額を入力(1円単位で指定可能、下限額は100円)
- 確認画面で手数料と受取金額を確かめ、「出金する」をタップ
操作自体は非常にシンプルで、迷うことなく完了できます。申請が受理されると、指定した金融機関へ自動的に振込処理が実行されます。

手数料ゼロで損しない選択|PayPay銀行と他行宛てのコスト・反映時間
出金にあたって最も気をつけるべき要素が「出金手数料」と「反映時間(着金スピード)」の差です。どの金融機関を受取先に指定するかによって利便性が大きく異なります。
1. PayPay銀行を受取口座に指定する場合
出金手数料は回数無制限で完全無料(0円)です。さらに、24時間365日いつでも即時反映されるため、夜間や土日祝日であっても申請した瞬間に口座残高へ反映されます。PayPay残高を定期的に現金へ戻す機会がある人にとって、PayPay銀行口座の連携は必須の防衛策です。
2. 他の金融機関(メガバンク・地方銀行・ゆうちょ・ネット銀行など)を指定する場合
他行宛ての場合、1回の出金ごとに一律100円(税込)の手数料が差し引かれます。例えば10,000円を出金申請した場合、口座に振り込まれる金額は9,900円となります。
また、着金タイミングにもタイムラグが存在し、平日の午前5時〜午後1時59分までに申請した場合は翌営業日以降、休前日や夜間に申請した場合は翌々営業日以降の着金となるケースが一般的です。急ぎで現金が必要な場面では注意しなければなりません。
【実態検証】「残高が戻せない!」現場で多発するトラブルと解決策
ネット上のコミュニティやSNS、知恵袋などで頻繁に見られる「出金できない」「エラーが出る」という声の背景には、いくつかの共通した落とし穴が存在します。
● 落とし穴1:チャージ直後の「チャージ取り消し」はできない
「1,000円チャージするつもりが誤って10,000円チャージしてしまった」という場合でも、アプリ上にチャージをキャンセル・取り消す機能はありません。本人確認済みでPayPayマネーとしてチャージした場合は出金手続きで戻せますが、本人確認前やクレジットカード経由でチャージしてしまった場合は、残高を戻す手段が失われます。
● 落とし穴2:本人確認書類の審査待ち状態
「出金するために今すぐ本人確認を申請した」としても、審査が完了するまではPayPayマネーとしての機能が有効になりません。本人確認の審査には通常数時間から数日を要するため、即座に出金することは不可能です。
● 落とし穴3:保有残高の一部しか出金できない
ウォレットに50,000円の残高があっても、出金可能額が「12,000円」と表示されるケースがあります。これは「PayPayマネーが12,000円、PayPayマネーライトが38,000円」といった混在状態になっているためです。PayPay決済時は有効期限が近いポイントやマネーライトから優先して消費される仕組みですが、出金に関してはマネー残高分しか指定できません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
PayPayの銀行出金機能を賢く使いこなすためには、自身の利用目的と保有口座に応じた明確な割り切りが求められます。
【積極的に出金機能を活用すべき人】
- PayPay銀行の口座を保有している人:手数料0円かつ即時着金の恩恵をフルに享受できるため、残高をプールせずこまめに普通預金へ戻す運用が最適です。
- 割り勘や個人間送金で多額のPayPayマネーを受け取る人:友人や同僚からの立替金をPayPayで受け取り、生活費口座へまとめて戻したい場合に極めて有効です。
【慎重になるべき・出金をおすすめできない人】
- 他行宛てで少額(数千円程度)を出金しようとしている人:100円の手数料は少額出金において実質1〜10%以上のコスト負担となります。日常のスーパーやコンビニ、ドラッグストアでの買い物で自然に使い切る方が経済的です。
- クレジットカードチャージを多用している人:そもそもマネーライトとなり出金が不可能なため、無理な現金化ルートを探すのではなくコード決済枠として計画的に消化すべきです。
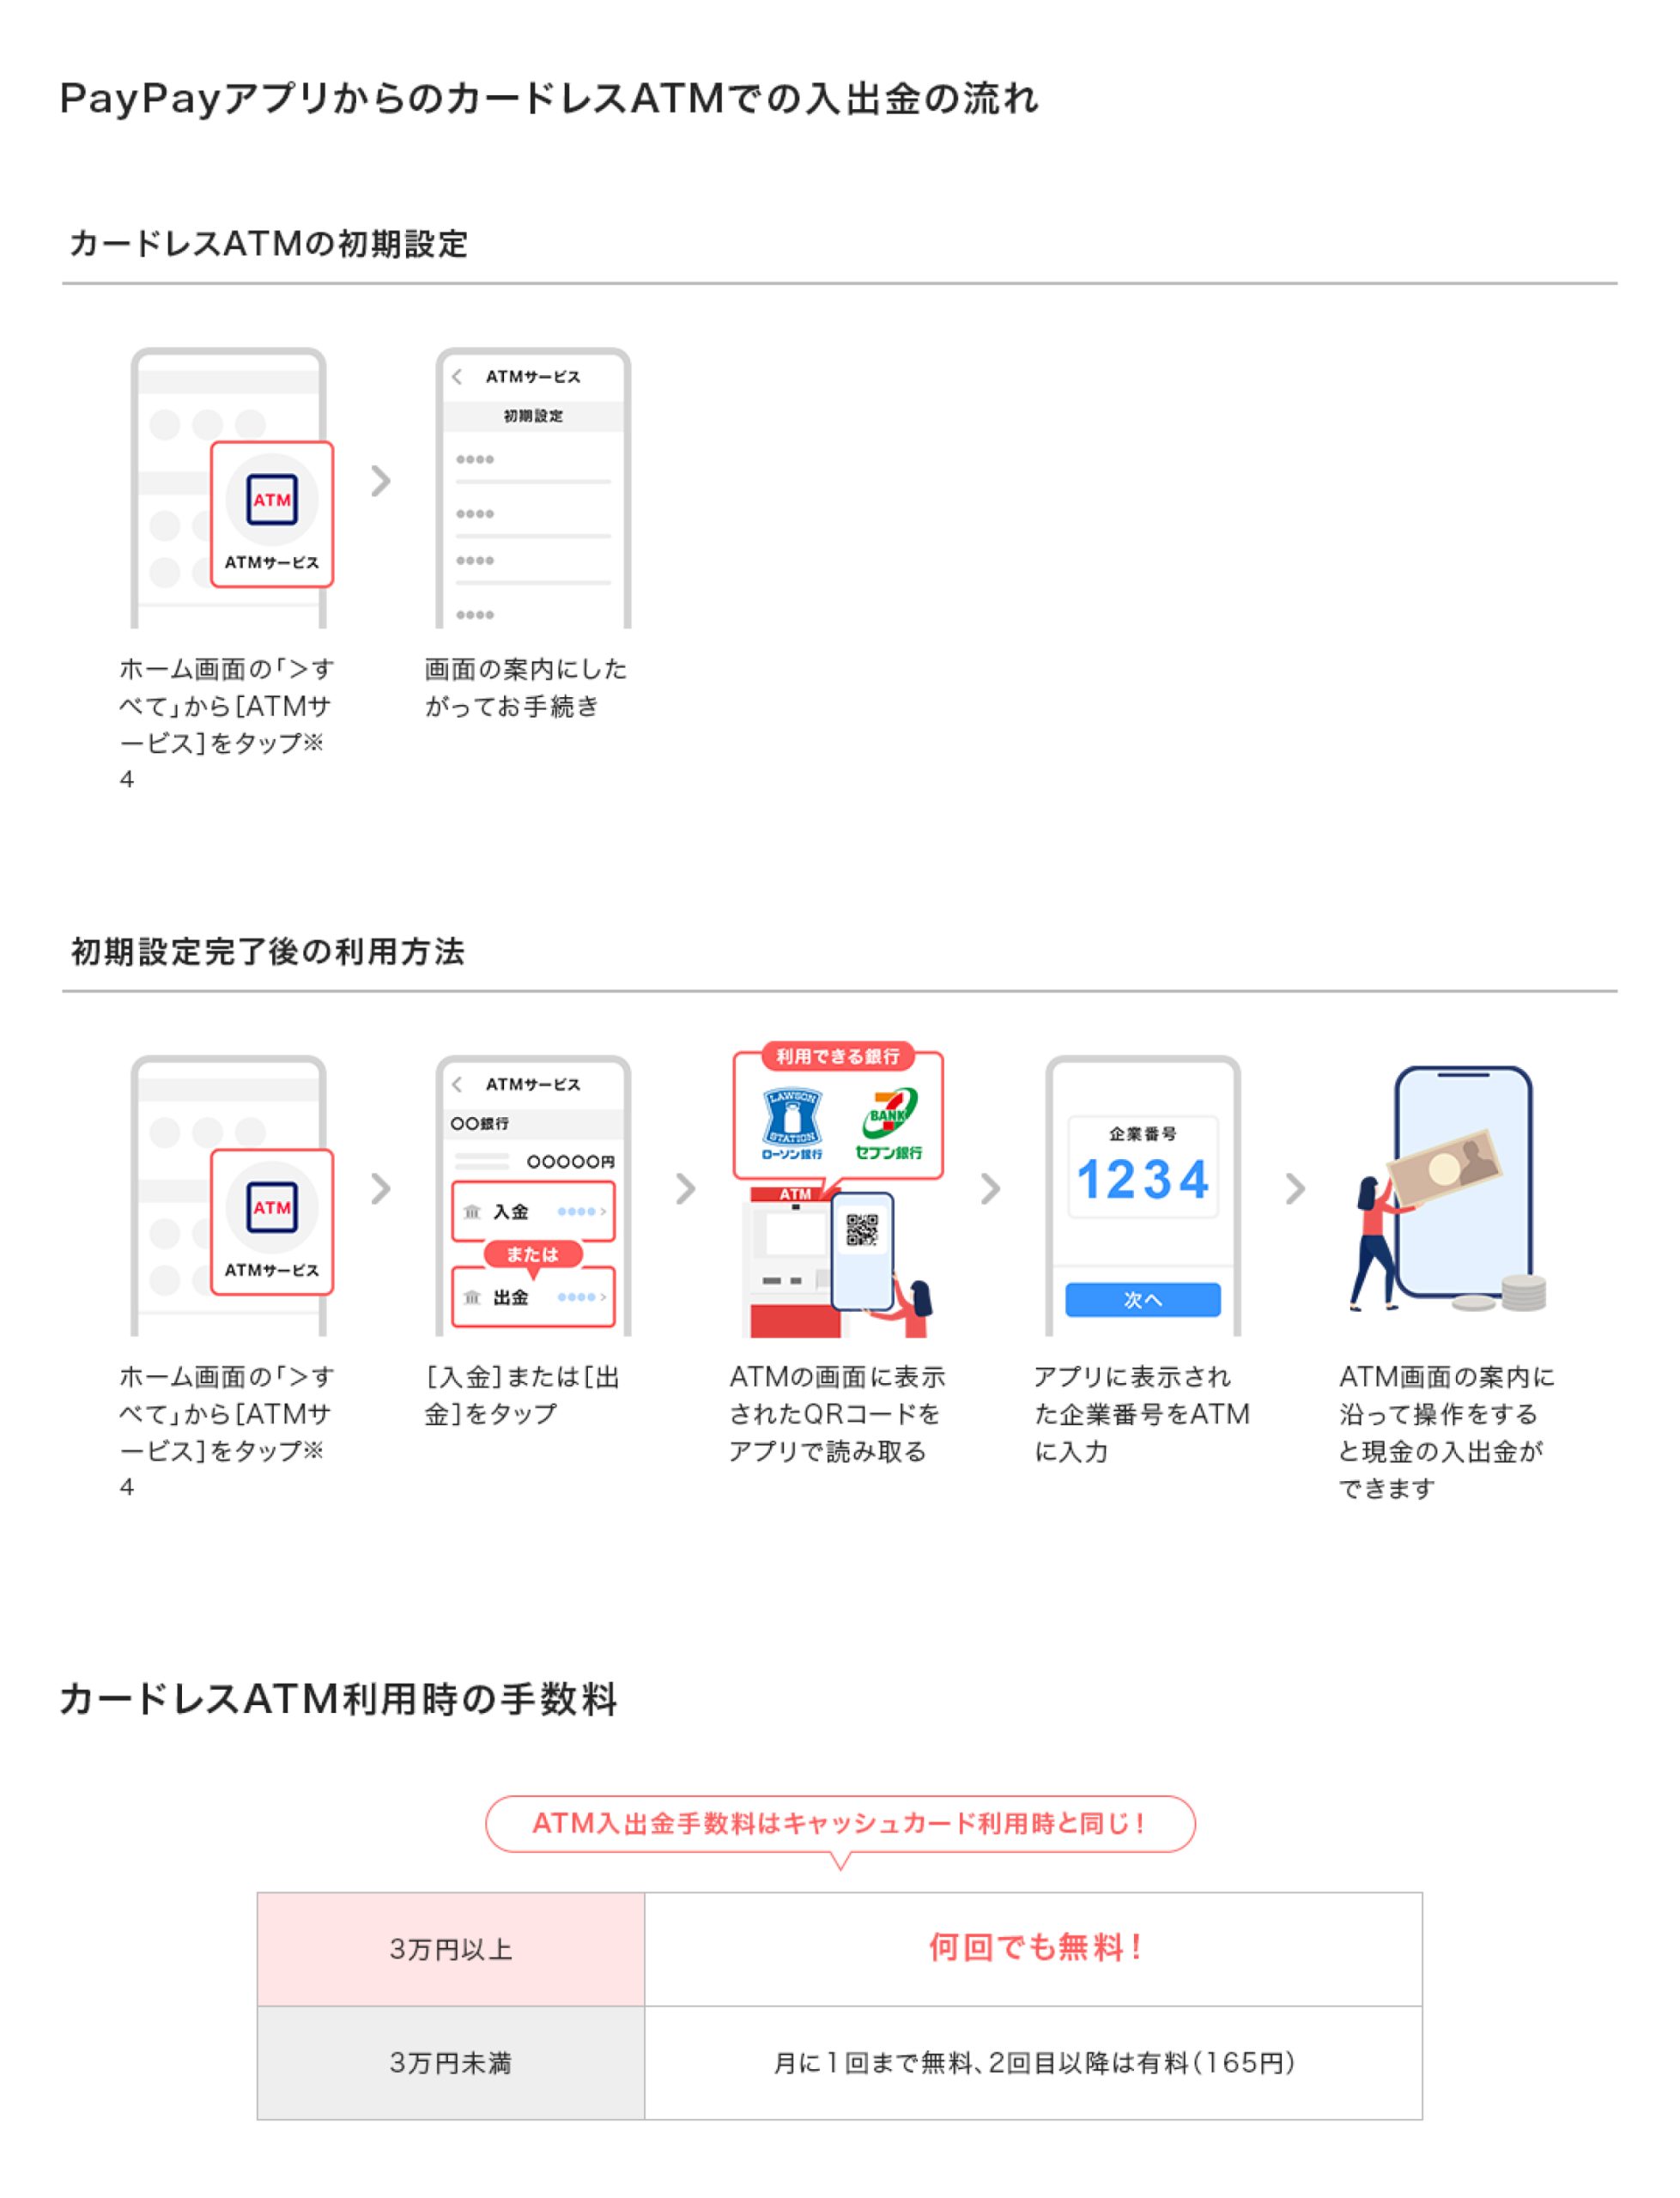
【paypay 銀行 に 戻す】に関するよくある質問(FAQ)
Q1:出金申請したらいつ銀行口座に振り込まれますか?
A1:受取口座がPayPay銀行であれば、原則として24時間365日即時に反映されます。三菱UFJ銀行やゆうちょ銀行などの他行宛ての場合、平日の午前中(5:00〜13:59)に申請すれば翌営業日、それ以外の時間帯や土日祝日の申請は翌々営業日以降の着金となります。
Q2:PayPayマネーライトをどうしても現金化する方法はありますか?
A2:公式な手段でPayPayマネーライトを直接銀行出金することはできません。規約違反となる現金化代行サービスの利用はアカウント凍結のリスクがあるため厳禁です。家電量販店や日用品の支払いに充当するか、家族間・知人間で送金機能を使って立替払いに利用し、現金で受け取るなどの正規の範囲で消費してください。
Q3:出金できる最低金額や上限額はいくらですか?
A3:最低出金金額は100円からとなっており、1円単位で指定できます。出金上限額は、過去24時間で50万円、過去30日間で200万円まで(本人確認状況や利用実績による制限あり)です。
Q4:出金手続きを途中でキャンセルすることはできますか?
A4:一度「出金する」をタップして申請が完了した取引は、システム上キャンセルすることができません。特に他行宛てで手数料100円が発生する場合や、口座情報を誤って入力した場合は差し戻し手続き等に時間がかかるため、金額と口座番号を十分に確認してから実行してください。
まとめ:最新ルールを押さえて無駄な手数料なく確実に現金化しよう
PayPay残高を銀行口座に戻す際は、「本人確認済みのPayPayマネーであること」と「受取口座ごとの手数料体系」を把握しておくことが失敗を防ぐ最大のポイントです。
無駄な手数料を支払いたくない場合はPayPay銀行口座を上手に組み込み、他行宛ての場合は少額で何度も出金せずまとまった金額で処理するか、日々の生活費決済で使い切る判断が賢明です。決済システムの仕組みを正しく理解し、手元の資産をスマートに管理していきましょう。 (出典: paypay 銀行 に 戻す(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
