現在の為替レートで7000円は何ドル?損しない換算と手数料の罠
海外通販サイトの決済画面や、海外旅行前の予算計算、あるいは越境ECアプリでの買い物中に「7000円は今、何ドルに相当するのか」と疑問を持つ場面が急増しています。日本円と米ドルの相場が大きく変動する局面において、手元の日本円が外貨換算でいくらになるのかを正しく把握することは、無用な出費を避けるための必須知識です。
額面上の計算ツールで導き出される数字と、実際にクレジットカードの明細や両替所で手元に残る金額との間には、無視できない「目減りの構造」が存在します。本稿では、2026年最新の為替相場推移を踏まえた正確なドル換算シミュレーションに加え、知らず知らずのうちに数パーセントの手数料を奪われる決済トラップの正体を詳細に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新レートにおける7000円のドル換算は「約45ドル〜48ドル前後」が中央値(1ドル=145円〜155円想定)。
- 要点2:海外通販や現地決済で「日本円決済(DCC)」を選ぶと、5〜10%もの独自手数料が上乗せされて大損するリスクがある。
- 要点3:カード会社ごとの海外事務処理手数料(約2.2%前後)や両替スプレッドを意識した決済ルートの選択が、最も確実な防衛策となる。
【2026年最新】7000円は何ドル?リアルタイムレート換算と水準一覧
為替市場における「7000 JPY to USD」を把握する際、まず基準となるのが市場の基準レート(仲値・インターバンク市場レート)です。検索エンジンの為替計算ツールや金融機関の速報データでは、リアルタイム為替レートに基づく純粋な計算結果が即座に出力されます。
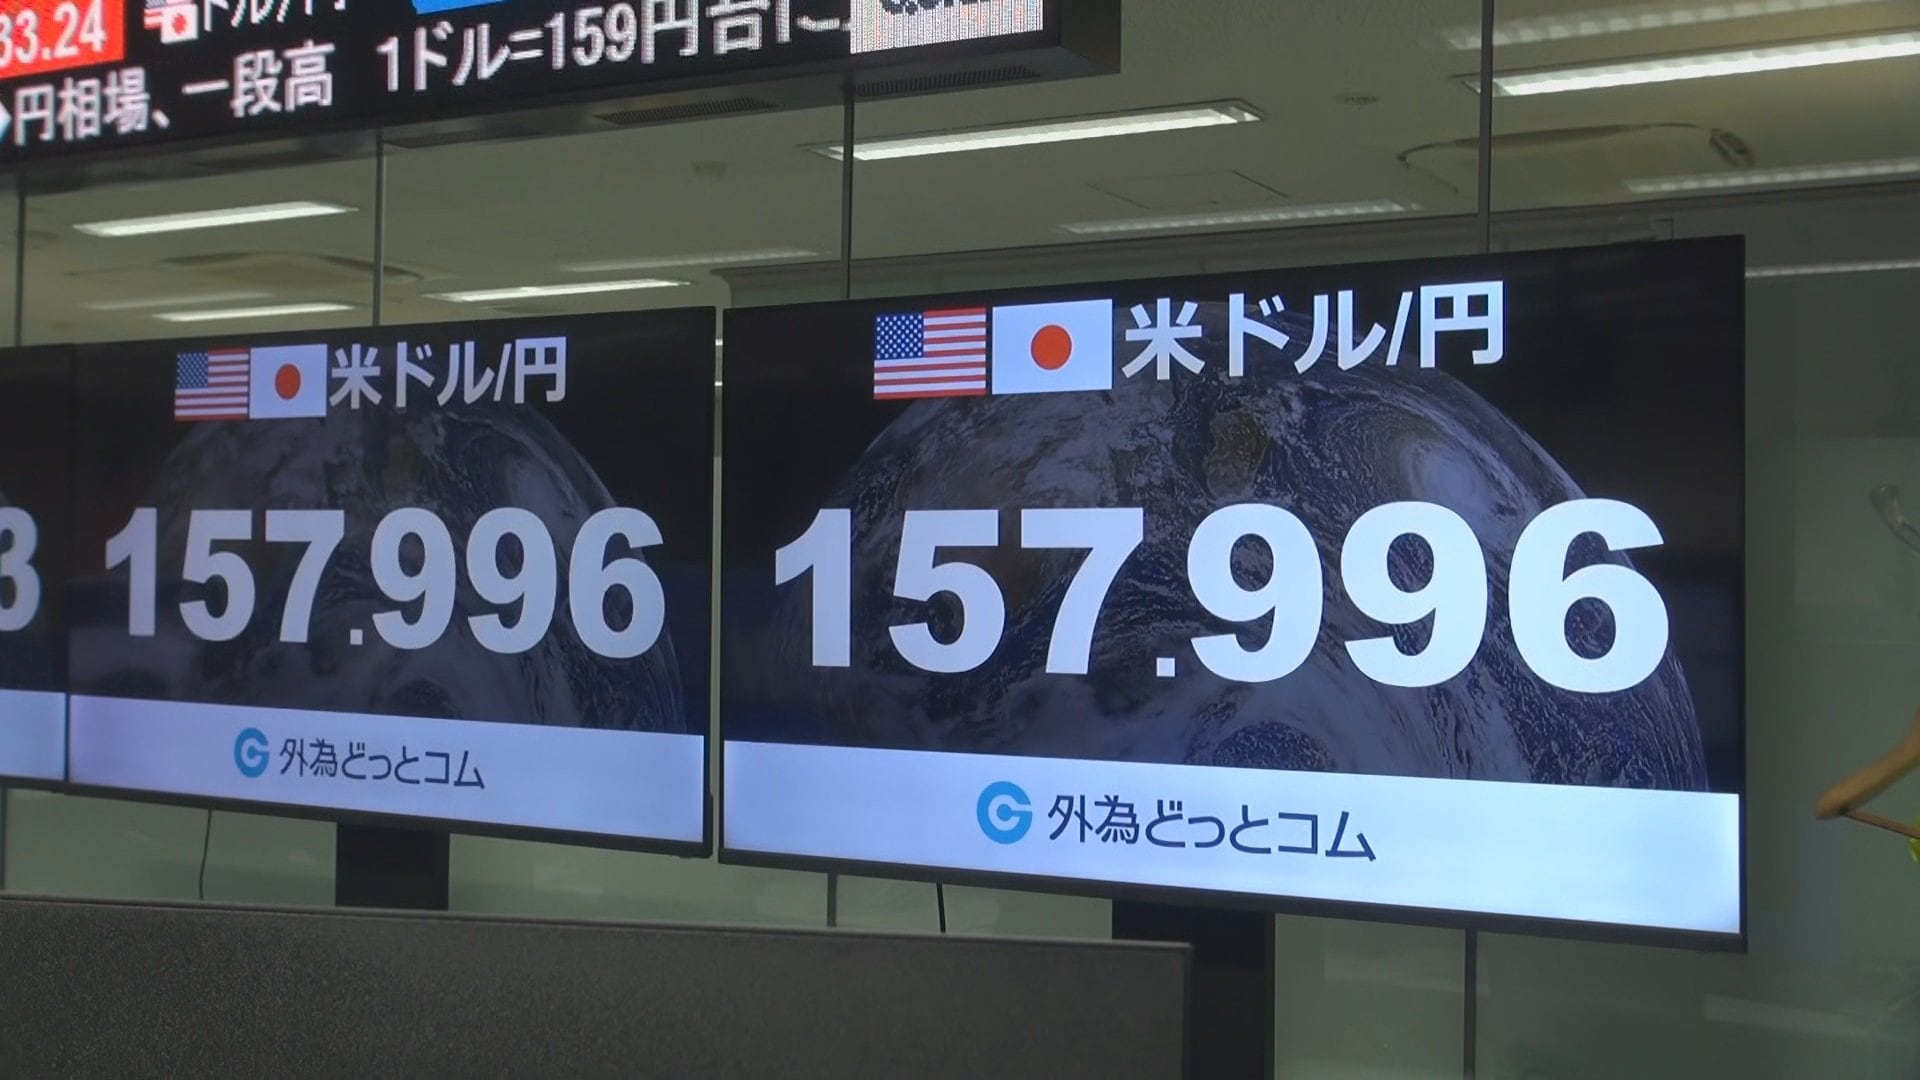
しかし、為替相場は日々刻々と動いています。過去数年間のドル円為替相場推移を振り返ると、急激な円安ドル高の波を経て、現在も高水準での攻防が続いています。相場のレンジごとに7000円をドルに換算した際、手元に届くドルの額面は以下のように変化します。
| 為替相場(1ドルあたりの円) | 7000円のアメリカドル換算額 | 一般的な基準・相場感 | 編集部の見解・評価 |
|---|---|---|---|
| 1ドル=140.00円 | 50.00 USD | 円高方向への調整局面 | 大台の50ドルに到達。心理的な買いやすさが回復する水準。 |
| 1ドル=145.00円 | 48.28 USD | 緩やかな円安レンジ | 48ドル台を維持。通販サイトの50ドル送料無料ラインにはわずかに届かない。 |
| 1ドル=150.00円 | 46.67 USD | 歴史的な節目水準 | 46ドル台後半。実質的な購買力の低下を強く体感する境界線。 |
| 1ドル=155.00円 | 45.16 USD | 継続的な円安警戒ゾーン | 45ドルを割り込む目前。小額の決済でも手数料負担が重くのしかかる。 |
| 1ドル=160.00円 | 43.75 USD | 極端なドル独歩高水準 | 43ドル台へ縮小。かつて1ドル110円時代なら63ドル以上買えた計算との落差が顕著。 |
日本円 米ドル 最新レートを参照すると、現在7000円を出しても手に入るのは45ドルから47ドル程度にとどまるケースが一般的です。かつて「7000円=約60〜70ドル」だった感覚のまま海外サービスを利用すると、想定以上の割高感に直面することになります。

海外通販と現地決済の盲点|「日本円決済」を選ぶと大損する決定的な理由
海外通販サイト(米Amazon、iHerbなど)や海外現地の決済端末で支払う際、画面に「JPY(日本円)で支払いますか? それともUSD(米ドル)で支払いますか?」という二者択一が表示されるケースがあります。ここで「日本円」を選んでしまうことこそ、初心者が最も陥りやすい致命的な落とし穴です。
この仕組みは「DCC(Dynamic Currency Conversion=自国通貨建て決済)」と呼ばれます。その場で日本円の確定金額がわかるという一見親切な仕様に見えますが、その実態は店舗側や仲介決済業者が任意に定めた為替レートが適用される仕組みです。
報道各社の調査や金融庁・消費者庁等の注意喚起でも指摘されている通り、DCCによる為替レートには通常の為替相場に4%〜10%前後の法外なスプレッド(為替手数料)があらかじめ上乗せされています。つまり、7000円分の商品を注文したつもりでも、日本円決済を選んだ瞬間に7500円〜7700円規模の引き落としに膨れ上がる計算です。
一方、海外通販 ドル建て決済(USD指定)を選択した場合、為替換算は利用している国際ブランド(Visa、Mastercard、JCB等)の基準レートに委ねられ、上乗せされるのは各カード会社が規定する「海外事務処理手数料(約2.2%前後)」のみで済みます。外貨換算シミュレーションを行う際、「海外決済は常に現地通貨(ドル建て)を選ぶ」という鉄則を守るだけで、余計な損失を確実に防ぐことができます。
【実態検証】クレジットカード海外決済手数料と両替レートの格差を暴く
外貨換算において最も軽視されがちなのが、仲介機関が徴収する「手数料の総コスト」です。大手都市銀行(三菱UFJ銀行など)の公示レート、主要クレジットカード、空港の現金両替窓口、そしてフィンテック送金サービス(Wise等)を比較すると、7000円を換算した際に生じる手取りドルの格差は歴然としています。
| 換算・決済ルート | 発生する手数料・スプレッド | 7000円換算時の実質受取額目安 | 編集部の見解・評価 |
|---|---|---|---|
| Wise(マルチカレンシー) | 約0.6%〜0.8%(実質ミッドマーケットレート) | 約46.30 USD | 市場基準レートに極めて近く、少額換算における理論上最強のコスト効率。 |
| クレジットカード(ドル建て決済) | 約1.60%〜2.20%(海外事務処理手数料) | 約45.65 USD | ポイント還元(1%等)を加味すれば実質負担は1%前後に抑えられ、最も実用的。 |
| 大手銀行窓口・外貨預金 | 1ドルあたり片道25銭〜1円(為替手数料) | 約46.35 USD(預金口座) | 預金口座間の振替は有利だが、現金現物での出金時には別途リフティングチャージが発生。 |
| 空港・街頭の両替所(紙幣現金) | 1ドルあたり約2.5円〜4.0円(TTSスプレッド) | 約44.80 USD | 物理的な紙幣管理コストが上乗せされるため割高。7000円程度の少額両替では極めて非効率。 |
| 通販・端末の日本円決済(DCC) | 約5.0%〜10.0%(店舗側独自レート) | 約42.00〜44.00 USD | 最も警戒すべき選択肢。一見便利に見せかけた高額手数料ビジネスの典型例。 |
※上記は1ドル=150.00円の基準レートを前提とした試算値です。
SNSやネット掲示板の検証レビューを見ても、「海外旅行で端数になった7000円を空港で両替したら、手数料で目減りして40ドル少々しか手に入らなかった」「海外サブスクの明細を見たら、為替レート計算ツールの数字より数百円高かった」という不満の声が後を絶ちません。利用する決済インフラによって、同じ7000円から得られる価値には最大で数ドル(数百円)以上の実質差が生まれているのが実情です。

円安ドル高の影響と行動心理|なぜ私たちは「少額の決済ロス」を見落とすのか
7000円という金額は、日本国内の日常生活においては「ちょっとした外食費」や「月々のサブスクリプション数回分」に相当する、心理的なハードルが低い金額帯です。しかし、行動経済学や消費心理学の観点から分析すると、この「数千円単位の小額決済」こそが最も無駄なコストを垂れ流しやすい温床となります。
心理学には「アンカリング効果」や「フレーミング効果」と呼ばれる現象が存在します。高額な海外旅行ツアー代金や数十万円のブランド品を購入する際には、誰もが1円単位の手数料やポイント還元率を細かく精査します。ところが、7000円前後の小口決済になると、「数百円程度の差ならどちらでもいい」という心理的麻痺(コストの軽視)が働いてしまうのです。
円安 ドル高 影響が定着した現在の経済環境において、1回の決済で生じる300円〜500円の手数料差は、年間で複数回の越境決済を行えば数千円〜1万円以上の純損失へ積み上がります。為替相場の波を個人でコントロールすることは不可能ですが、「どの通貨建てで決済を確定させるか」という意思決定は、消費者が100%自己防衛できる領域です。小さなコストに対する鈍感さを排除することこそが、円安時代を生き抜くリテラシーと言えます。
一般に知られていない盲点とネットの誤解
ネット上のQ&Aサイトや知恵袋などでは、為替換算に関して誤った情報が定着しているケースが散見されます。無駄な混乱を避けるため、代表的な誤認を是正しておきます。
誤解①:「クレカ決済は決済ボタンを押した瞬間の為替レートで確定する」
これは完全な誤解です。クレジットカードでドル建て決済を行った場合、適用されるのは「購入ボタンを押した瞬間」のレートではありません。海外の加盟店から各カード会社(VisaやMastercardなど)の決済センターに売上データが到着した日(通常2日〜4日後)のレートが適用されます。そのため、購入直後に急激な円高や円安が起きた場合、実際の請求額は注文画面のシミュレーションから多少前後します。
误解②:「少額なら現金両替のほうがカードよりお得」
これも明確な間違いです。銀行や空港の両替所では、1ドルごとに一定額の固定スプレッド(為替手数料)を徴収します。7000円という小額の取引では、固定スプレッドが占める比率が跳ね上がり、カード決済の海外事務手数料(約2.2%)よりもはるかに不利なレートで両替されることになります。海外旅行 両替レート 比較を行っても、現金の小額両替は最も割に合わない手段の一つです。
【プロの結論】賢くドル換算して資産を守る人・慎重になるべき人の判断基準
外貨換算を日常的に利用するにあたり、自身がどの決済手法を選択すべきか、明確な基準を持つことが失敗を防ぐ近道です。
▼ 賢くコストを最小化できる人の条件(向いているアプローチ)
- 海外通販では迷わず「USD(米ドル)建て決済」を選択している
- 海外事務処理手数料が明記されたクレジットカードを把握し、ポイント還元率の高いカードを使い分けている
- 頻繁に外貨を動かす場合、Wiseなどの低コストなミッドマーケットレート決済ツールを導入している
▼ 損失を被りやすく見直しが必要な人の条件(慎重になるべきアプローチ)
- 「日本円での確定金額がその場でわかるから安心」という理由でDCC(円決済)を選んでしまう
- 空港の窓口で「とりあえず数千円だけ」と紙幣の現金両替を繰り返している
- 為替計算ツールの数字通りに銀行口座から引き落とされると思い込んでいる
【7000 円 ドル】に関するよくある質問(FAQ)
Q1:現在の為替レートで7000円は何ドルになりますか?
A1:2026年現在の一般的な為替水準(1ドル=145円〜155円程度)で計算すると、約45.16ドル〜48.28ドルとなります。1ドル=150円の時点であれば、純粋な市場レートで「46.67ドル」です。ただし、実際の決済や両替時にはここから各社の手数料が差し引かれます。
Q2:海外通販サイトで7000円相当を買う際、円建てとドル建てのどちらがお得ですか?
A2:間違いなく「ドル建て決済(USD)」がお得です。通販サイト側が提示する「日本円決済(DCC)」を選ぶと、サイト独自の割高な為替レート(4%〜10%程度上乗せ)が適用されるため、結果的に支払総額が高くなります。ドル建てを選び、日本のカード会社側の通常手数料(約2.2%)で処理させるのが最も経済的です。
Q3:海外旅行用に7000円分だけ少額を両替したい場合、どこが一番損をしませんか?
A3:空港や街中の両替窓口で現金を両替するのは手数料率が高いためおすすめできません。最もお得なのは、現地ATMでクレジットカードによる「海外キャッシング」を利用するか、デビットカード(Wise等)を利用して現地通貨を引き出す方法です。キャッシングの場合は帰国後すぐに繰り上げ返済を行えば、数十円〜百数十円程度の利息・手数料だけで米ドルを調達できます。
まとめ:今後の動向と失敗しないための判断基準
「7000円は何ドルになるのか」という疑問の背景には、単なる算数上の換算だけでなく、昨今の為替変動に伴う購買力の変化や、決済手数料に対する防衛意識が深く関わっています。
1ドル=150円前後という相場環境下において、7000円はおよそ46ドル前後の価値を持ちます。しかし、その価値を目減りさせずに使い切るためには、「不透明なDCC決済(自国通貨決済)を回避すること」「クレジットカードやデビットの手数料体系を把握すること」の2点が決定打となります。ツールの数字を鵜呑みにせず、最終的な請求構造まで見通したスマートな外貨管理を実践してください。 (出典: 7000 円 ドル(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
