ゆうちょデビットの年会費は本当に無料?2年目の罠や還元率を徹底検証
日本全国津々浦々にネットワークを持つゆうちょ銀行。その口座直結型決済サービスとして定着した「ゆうちょデビット」ですが、発行を検討するにあたって「年会費は本当にずっと無料なのか」「2年目以降に条件付きで有料化するのではないか」という疑問を抱く方は少なくありません。
かつて発行されていたVisaデビットカード「mijica(ミジカ)」の終了劇や、各金融機関における各種手数料改定の波を受け、カード維持コストに対する利用者の警戒感は強まっています。本稿では、ゆうちょデビットカードの年会費構造の真実をはじめ、ポイント還元率の実力、見落としがちな隠れたコスト、そして審査や他社デビットとの決定的な違いに至るまで、客観的なデータと取材知見に基づいて詳細に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ゆうちょデビットの年会費は初年度だけでなく「永年無料」であり、2年目以降の条件付き課金や隠れた維持コストは一切存在しない。
- 要点2:審査基準は原則15歳以上(中学生除く)で信用情報審査なし。口座残高の範囲内で即時決済されるため、過度な借入れリスクを防げる。
- 要点3:還元率は0.25%の自動キャッシュバックと控えめ。ポイ活重視派には物足りない一方、無駄遣いを防ぎたい層やメイン口座の一元管理には最適。
【年会費の真実】ゆうちょデビットは永年無料か?2年目以降の落とし穴を暴く
結論から申し上げますと、ゆうちょデビットの年会費は永年無料です。発行初年度に限らず、2年目以降も保有コストや更新費用が請求されることはありません。利用回数や年間決済額に応じた「条件付き無料」といったトラップも一切設けられておらず、完全なコストゼロで保有し続けることが可能です。
それにもかかわらず、なぜ「2年目以降に年会費がかかるのではないか」という噂が後を絶たないのでしょうか。取材と構造分析を進めると、主に以下の2つの背景が浮かび上がってきます。
第1に、大手メガバンクや地方銀行のデビットカードに見られる「2年目以降有料(年間利用額などの条件達成で無料)」という料金設計との混同です。他行の古いデビットカード商品には「初年度無料・2年目以降1,100円(税込)」といった規定が散見されたため、ゆうちょ銀行も同様ではないかと疑うユーザーが検索行動を起こしています。
第2に、カードの新規発行手数料と再発行手数料の取り違えです。ゆうちょデビットは新規申込み時の発行手数料も無料ですが、カードの紛失や盗難、本人の過失による汚損・破損で再発行を行う場合には、所定の再発行手数料(1,100円税込)が発生します。この「手数料」という文脈が独り歩きし、年会費と誤認されているケースが目立ちます。
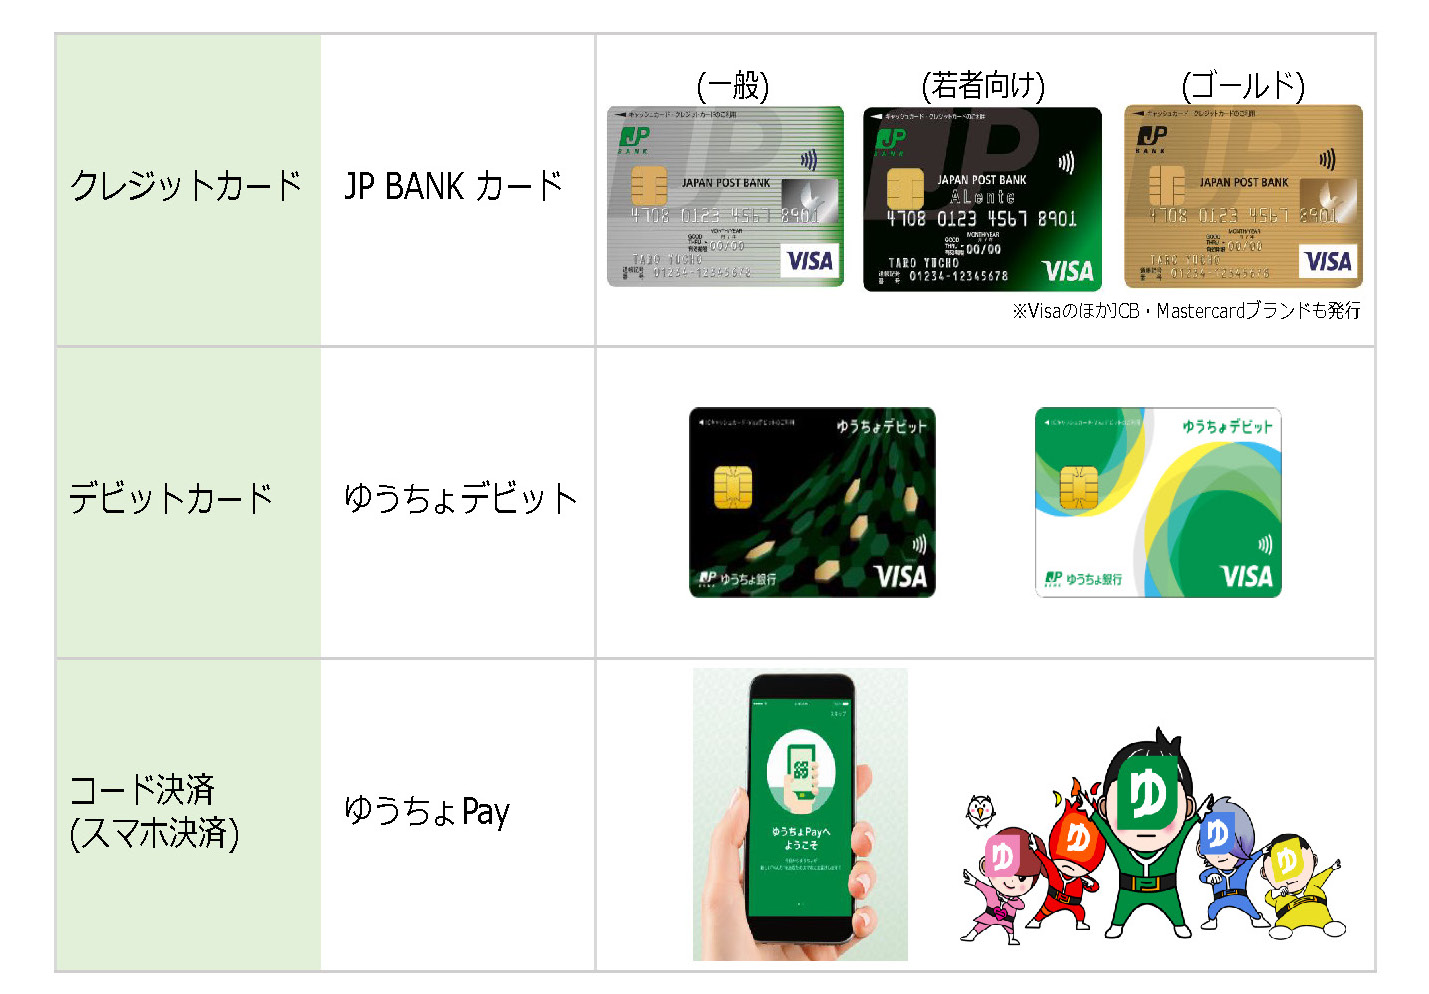
【徹底比較】ゆうちょデビットと他社主要デビットカードのスペック検証
カードの維持費が完全無料であることは確認できましたが、決済ツールとしての総合力はどう評価すべきでしょうか。主要銀行が展開するデビットカードと比較検証を行いました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年会費 | 永年無料(無条件) | 無料〜1,100円程度 | 無条件無料のため維持コストのリスクは皆無。 |
| ポイント還元率 | 0.25%(現金キャッシュバック) | 0.5%〜1.0% | ポイント交換の手間はないが、他社対比で水準は控えめ。 |
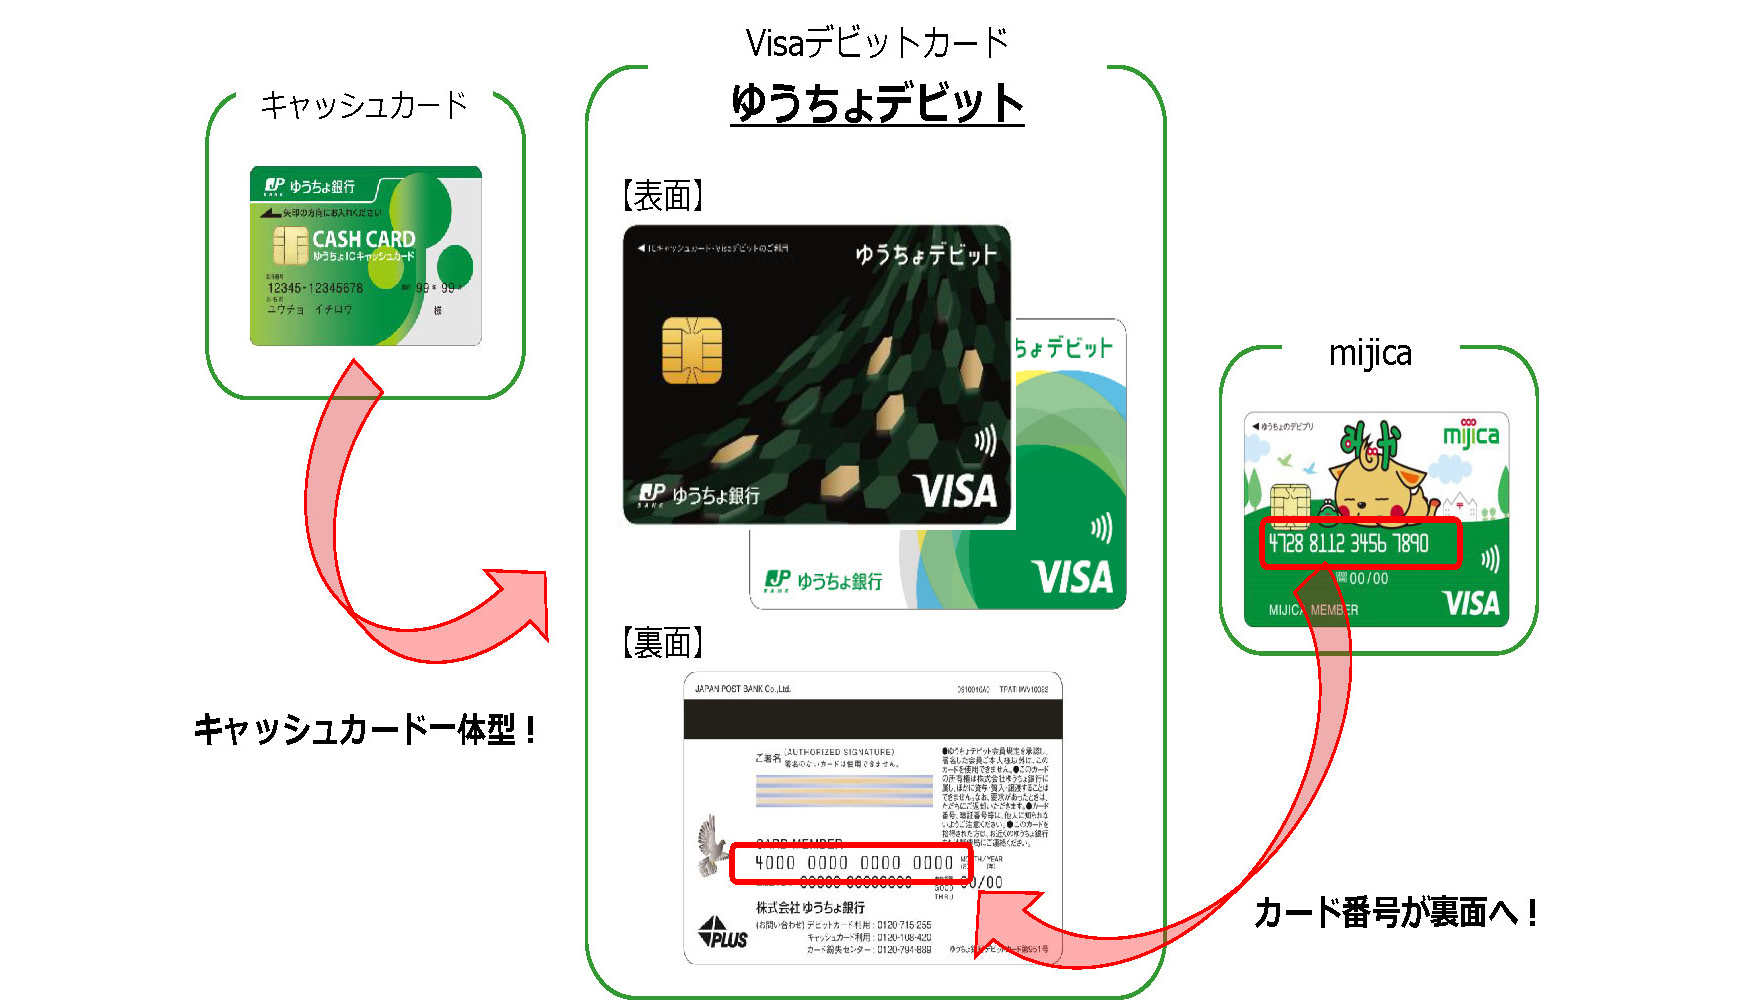
| カード形態 | 単体型カード(ICチップ搭載) | 一体型または単体型 | 従来の通常貯金キャッシュカードと2枚持ちになる点に注意。 |
| 海外事務手数料 | 3.85%(税込) | 2.20%〜3.85% | 海外ショッピング・現地ATM出金時のコストはやや高めの水準。 |
| 利用限度額設定 | 1回・1日・1か月単位で細かく設定可能 | 日・月単位での設定が主流 | 通帳アプリから即座に変更でき、不正利用対策として極めて優秀。 |
比較から明確になるのは、ゆうちょデビットが「高い維持コストを避けつつ、安全確実な即時決済を担保する」という堅牢性に重きを置いた設計になっている点です。派手なポイント倍率よりも、確実な口座引き落としとセキュリティを優先する姿勢が数値に表れています。
ネットの誤解と現場のリアル|審査基準・家族カード・mijica切替の実態
ネット上のコミュニティやSNS上では、発行手続きやカード仕様に関する誤った情報が一部で流通しています。現場の事実関係を整理します。
まず審査基準に関してですが、ゆうちょデビットにいわゆるクレジットカードのような「与信審査(信用情報機関への照会)」はありません。口座残高の範囲内でのみ即時に引き落とされる仕組みであるため、日本国内在住の満15歳以上(中学生を除く)で、ゆうちょ銀行の通常貯金口座を保有していれば原則誰でも発行可能です。無職や専業主婦(主夫)、学生であっても、信用情報の履歴(クレヒス)を問われることなく申し込めます。
次に、かつて地域振興機能やプリペイド機能を兼ね備えていたカード「mijica(ミジカ)」の終了に伴う切替問題です。mijicaは不正利用事案などを背景にサービスを完全終了しましたが、mijica会員情報からゆうちょデビットへ「自動的に契約が移行」したわけではありません。旧利用者がゆうちょデビットを利用するためには、改めて新規申込みの手続きを踏む必要がありました。現在も旧mijicaのまま放置している口座保有者は、Webまたは窓口から新規でゆうちょデビットの発行手続きを行う必要があります。
また、家計の一括管理を目的とした家族カードの追加発行は非対応となっています。クレジットカードのように「親カードの口座から家族全員の利用分を引き落とす」という使い方はできず、家族それぞれが個人のゆうちょ口座を開設し、各自名義のデビットカードを申し込む仕様です。

【隠れたデメリット】プロが見抜く見落としがちな手数料と利用制限
年会費無料という大きなメリットの裏側で、契約後に「こんなはずではなかった」と後悔しがちな見落としポイントがいくつか存在します。契約前に必ず把握しておくべきデメリットを挙げます。
1つ目は、「ゆうちょ銀行 キャッシュカード一体型」ではないという点です。三井住友銀行のOliveや三菱UFJ銀行などのデビットカードは、キャッシュカードとデビット機能が1枚に集約されているケースが多いのに対し、ゆうちょデビットは「デビット単体カード」として発行されます。そのため、既存の緑色のゆうちょキャッシュカードと併せて2枚のカードを財布に入れて持ち歩く必要があり、カード枚数を極力減らしたいミニマリスト層には不便さを感じさせる要素です。
2つ目は、ポイント還元率が0.25%と低水準にとどまる点です。月間の利用合計額に対して0.25%分が翌月自動的に口座へキャッシュバックされるため、「ポイントの有効期限切れ」や「交換手続きの失念」といったリスクがないのは美点ですが、楽天銀行デビット(1.0%)や他社高還元カードと比較すると、受け取れる経済的メリットは4分の1程度にとどまります。
3つ目は、海外利用手数料が3.85%(税込)と割高に設定されている点です。海外加盟店でのショッピングや海外ATMでの現地通貨引き出し時には、Visaの定める基準為替レートに3.85%の手数料が上乗せされます。一般的なクレジットカードの外貨取扱手数料(2.20%前後)と比べても負担が重いため、海外渡航や外貨建て決済のメインカードとしては割高になります。
さらに、高速道路のETC利用、一部のガソリンスタンド、月額課金型の定期購入サービス(サブスクリプション)など、即時決済の仕様上、一部の加盟店で決済が弾かれるケースがある点も留意しておく必要があります。
【家計心理学の視点】ゆうちょデビットがもたらす「心理的バウンダリー」と金銭管理
金融工学および行動経済学の観点から見ると、ゆうちょデビットの真価は「ポイントの多寡」ではなく、「支出の心理的コントロール力」にあります。
クレジットカードは支払いが1〜2か月後に先送りされるため、支払いの心理的痛み(Pain of Paying)が麻痺し、無意識のうちに予算オーバーを引き起こしやすい構造を抱えています。対してデビットカードは、決済したその瞬間に口座から残高が差し引かれます。
特にゆうちょ通帳アプリへの登録を済ませておけば、カード決済の瞬間にプッシュ通知が届き、残高の増減がリアルタイムに可視化されます。この即時的なフィードバックが、人間の脳内に健全な「心理的バウンダリー(境界線)」を形成し、衝動買いの抑止力として強く機能します。
さらに、アプリ上で「1回あたり」「1日あたり」「1か月あたり」の利用限度額を1万円単位で柔軟にカスタマイズ可能です。万が一の紛失や不正利用に対する不安を抱えるシニア世代や、初めてキャッシュレス決済を持たせる高校生・大学生の子どもに対しても、物理的なリスクを確実に抑え込める安心設計となっています。
【プロの結論】おすすめできる人・慎重になるべき人の明確な判断基準
ここまで検証してきたメリット・デメリットを踏まえ、ゆうちょデビットを導入すべきか否かの判断基準を整理します。
▼ ゆうちょデビットを選ぶべき人
- 生活費や給与受取口座として「ゆうちょ銀行」をメインで活用している人
- クレジットカードの後払いに抵抗があり、借金リスクや使いすぎを心理的に防ぎたい人
- 信用情報審査を避け、高校生(15歳以上)や無職の期間でも安心してカードを持ちたい人
- 獲得したポイントの交換手続きや失念が面倒で、現金自動キャッシュバックを好む人
▼ 申込みを慎重に検討すべき(他社を検討すべき)人
- 1.0%以上の高還元率を追求し、効率的なポイ活で家計を節約したい人
- キャッシュカードとデビットカードを1枚に集約し、財布を身軽にしたい人
- 家族カードを発行して、一家全体の生活費引き落としを1口座にまとめたい人
- 海外出張や海外旅行が多く、外貨決済コストを極力安く抑えたい人
なお、新規発行を検討する際は、公式サイト上で展開されるゆうちょデビットのキャンペーン最新動向を事前にチェックしておくことを推奨します。時期によっては新規入会および一定額の利用条件達成によってキャッシュバック特典が付与される場合があり、発行の好機を見極める材料となります。
【ゆうちょ デビット カード 年 会費】に関するよくある質問(FAQ)
Q1:ゆうちょデビットの年会費はずっと無料ですか?後から請求される条件はありますか?
A1:はい、永年完全無料です。利用回数や利用金額に関係なく、2年目以降も年会費が発生することはありません。安心して保有いただけます。
Q2:高校生でも作れますか?また、親の同意や審査は必要ですか?
A2:中学生を除く満15歳以上で、ゆうちょ銀行の口座をお持ちであれば作成可能です。信用情報機関を通じた与信審査はありません。Web申込の場合は本人名義で手続きを完結できます。
Q3:既存のゆうちょキャッシュカードは使えなくなりますか?
A3:使えなくなりません。ゆうちょデビットは単体型カードとして発行されるため、すでにお持ちの緑色のキャッシュカードも従来通りATMでの入出金にそのまま併用できます。
Q4:ガソリンスタンドや公共料金の支払いにも使えますか?
A4:一部利用できない加盟店があります。即時引き落としができない一部のガソリンスタンド、高速道路料金所(ETC)、一部の月額定期課金サービスでは決済エラーとなる場合がありますので、事前に対象店舗の対応状況をご確認ください。
Q5:盗難や不正利用に遭った場合の補償はありますか?
A5:万が一の不正利用に対しては、ゆうちょ銀行への届出日から遡って一定期間(原則60日前以降)に発生した損害について、規約に基づき年間限度額の範囲内で補償される仕組みが整っています。
まとめ:賢い付き合い方と失敗しないための判断基準
ゆうちょデビットカードは、「年会費・発行手数料が永年完全無料」であり、隠れた固定費のリスクを気にせず手軽に持てる堅実な決済ツールです。
還元率の低さやカード2枚持ちの手間といった明確な弱点はあるものの、「残高以上の借金を絶対に背負わない」「通帳アプリとの連動で出費を即座に把握できる」という強みは、キャッシュレス特有の使いすぎ不安を解消する強力な武器になります。
自身の決済スタイルや求める付加価値を冷静に見極め、家計の健全なコントロールツールとして賢く役立ててください。 (出典: ゆうちょ デビット カード 年 会費(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
