年末調整の申告額と証明額はどっち?損しない書き方と違いをプロが解説
毎年10月を過ぎると職場から配られる「給与所得者の保険料控除申告書」。手元に届いた生命保険料控除証明書を見ながらペンを走らせていると、多くの人が思わず手を止める難所があります。それが、証明書に並んで記載されている「証明額」と「申告額(参考額/払込見込額)」の存在です。
「2つの金額が違っているけれど、どっちを書くのが正しいのか」「もし書き間違えたら還付金が減ってしまうのではないか」といった疑問や不安は、給与計算の現場でも毎年トップクラスに多く寄せられる相談事です。国税庁が公表している年末調整手引きや現場の税務実務に基づき、金額が異なるカラクリから正しい書き方、万が一ミスをした場合のリカバリー手順までを詳しく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年末調整の保険料控除申告書には、原則として「申告額(12月までの払込見込額)」を記入する。
- 要点2:証明額と申告額の差は、10月前後の発行時点における「既払額」と「年末までの予定総額」のズレが原因である。
- 要点3:誤って証明額を書いても追徴課税などの罰則はないが、控除枠が小さくなり還付金で損をするリスクがあるため早期の修正が必須となる。
【結論】年末調整は「申告額」と「証明額」のどっちを書く?決定的な違いを解説
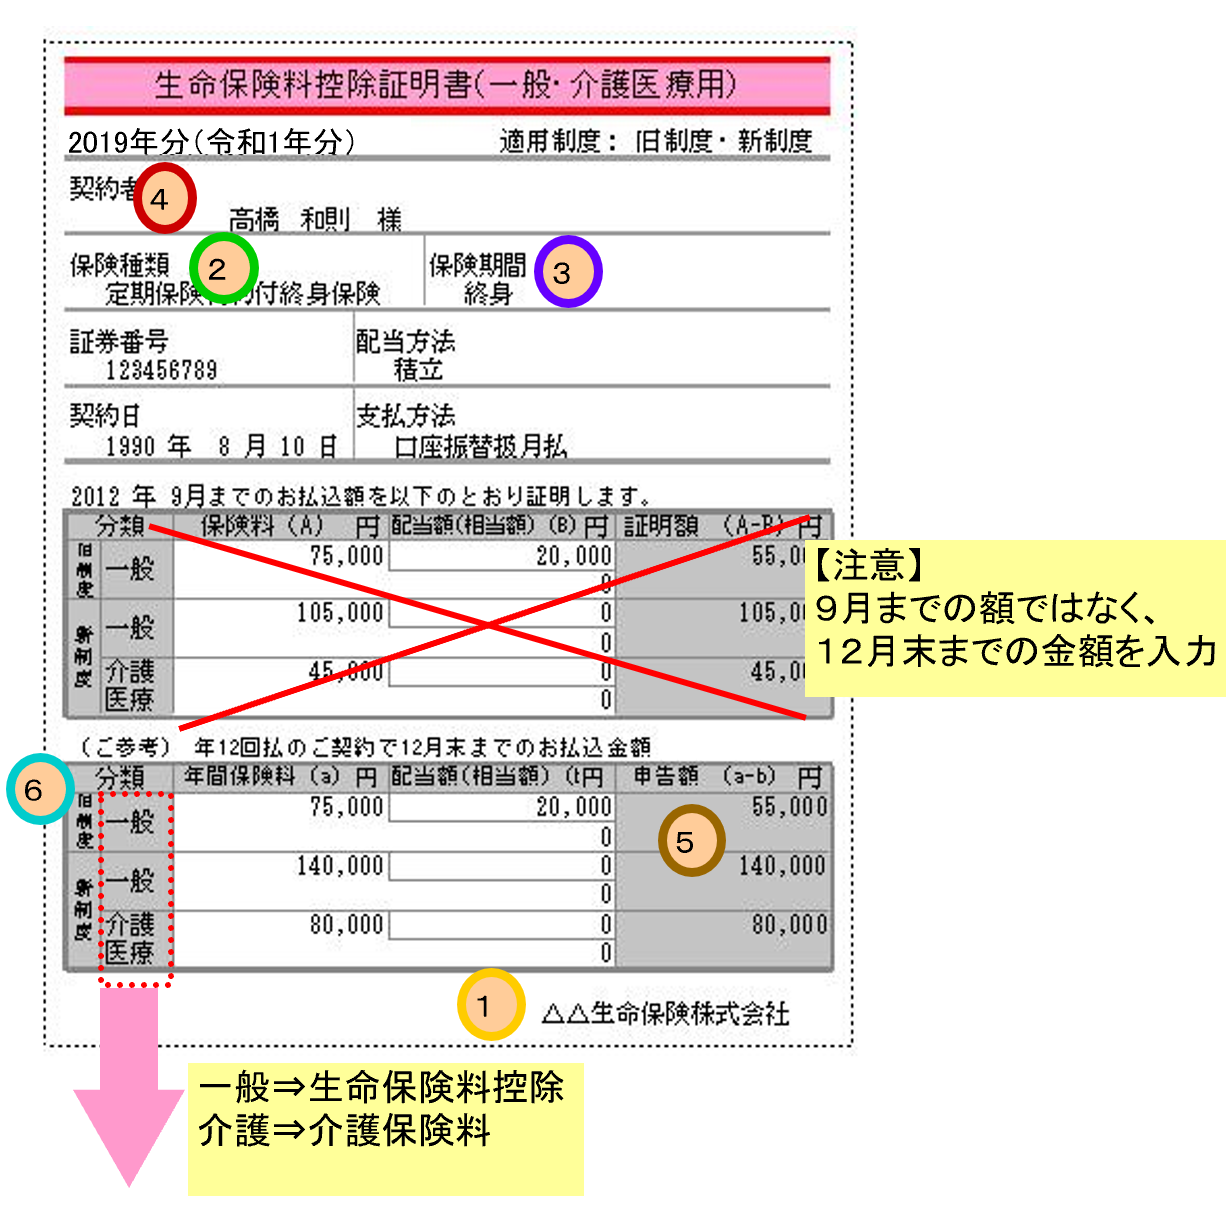
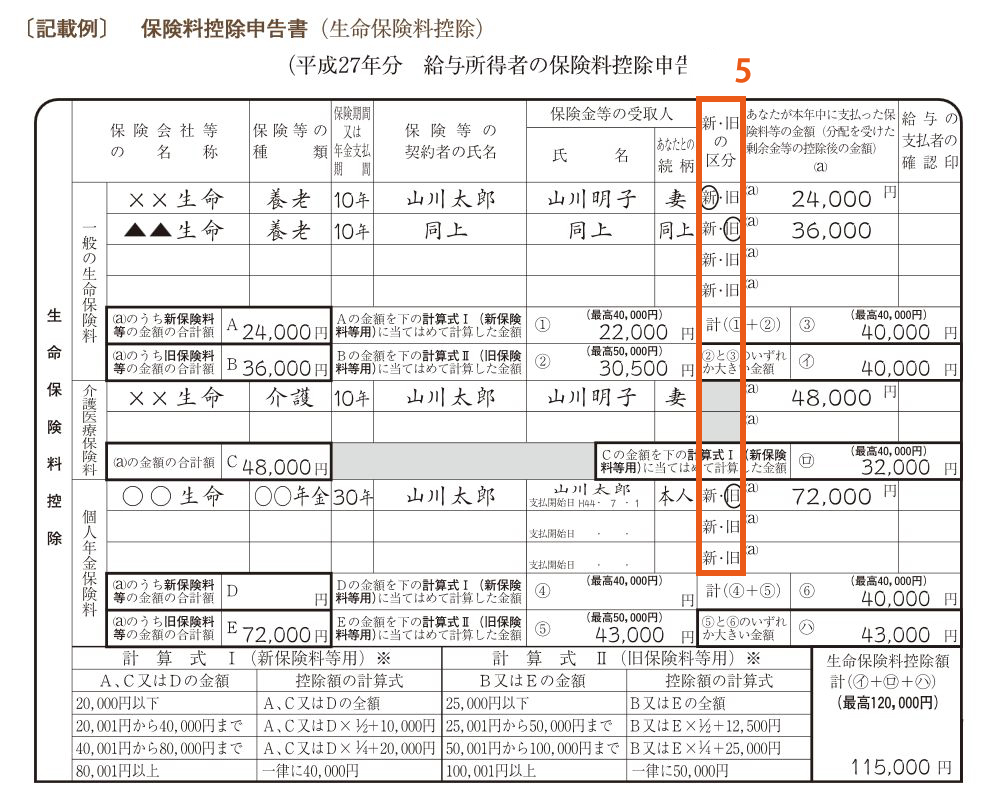
手元の生命保険料控除証明書に「証明額」と「申告額(または払込見込額・ご申告額など)」の2つの表記がある場合、原則として記入すべきなのは「申告額」です。保険料控除申告書の「あなたが本年中に支払った保険料等の金額」という欄には、証明書に記載された12月末時点の見込み総額をそのまま転記します。
なぜ同じ書類の中に2つの異なる金額が並んでいるのでしょうか。その決定的な理由は、保険会社が証明書を発行するタイミングと、年末調整が対象とする期間の「時間差」にあります。
各保険会社が契約者に向けて生命保険料控除証明書を発送するのは、おおむね毎年9月下旬から10月中旬にかけてです。この発送時点で、すでに保険会社側で口座振替やクレジットカード決済などの着金が確認できている実際の金額が「証明額」と呼ばれます。
一方で年末調整は、1月1日から12月31日までの1年間に支払う保険料の総額をベースに税額を計算する制度です。そのため保険会社側で「このまま契約内容を変更せず、11月と12月の保険料も期日どおりに納付された場合、1年間の累計はいくらになるか」を前もって計算し、親切に印字してくれている数字が「申告額(払込見込額)」です。
つまり、証明額は「過去の実績値」、申告額は「年間の最終着地予測値」を指しています。国税庁の基本ルール上、年末調整では年間トータルの支払予定額を申告することになっているため、申告額を選ぶのが税法上の正しい手続きとなります。
なぜ金額がズレるのか?「払込見込額」が記載される税制上のカラクリ
生命保険の契約形態によって、証明額と申告額の差が生じるパターンと、両者が完全に一致するパターンが存在します。この違いを理解しておくと、迷うことなくスムーズに書類を作成できます。
典型的な例が、毎月保険料を口座振替で支払う「月払い契約」です。例えば月額1万円の保険に加入している場合、9月末までに引き落とされた実績は9万円になります。したがって10月に発行される証明書には、以下のように記載されます。
- 証明額(9月時点の既払額):90,000円
- 申告額(12月までの払込見込額):120,000円(90,000円 + 10月〜12月分の30,000円)
この場合、申告書に書くべき数値は年間の支払総額である120,000円です。
一方で、毎年1回決まった月にまとめて支払う「年払い契約」や「一時払い契約」を結んでおり、証明書の発行月(10月頃)よりも前の段階ですでにその年の支払いがすべて完了している契約では、10月以降に新たな引き落としが発生しません。そのため「証明額」と「申告額」は同額(120,000円/120,000円など)になり、どちらの枠を見ても同じ数字が並びます。
また、住宅を所有している人が加入する地震保険料控除証明書に関しては、生命保険とはやや事情が異なります。地震保険は年払い・長期一括払いで前納しているケースが多く、月払いで小刻みに支払う契約形態が少ないため、大半の証明書では最初から「証明額」のみ、あるいは両者が同額として印字されています。生命保険のように数万円単位の開きを見て驚くケースは、主に月払いの生命保険や医療保険、個人年金保険特有の現象です。
【一覧表で比較】生命保険料控除の計算枠組みと「証明額・申告額」の扱い
生命保険料控除の申告において、証明額と申告額の選択が最終的な税金計算にどう関わってくるのかを整理しました。制度の仕組みを一目で比較できるように表にまとめています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 証明額の定義 | 証明書発行日までに保険会社へ入金済みの実額(例:1月〜9月分) | 月払い保険料 × 8〜9カ月分 | 過去の実績値であり、年調申告書にそのまま書くと過少申告になりやすい |
| 申告額(見込額)の定義 | 本年12月31日までに払い込む予定の年間合計額 | 月払い保険料 × 12カ月分 | 年末調整の申告書にはこの「申告額」を記入するのが正解 |
| 新契約の控除上限 (平成24年以降契約) | 一般・介護医療・個人年金の各枠で最大40,000円(合計最大12万円) | 年間支払保険料が80,000円超で上限40,000円に到達 | 8万円を超えていれば証明額・申告額のどちらでも控除額自体は変わらない場合がある |
| 旧契約の控除上限 (平成23年以前契約) | 一般・個人年金の各枠で最大50,000円(合計最大10万円) | 年間支払保険料が100,000円超で上限50,000円に到達 | 旧契約は控除上限が高く、記入漏れや計算違いによる税負担増のインパクトが大きい |
| 書き間違えた場合の影響 | 控除枠未達の場合、課税所得が増加し還付金が減少 | 所得税率10%+住民税10%で数千円〜最大数万円の損失 | 罰則はないが、取り戻すには社内修正か翌春の確定申告が必要になる |
ここで着目すべきポイントは、新旧生命保険料の計算ルールです。2012年(平成24年)1月1日以後に締結した「新契約」では、年間支払額が8万円を超えると控除額が上限の4万円で頭打ちになります。一方、2011年(平成23年)12月31日以前の「旧契約」では、年間支払額が10万円を超えた時点で上限の5万円に到達します。
もし月々の保険料が高額で、10月時点の「証明額」だけですでに新契約の8万円(または旧契約の10万円)を上回っている契約であれば、証明額を書いても申告額を書いても、最終的に算出される控除額は同額になります。しかし、年間支払額が数万円台の契約や、各枠の境界線付近にある契約では、どちらを書くかによって控除額にダイレクトな差が生じます。

【実態検証】総務・人事の現場と書類提出者のリアルな落とし穴
毎年11月になると、SNSやQ&Aサイトには「控除証明書の金額を間違えて出してしまった」「会社から再提出を求められた」という声が数多く投稿されます。企業の給与計算や年末調整の実務を担う現場担当者に話を聞くと、書類の提出シーズンには毎年同じような混乱が繰り返されている実態が浮き彫りになります。
ある大手メーカーの人事労務担当者は、現場の負担について次のように語っています。
「毎年回収する紙の申告書のうち、およそ1割から2割近くで『証明額』がそのまま記入されています。年間支払額が控除上限に達していないケースで証明額が書かれていると、本来控除できるはずの金額より数千円から数万円少なくなってしまうため、こちらから本人へ確認の連絡を入れたり、赤ペンで修正印を押してもらったりと、莫大な確認工数が発生するのが現実です」
最近では国税庁の「年末調整控除申告書作成用ソフトウェア」の普及や、マイナポータル連携を通じた保険料控除証明書データの電子送付など、申告書の電子化を推進する企業が急速に増えています。電子化されたシステムでは、保険会社から取得したXMLデータをそのまま取り込むことで、自動的に12月払込見込額が計算・反映されるため、手書き時代のような「証明額と申告額の転記ミス」は劇的に減少しています。
しかしながら、中小企業を中心に依然として紙の原本を添付して提出する運用も多く残っています。特に「手書きで計算枠を埋めなければならない職場」では、数字の拾い間違いが起きやすい環境が続いています。
また、もう1つの落とし穴として現場から指摘されるのが、「11月や12月に保険を解約・減額した場合」の処理です。「申告額」はあくまで12月まで支払いを継続することを前提とした数字であるため、もし年内に保険を解約したり、口座残高不足で引き落としがストップしたりした場合、実際に支払った保険料は見込額を下回ることになります。この差額を放置しておくと、過大控除となって後日会社側から是正を求められたり、年末調整のやり直しが必要になったりするケースもあるため注意が必要です。
一般に知られていない盲点とネットの誤解|書き間違えたら損をする?
年末調整の申告額と証明額をめぐっては、インターネット上や職場内の口コミで事実とは異なる誤解が飛び交っています。よくある誤認と、その背後にある真実を紐解いていきます。
誤解1:「証明額」を書いて提出すると、脱税や虚偽申告として罰則を受ける?
これは完全な誤解です。税務署や会社からペナルティを科されることはありません。証明額は「過去に実際に支払った実績」であるため、虚偽の記載にはあたらないからです。
ただし、罰則がない代わりに「自分が税制上の損を被る」というデメリットが生じます。本来であれば1年分の支払予定額(申告額)に基づいて所得控除が計算され、それに応じて12月の給与で還付金が戻ってくるはずのところ、9カ月分などの過少な金額で計算されてしまうため、還付される金額が数千円から数万円ほど目減りしてしまいます。
誤解2:「一度提出してしまったら、もう二度と直せない」?
これも誤りです。書類の提出後であっても、社内での修正は十分に可能です。多くの企業では11月下旬から12月上旬にかけて給与計算ソフトへデータを入力するため、会社の指定期日前であれば書類の差し替えや訂正を受け付けてもらえます。
万が一、12月の給与明細が発行されて年末調整が完了してしまった後であっても、翌年1月末までであれば会社側で「再年調(年末調整のやり直し)」を行える規定があります。さらに会社の処理が完全に締め切られてしまった場合でも、翌年2月16日から3月15日の確定申告期間中に、正しい控除証明書を添えて自分で税務署へ確定申告(還付申告)を行えば、払いすぎた税金はきっちり手元へ戻ってきます。
盲点:新契約と旧契約の「合算適用」による枠の食い合い
申告書を作成する際、数字の選択以上に注意を払うべきなのが「新旧生命保険料の組み合わせ」です。2011年以前から加入している旧契約と、2012年以降に加入した新契約の双方を保有している場合、計算式が非常に複雑になります。
- 旧契約のみで計算する場合:支払保険料10万円で最大5万円控除
- 新契約のみで計算する場合:支払保険料8万円で最大4万円控除
- 新旧両方を合算して計算する場合:合計で最大4万円控除(旧契約の控除額が4万円未満の場合のみ合算調整あり)
旧契約の年間支払額だけで10万円を超えている場合、あえて新契約の数値を合算させず、旧契約単独で申告した方が控除上限額を高くキープできるケースがあります。申告書の指示どおりに機械的に埋めていくと、知らず知らずのうちに控除枠を減らしてしまうパターンもあるため、どちらの契約を優先して枠を埋めるべきか慎重なシミュレーションが求められます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
生命保険料控除申告書を記入するにあたり、申告額をそのまま書くべき人と、状況を慎重に見極めるべき人の明確なボーダーラインを提示します。
- 申告額をそのまま書いてよい人:
- 12月末まで現在の保険契約を解約・減額する予定が一切ない人
- 口座残高やクレジットカードの有効期限に問題がなく、引き落としが確実に継続する人
- すでに年払いや半年払いで本年分の保険料を全額支払い終えている人
- 申告額の記入に慎重になるべき人(確認が必要な人):
- 年内に保険の見直し、解約、または払済保険への変更を検討している人
- 転職や退職を控えており、年内の給与支払いサイクルが途中で途切れる可能性がある人
- 過去数カ月以内に保険料の未納・失効が発生しており、正常に引き落とされていない人
年内に契約内容が変わる可能性がある場合は、あらかじめ保険会社のカスタマーセンターに「年末時点の実際の払込総額がいくらになる予定か」を問い合わせた上で記入するか、確実に入金される月までの金額をベースに申告するのが安全策となります。
【年末調整の申告額と証明額】に関するよくある質問(FAQ)
Q1:保険会社から届いたハガキに「申告額」という欄がなく、「証明額」しか書かれていません。この場合はどう書けばいいですか?
A1:一時払いや年払いで、証明書の発行月までにその年の保険料を全額支払済みである契約の場合、「申告額」の欄が設けられず「証明額」のみが記載されていることがあります。この場合は、書類に書かれている「証明額」がそのまま年間の支払総額となりますので、その数字を申告書に転記すれば問題ありません。
Q2:証明額のほうを書いて会社へ出してしまいました。すでに給与明細が出て還付金も受け取っていますが、もう諦めるしかありませんか?
A2:諦める必要はありません。翌年の2月中旬から始まる確定申告(還付申告)を行えば、差額の税金を取り戻すことができます。源泉徴収票と保険料控除証明書を手元に用意し、国税庁の「確定申告書等作成コーナー」からスマートフォンやパソコンで申請を作成・送信すれば、数週間ほどで指定口座に差額が還付されます。
Q3:社内ポータルを使ったWeb年末調整(電子申請)を行っています。手書きではない場合も、申告額と証明額を自分で選ぶ必要がありますか?
A3:企業のWebシステムによって仕様が異なります。保険会社からダウンロードした電子証明書(XMLデータ)を一括アップロードするタイプであれば、システムが自動的に12月払込見込額を判別して計算してくれます。一方で、ハガキを見ながら金額だけを手入力するシステムの場合は、手書きと同様に「申告額(見込額)」の数値を手作業で打ち込む必要がありますので、入力欄のガイダンスを必ず確認してください。
Q4:11月中に保険を解約した場合、手元の控除証明書はどう扱えばいいですか?
A4:10月に届いたハガキに書かれている「申告額」は12月まで継続した場合の見込額であるため、解約した場合はその数字を使えません。解約時点までに実際に支払った保険料の総額を申告する必要があります。保険会社に連絡して「解約に伴う控除証明書の再発行」を依頼するか、解約返還金の明細等で最終支払額を確認し、確定した実額を会社に申告してください。
まとめ:正しい金額の記入で手取りを守る賢い年末調整を
年末調整の書類にある「証明額」と「申告額」の違いは、税金の制度上、1年間の支払予定額を基準にするために設けられた必然的な仕組みです。基本ルールは非常に明快で、「12月までの払込見込額である申告額を書く」という原則さえ押さえておけば、迷うことはありません。
給与所得者にとって、年末調整は手取り額を直接守るための貴重な税制上の権利です。数字の選択をひとつ間違えるだけで、受け取れるはずの還付金が減ってしまうのは非常にもったいない事態と言えます。手元に届いたハガキの項目を今一度しっかりと見比べ、正しい数字を申告書へ反映させて、確実な節税につなげてください。 (出典: 年末 調整 申告 額 証明 額(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
